
Micron Technology, Inc.
Micron zählt zu den weltweit führenden Herstellern von Speicherhalbleitern und Speicherlösungen. Das Produktportfolio umfasst unter anderem DRAM-, NAND- und NOR-Speicher. Diese Technologien kommen in Rechenzentren, PCs, mobilen Geräten, Fahrzeugen und industriellen Anwendungen zum Einsatz.
Ein zunehmend wichtiger Bestandteil der Entwicklung von Micron ist die Position des Unternehmens innerhalb der KI-Infrastruktur. High Bandwidth Memory (HBM) gewinnt strategisch an Bedeutung, da KI-Beschleuniger deutlich leistungsfähigere und größere Speicherlösungen benötigen als traditionelle Computersysteme.
Micron liefert HBM4 bereits in hohen Stückzahlen aus und entwickelt gleichzeitig HBM4E weiter. Die Massenproduktion soll voraussichtlich 2027 beginnen.
Bewertung
Diese Analyse bewertet Micron gemäß der MUMAK UMBRELLA Strategie .
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Industrie, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
Micron ist in einem der strategisch wichtigsten Bereiche der globalen Technologieindustrie tätig. Halbleiter werden zunehmend zu einem Bestandteil nationaler Industrie- und Sicherheitspolitik. Insbesondere die USA und andere Staaten versuchen, ihre heimische Halbleiterproduktion auszubauen und die Abhängigkeit von global konzentrierten Lieferketten zu reduzieren.
Gleichzeitig bietet das geopolitische Umfeld Micron erhebliche Unterstützung beim Ausbau seiner Produktionskapazitäten in den USA. Das Unternehmen beschleunigt seine US-Produktionsstrategie und plant, bis 2035 mehr als 250 Mrd. USD in Produktion und Technologie in den Vereinigten Staaten zu investieren.
Langfristig möchte Micron rund 40 % seiner DRAM-Produktion in den USA herstellen.
Auch staatliche Unterstützung spielt dabei eine wichtige Rolle. Micron hat im Rahmen des CHIPS Act Fördermittel von bis zu rund 6,4 Mrd. USD für den Ausbau seiner Produktionskapazitäten in Idaho, New York und Virginia zugesichert bekommen.
Die erste neue Fabrik in Idaho soll voraussichtlich 2027 mit der DRAM-Produktion beginnen.
Chancen
- KI-Infrastruktur gewinnt strategisch weiter an Bedeutung.
- Die US-Halbleiterpolitik unterstützt den Ausbau der heimischen Produktion.
- Fördermittel aus dem CHIPS Act erleichtern den Kapazitätsausbau.
- Eine stärkere Produktion in den USA könnte die Versorgungssicherheit verbessern.
Risiken
- Halbleiter bleiben geopolitischen Spannungen ausgesetzt.
- Handelsbeschränkungen können internationale Absatzmärkte beeinflussen.
- Die Lieferketten bleiben weltweit stark miteinander verflochten.
- Der Ausbau modernster Produktionskapazitäten erfordert hohe Investitionen.
Kernaussage: Micron ist innerhalb des Trends zu einer stärkeren heimischen Halbleiterproduktion und dem Ausbau der KI-Infrastruktur strategisch gut positioniert.
MUMAK.me Bewertung Phase 1: Positiv = 1 MUMAK
Micron Technology, Inc.
Branche
Einordnung
Die Speicherhalbleiterbranche profitiert weiterhin von einer starken strukturellen Nachfrage, die insbesondere durch KI und Rechenzentren angetrieben wird.
Micron ist vor allem in den Märkten für DRAM- und NAND-Speicher aktiv und baut seine Position im Bereich High Bandwidth Memory weiter aus.
Der globale DRAM-Markt bleibt stark konzentriert. Samsung Electronics, SK Hynix und Micron dominieren den Markt, während der chinesische Wettbewerber CXMT schrittweise an Bedeutung gewinnt.
Besonders relevant ist der Wettbewerb im HBM-Segment. SK Hynix hat sich hier eine starke Position aufgebaut, während Samsung ebenfalls ein bedeutender globaler Wettbewerber bleibt.
Micron im Bewertungsvergleich
| Kennzahl | Micron 2026e | Branchendurchschnitt* | Bewertung |
|---|---|---|---|
| KGV | 13,8x | ca. 15–25x | Niedrigere Bewertung |
| EBIT-Marge | 76 % | ca. 35–65 % | Stärker |
| Nettomarge | 64 % | ca. 25–55 % | Stärker |
| Umsatzwachstum 2026e | ca. 247 % | ca. 20–80 % | Stärker |
*Die Peer Group umfasst Samsung Electronics, SK Hynix und ChangXin Memory Technologies (CXMT). Die Bandbreiten dienen als Orientierung und sind aufgrund unterschiedlicher Geschäftsmodelle und Unternehmensstrukturen nur eingeschränkt direkt vergleichbar.
Quelle: MarketScreener Konsensschätzungen und Marktdaten, September 2026.
Der wichtigste strukturelle Wachstumstreiber bleibt der weitere Ausbau der KI-Infrastruktur.
Auch die jüngsten Daten aus dem Speichermarkt unterstützen dieses Bild. Laut von Barron’s zitierten Daten stiegen die DRAM-Preise im Juli um rund 6 %, während die NAND-Preise um etwa 9 % zulegten.
Damit bleibt das kurzfristige Marktumfeld für Speicherhersteller vor den nächsten Quartalszahlen von Micron unterstützend.
Die Speicherbranche bleibt allerdings stark zyklisch. Historisch führten Phasen hoher Profitabilität häufig zu einem Ausbau der Produktionskapazitäten. Dies kann langfristig zu Überkapazitäten und damit zu Druck auf die Speicherpreise führen.
Chancen
- KI treibt die Nachfrage nach Speicherlösungen stark an.
- HBM erweitert den adressierbaren Markt.
- Das begrenzte Angebot unterstützt die Speicherpreise.
- Rechenzentren benötigen zunehmend höhere Speicherkapazitäten.
- Micron verfügt über eine starke globale Marktposition.
Risiken
- Der Speichermarkt bleibt stark zyklisch.
- SK Hynix bleibt ein wichtiger Wettbewerber bei HBM.
- Samsung bleibt ein starker globaler Wettbewerber.
- CXMT gewinnt zunehmend an Bedeutung.
- Ein zukünftiger Ausbau der Produktionskapazitäten könnte die Preise belasten.
Kernaussage: Micron ist weiterhin in einem attraktiven Marktumfeld für Speicherhalbleiter tätig.
MUMAK.me Bewertung Phase 2: Positiv = 1 MUMAK
Micron Technology, Inc.
Fundamentaldaten
Einordnung
Die fundamentale Entwicklung von Micron hat sich deutlich verbessert. Das Unternehmen profitiert von höheren Speicherpreisen sowie einer stark steigenden Nachfrage aus KI- und Rechenzentrumsanwendungen.
Die historische Geschäftsentwicklung zeigt gleichzeitig, wie zyklisch das Geschäft von Micron sein kann. Bis 2022 stieg der Umsatz deutlich. Der Abschwung im Speichermarkt führte 2023 jedoch zu einem erheblichen Umsatzrückgang und einem Nettoverlust.
Seitdem hat sich das Geschäft deutlich erholt. Im Geschäftsjahr 2025 erreichte Micron einen Umsatz von rund 37,4 Mrd. USD, während der Nettogewinn bei etwa 8,5 Mrd. USD lag.
Finanzielle Entwicklung
Die jüngsten Zahlen für Q3 2026 zeigten eine weitere deutliche Beschleunigung bei Umsatz und Profitabilität.
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 41,46 Mrd. USD | 9,30 Mrd. USD | +346 % |
| Bruttomarge | 81,9 % | 36,5 % | +45,4 PP |
| Operatives Ergebnis | 30,73 Mrd. USD | 1,96 Mrd. USD | +1.468 % |
| Nettogewinn | 28,24 Mrd. USD | 1,89 Mrd. USD | +1.394 % |
| EPS | 24,58 USD | 1,68 USD | +1.363 % |
Quelle: Micron Q3 2026 Ergebnisse.
Das Umsatzwachstum wird vor allem durch höhere Speicherpreise, eine steigende Nachfrage aus Rechenzentren und starke HBM-Auslieferungen unterstützt.
Ausblick Q4 2026
Der Ausblick des Managements deutet darauf hin, dass sich die aktuelle Dynamik fortsetzen könnte.
| Q4 2026 Guidance | Ausblick |
|---|---|
| Umsatz | 50,0 Mrd. USD ± 1,0 Mrd. USD |
| Bruttomarge | ca. 86 % |
| Operative Aufwendungen | ca. 1,86 Mrd. USD |
| EPS | 30,73 USD ± 1,00 USD |
Quelle: Micron Q3 2026 Ergebnisse
Micron hat außerdem bestätigt, dass HBM4 bereits in hohen Stückzahlen ausgeliefert wird, während die Entwicklung von HBM4E weiter voranschreitet. Die Massenproduktion soll voraussichtlich 2027 beginnen.
Die nächste wichtige Bestätigung des fundamentalen Trends liefern daher die Q4-2026-Ergebnisse am 30. September. Die aktuellen Analystenerwartungen liegen nahe an der Guidance von Micron. Der von Barron’s zitierte FactSet-Konsens erwartet einen Umsatz von rund 50,4 Mrd. USD und ein bereinigtes EPS von 30,89 USD.
Chancen
- KI und HBM treiben das Umsatzwachstum stark an.
- Hohe Speicherpreise unterstützen die Margen.
- Die Cash-Generierung hat sich deutlich verbessert.
- HBM4 stärkt die Produktposition von Micron.
- HBM4E könnte ab 2027 einen weiteren Wachstumstreiber darstellen.
Risiken
- Die aktuellen Margen sind außergewöhnlich hoch.
- Das Speichergeschäft bleibt zyklisch.
- Die Erwartungen sind deutlich gestiegen.
- Der Ausbau der Produktionskapazitäten erfordert hohe Investitionen.
- Sinkende Speicherpreise könnten die zukünftige Entwicklung belasten.
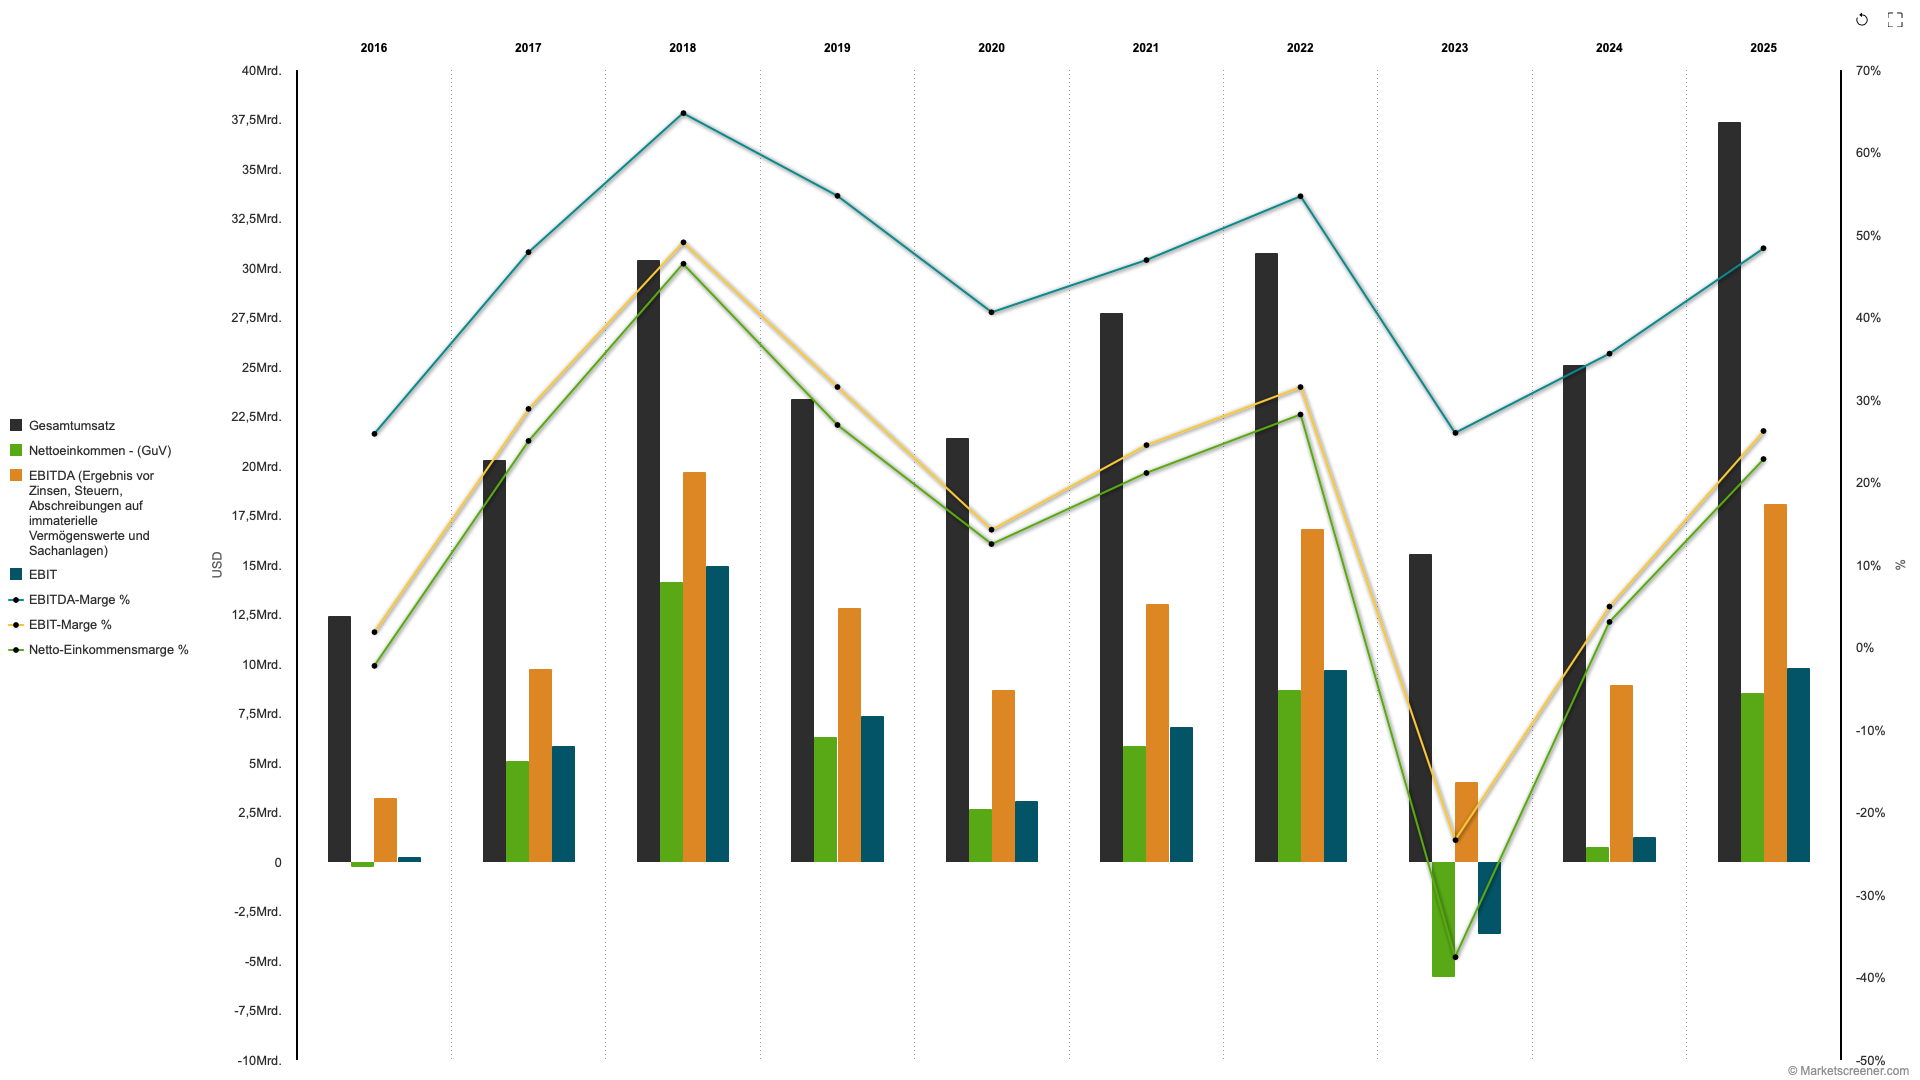
Die Fundamentaldaten von Micron zeigen die starke zyklische Erholung des Speichergeschäfts. Nach dem Abschwung im Jahr 2023 erholte sich der Umsatz auf 25,1 Mrd. USD im Jahr 2024 und erreichte 37,4 Mrd. USD im Jahr 2025. Die Profitabilität verbesserte sich noch deutlicher: Der Nettogewinn stieg im Geschäftsjahr 2025 auf 8,5 Mrd. USD, während die operative Marge 26,1 % erreichte.
Die längerfristige Entwicklung verdeutlicht zugleich das zyklische Ertragsprofil von Micron: Auf Phasen hoher Margen können deutliche Rückgänge folgen, wenn die Nachfrage nach Speicherlösungen und die Speicherpreise nachlassen. Aktuell zeigt der Trend bei Umsatz und Profitabilität jedoch klar nach oben.
Kernaussage: Die Fundamentaldaten von Micron bleiben stark.
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
Micron Technology, Inc.
News, Analysten und Marktstimmung
Einordnung
Der Nachrichtenfluss rund um Micron bleibt positiv.
Die jüngsten Daten aus dem Speichermarkt unterstützen das fundamentale Bild. Die Preise für DRAM und NAND sind weiter gestiegen, während die Nachfrage nach leistungsfähigen Speicherlösungen für die KI-Infrastruktur hoch bleibt.
Der nächste wichtige unternehmensspezifische Impuls sind die Q4-2026-Zahlen von Micron am 30. September.
Analystenkonsens
| Durchschnittliche Empfehlung | KAUFEN |
| Anzahl Analysten | 49 |
| Durchschnittlichem Kursziel | ca. 1.513 USD |
| Abstand zum Durchschnittsziel | ca. +51 % |
| Höchstes Kursziel Ziel | 2.200 USD |
| Niedrigstes Kursziel Ziel | 361 USD |
Quelle: MarketScreener, 9. September 2026.
Auf Basis des jüngsten Schlusskurses von rund 1.000 USD entspricht das durchschnittliche Kursziel einem potenziellen Aufwärtspotenzial von rund 51 %.
Zuletzt gab es auch mehrere neue Analysteneinschätzungen. Bernstein bestätigte am 8. September die Kaufempfehlung mit einem Kursziel von 1.300 USD. BMO Capital Markets nahm die Coverage mit der Einstufung Outperform und ebenfalls einem Kursziel von 1.300 USD auf.
Marktstimmung
Die Marktstimmung gegenüber Micron bleibt positiv, wird jedoch zunehmend von hohen Erwartungen geprägt.
Die Aktie konnte nach ihrer Sommerkorrektur zuletzt wieder über die Marke von 1.000 USD steigen. Auch Aktien aus den Bereichen Speichertechnologie und KI-Infrastruktur haben wieder an Momentum gewonnen, da der Markt erneut stärker auf die Nachfrage durch KI-Rechenzentren blickt.
Gleichzeitig hat die Micron Aktie 2026 bereits eine sehr starke Entwicklung verzeichnet. Damit gewinnen die kommenden Unternehmensergebnisse zusätzlich an Bedeutung.
Chancen
- Der Analystenkonsens bleibt klar positiv.
- HBM4 unterstützt die KI-Wachstumsstory.
- Die Entwicklung der Speicherpreise bleibt unterstützend.
- Die Q4-Guidance signalisiert anhaltendes Momentum.
- KI-Infrastruktur unterstützt weiterhin die Nachfrage nach Speicherlösungen.
Risiken
- Die Markterwartungen sind außergewöhnlich hoch.
- Die Analystenkursziele weisen eine große Bandbreite auf.
- Speicherpreise bleiben ein wichtiger Einflussfaktor.
- Ein schwächerer HBM-Ausblick könnte die Marktstimmung belasten.
- Die Q4-Zahlen könnten zu erhöhter Volatilität führen.
Kernaussage: Die Marktstimmung gegenüber Micron bleibt positiv.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
Micron Technology, Inc.
Charttechnik
Einordnung
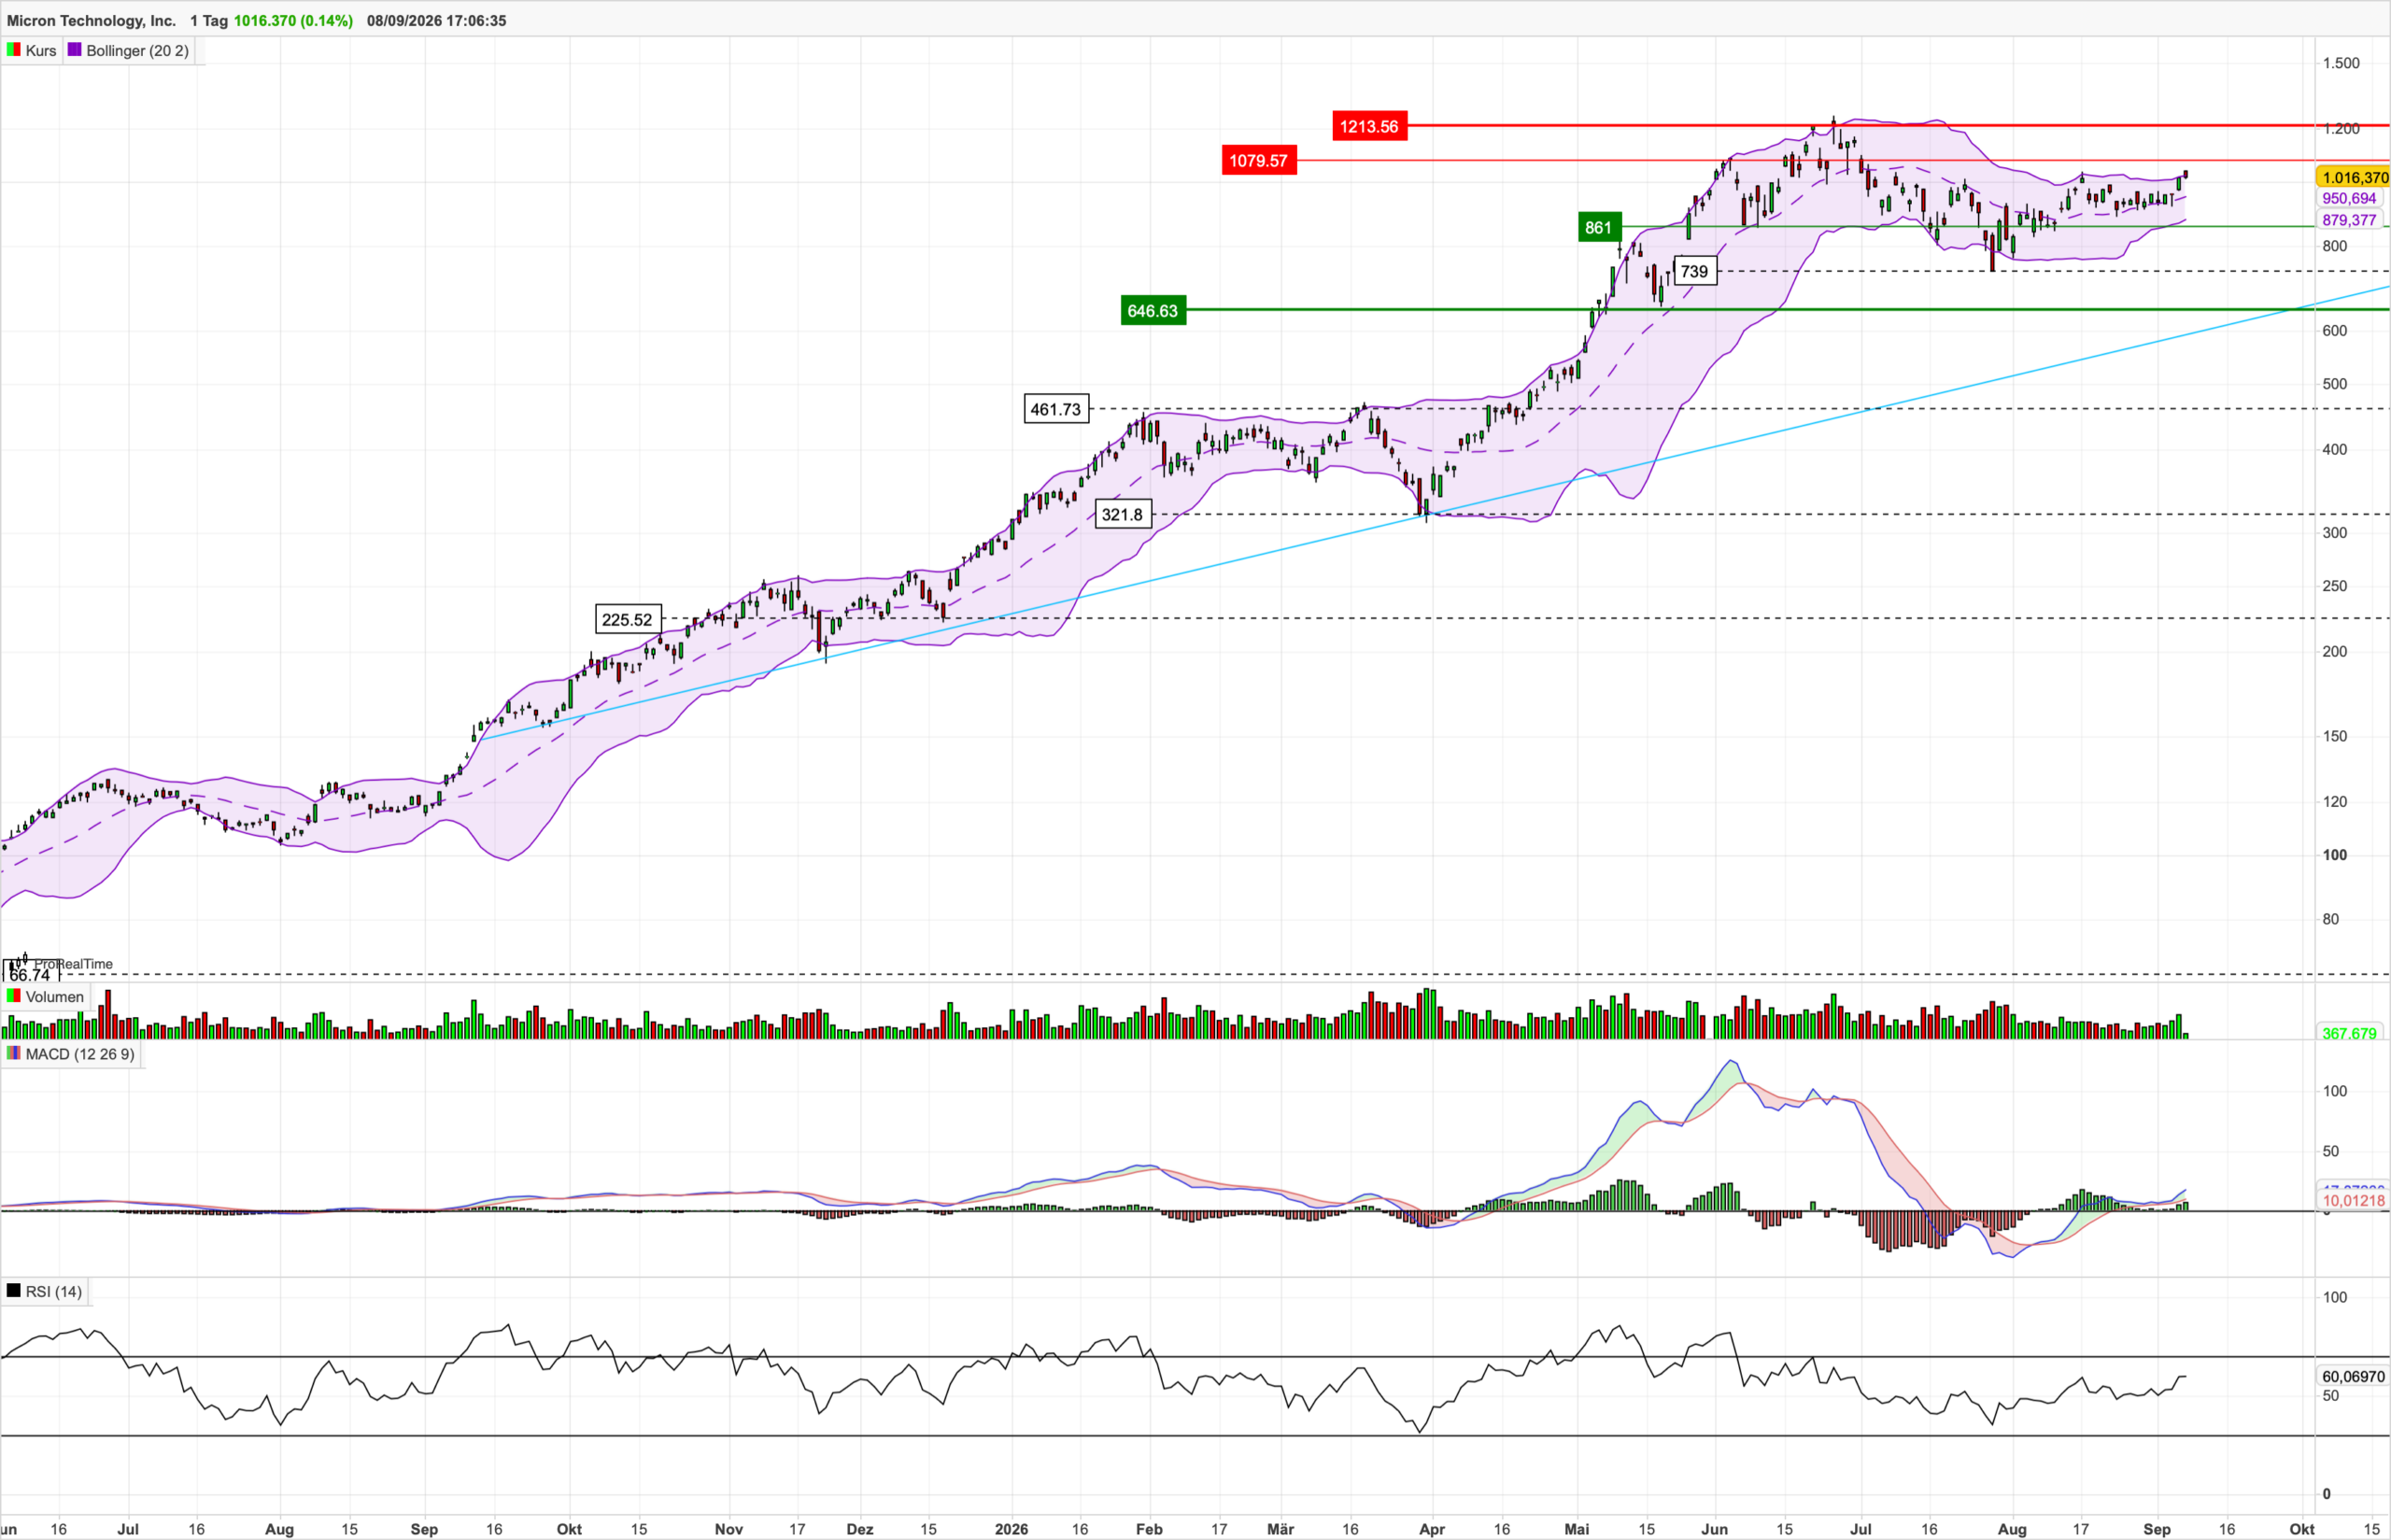
Das Chartbild der Micron Technology Aktie hat sich zuletzt deutlich verbessert. Nach der starken Korrektur vom Hoch bei rund 1.210 USD stabilisierte sich der Kurs im Bereich von etwa 800–900 USD und bildete zuletzt **höhere Tiefs **aus.
Zum Zeitpunkt des Research notiert Micron bei rund** 1016 USD** und damit klar über dem mittleren Bollinger-Band bei etwa 950,50 USD.
Entwicklung der vergangenen Wochen/Monate
(Stand: 8. September 2026)
Charttechnik bleibt positiv
| Indikator | Bewertung | Interpretation |
| RSI (14) | Positiv | Rund 60 – gutes Momentum, noch nicht überkauft |
| MACD | Positiv | Bullisches Signal und zunehmende Dynamik |
| Bollinger-Bänder | Positiv | Kurs oberhalb des mittleren Bandes |
Wichtige Marken der Micron Aktie
Der nächste entscheidende Widerstand liegt bei 1.080 USD. Ein nachhaltiger Ausbruch darüber könnte einen erneuten Test des Hochs bei 1.210 USD ermöglichen.
Auf der Unterseite bildet zunächst der Bereich um 950 USD eine wichtige Unterstützung. Darunter folgt die Zone zwischen 879 und 861 USD.
Chancen
- Bodenbildung nach der Sommerkorrektur
- steigende Tiefpunkte
- positives RSI- und MACD-Signal
- Ausbruch über 1.079 USD könnte neues Aufwärtsmomentum auslösen
Risiken
- Widerstand bei 1.080 USD
- kurzfristiger Rücksetzer am oberen Bollinger-Band möglich
- unter 950 USD würde sich das technische Bild wieder abschwächen
Kernaussage: Die Micron Aktie zeigt aktuell ein positives charttechnisches Bild. Entscheidend ist nun der Ausbruch über 1.080 USD. Gelingt dieser, könnte das bisherige Hoch bei rund 1.210 USD wieder in den Fokus rücken.
MUMAK.me Bewertung Phase 5: Positiv = 1 MUMAK
Micron Technology, Inc.
Was spricht aktuell für Micron?
- KI-Infrastruktur treibt die Nachfrage nach leistungsfähigen Speicherlösungen stark an.
- HBM entwickelt sich zu einem wichtigen strukturellen Wachstumstreiber.
- Micron verfügt über eine starke Position im globalen DRAM-Markt.
- Umsatz, Margen und Gewinne haben sich deutlich verbessert.
- HBM4 wird bereits in hohen Stückzahlen ausgeliefert.
- HBM4E bietet ab 2027 weiteres Wachstumspotenzial.
- Die Speicherpreise sorgen aktuell für zusätzliche Unterstützung.
- Die Analystenstimmung bleibt positiv.
Was spricht aktuell gegen Micron?
- Der Speichermarkt bleibt stark zyklisch.
- Die aktuelle Profitabilität ist außergewöhnlich hoch.
- Die Markterwartungen sind deutlich gestiegen.
- Der Ausbau der Produktionskapazitäten erfordert hohe Investitionen.
- Sinkende Speicherpreise könnten die Margen belasten.
- Die Aktie hat 2026 bereits eine sehr starke Entwicklung verzeichnet.
Was wir beobachten
- Fortschritte bei HBM4E auf dem Weg zur geplanten Massenproduktion 2027
- Entwicklung der DRAM- und NAND-Preise
- Microns Q4-2026-Ergebnisse am 30. September
Zusammenfassung
Das Gesamtbild ist über alle fünf MUMAK-Phasen hinweg positiv. Micron verbindet ein starkes fundamentales Momentum mit einem zunehmend konstruktiven charttechnischen Bild.
Fundamental bleiben KI-Infrastruktur und HBM die zentralen Wachstumstreiber. Gleichzeitig führen die hohe Profitabilität und die gestiegenen Markterwartungen dazu, dass die weitere Entwicklung der Speicherpreise, die HBM-Nachfrage sowie die kommenden Q4-Zahlen besonders wichtig bleiben.
Die positive Bewertung in allen fünf MUMAK-Phasen sowie das konstruktive charttechnische Bild unterstützten die Aufnahme von Micron Technology in die UMBRELLA Strategie.
Bewertung nach der MUMAK-Methode
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Positiv |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Positiv |
Gesamtbewertung


