

Bayer AG
Seit unserer ursprünglichen Bayer-Analyse Anfang August ist das fundamentale Bild weitgehend unverändert geblieben. Gleichzeitig gab es weitere Entwicklungen bei der rechtlichen Situation und im technischen Bild.
Anstatt das gesamte MUMAK-Modell nach jeder Marktbewegung neu zu berechnen, konzentriert sich dieses Update auf die Faktoren, die sich seit unserer vorherigen Analyse verändert haben: rechtliche Entwicklungen, Marktstimmung und Charttechnik.
Was hat sich seit unserer letzten Analyse verändert?
Bayer arbeitet weiterhin auf Grundlage der Q2-2026-Ergebnisse, die insbesondere bei Crop Science eine verbesserte operative Entwicklung zeigten. Gleichzeitig bleiben Cashflow, Verschuldung und Zahlungen im Zusammenhang mit Rechtsstreitigkeiten wichtige Beobachtungspunkte.
Auf rechtlicher Seite wurde der nächste Schritt beim vorgeschlagenen Roundup-Sammelvergleich verschoben. Die endgültige Anhörung zur Genehmigung ist nun für den 14. September 2026 vorgesehen. Dadurch erhalten die Parteien zusätzliche Zeit, um Anträge auf den Widerruf bereits erklärter Austritte aus dem Vergleich nach der Durnell-Entscheidung des U.S. Supreme Court zu bearbeiten.
Gleichzeitig ist die Bayer-Aktie nach dem deutlichen Kursanstieg im Juni und Anfang Juli in eine technische Konsolidierungsphase übergegangen.
Vor diesem Hintergrund steht vor allem die Frage im Fokus, ob Bayer die verbesserte operative und rechtliche Ausgangslage bestätigen kann und gleichzeitig nach der jüngsten Konsolidierung eine neue technische Richtung findet.
Bewertung
Diese Analyse bewertet Bayer AG gemäß der UMBRELLA-Strategie unter Anwendung der MUMAK-Methode.
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Industrie, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
Bayer ist in zwei strategisch wichtigen Bereichen tätig: Ernährungssicherheit und Gesundheitsversorgung.
Die Nachfrage nach Nahrungsmitteln, landwirtschaftlicher Produktivität und Medikamenten bleibt auch in Zeiten geopolitischer Unsicherheit von zentraler Bedeutung. Dies verleiht Bayer eine vergleichsweise defensive globale Position.
Gleichzeitig bleiben regulatorische und politische Entscheidungen wichtige Einflussfaktoren. Arzneimittelpreise, Zulassungen im Agrarbereich und internationale Handelsbestimmungen können das Geschäft beeinflussen.
Insgesamt bietet Bayers Engagement in essenziellen Branchen mehr Chancen als geopolitische Risiken.
Chancen
- Ernährungssicherheit: Regierungen legen zunehmend Wert auf eine zuverlässige Lebensmittelversorgung und eine höhere landwirtschaftliche Produktivität.
- Agrartechnologie: Landwirte benötigen höhere Erträge und eine effizientere Produktion. Dies unterstützt die Nachfrage nach Saatgut und Pflanzenschutzlösungen.
- Essenzielle Gesundheitsversorgung: Die Nachfrage nach Medikamenten bleibt auch in Zeiten wirtschaftlicher oder politischer Unsicherheit relativ stabil.
- Globale Präsenz: Bayer ist in rund 80 Ländern tätig. Dies reduziert die Abhängigkeit von einzelnen Märkten.
- Mehr rechtliche Klarheit in den USA: Die Entscheidung des US Supreme Court im Fall Durnell verbessert Bayers Position gegenüber Klagen wegen unzureichender Warnhinweise.
- Wachsende Nachfrage im Gesundheitsbereich: Onkologie sowie Herz-Kreislauf- und Nierenerkrankungen bieten langfristige Wachstumschancen.
- Diversifikation: Bayer verbindet Landwirtschaft und Gesundheitsversorgung. Beide Bereiche bedienen grundlegende globale Bedürfnisse.
Risiken
- Handelsbeschränkungen: Zölle und Handelskonflikte können Kosten erhöhen und Lieferketten beeinträchtigen.
- Geopolitische Konflikte: Kriege und politische Spannungen können die Kosten für Energie, Logistik und Rohstoffe erhöhen.
- Landwirtschaftliche Rahmenbedingungen: Wetterbedingungen, Agrarpreise und die Einkommenssituation der Landwirte können die Nachfrage beeinflussen.
- Arzneimittelpreise: Regierungen können Druck auf die Preise pharmazeutischer Produkte ausüben.
- Regulierung: Landwirtschaftliche Produkte benötigen in zahlreichen Ländern behördliche Zulassungen.
- Patentabläufe: Der Verlust von Exklusivrechten kann den Wettbewerb erhöhen und die Umsätze im Pharmageschäft reduzieren.
Kernaussage: Bayer profitiert von seiner starken Position in den Bereichen Ernährungssicherheit und Gesundheitsversorgung, während die globale Präsenz des Unternehmens dazu beiträgt, geopolitische und regulatorische Risiken auszugleichen.
MUMAK.me Bewertung Phase 1: Positiv = 1 MUMAK
Bayer AG
Branche
Einordnung
Bayer ist in drei großen Life-Science-Märkten tätig:
- Crop Science: Saatgut, Pflanzenschutz und Agrartechnologie
- Pharmaceuticals: verschreibungspflichtige Arzneimittel
- Consumer Health: rezeptfreie Gesundheitsprodukte
Crop Science profitiert von einer besseren operativen Umsetzung, niedrigeren Herstellungskosten sowie einem stärkeren Geschäft mit Saatgut und Pflanzeneigenschaften. Bei Pharmaceuticals wachsen Nubeqa und Kerendia schnell, während Xarelto und Eylea infolge auslaufender Exklusivität und steigenden Wettbewerbs rückläufig sind. Consumer Health bleibt stabil, ist jedoch mit einem schwächeren Konsumumfeld in den USA konfrontiert.
Bewertungsvergleich
| Kennzahl | Bayer 2026e | Branchendurchschnitt* | Bewertung |
|---|---|---|---|
| KGV | 20,5x | ca. 17-23x | Schwächer / Hoch bewertet |
| EBIT-Marge | 12,5 % | ca. 17-25 % | Schwächer |
| Nettomarge | 4,7 % | ca. 10-18 % | Schwächer |
| Umsatzwachstum | ca. 0,4 % | ca. 3-7 % | Schwächer |
*Basierend auf Novartis, Roche, Sanofi, Merck KGaA, Corteva sowie weiteren großen Pharma- und Agrarunternehmen.
Quelle: MarketScreener, Konsensschätzungen 2026, Stand: 24. August 2026.
Chancen
- Weltweite Sorgen um die Ernährungssicherheit unterstützen weiterhin die Nachfrage nach Innovationen in der Landwirtschaft.
- Der Klimawandel erhöht den Bedarf an widerstandsfähigem Saatgut und wirksamen Pflanzenschutzlösungen.
- Neue Arzneimittel könnten rückläufige Umsätze etablierter Medikamente zunehmend ausgleichen.
- Consumer Health sorgt für eine vergleichsweise defensive und gut planbare Nachfrage.
- Die Kombination aus Gesundheitsgeschäft und Landwirtschaft verschafft Bayer eine breite Ausrichtung auf wesentliche langfristige Nachfragetreiber.
Risiken
- Patentabläufe im Pharmageschäft erzeugen anhaltenden Druck, das Produktportfolio kontinuierlich zu erneuern.
- Die Entwicklung neuer Arzneimittel bleibt kostenintensiv, während klinische und regulatorische Erfolge nicht garantiert sind.
- Agrarmärkte reagieren sensibel auf Wetterbedingungen, Erntepreise und die Ausgaben der Landwirte.
- Umweltvorschriften könnten den Einsatz bestimmter Pflanzenschutzmittel einschränken.
- Bayer steht im Wettbewerb mit stärker fokussierten und teilweise profitableren Vergleichsunternehmen.
Kernaussage: Bayer ist in Branchen tätig, die von attraktiven langfristigen Nachfragetrends unterstützt werden. Die Präsenz in den Bereichen Gesundheit, Landwirtschaft und Consumer Health sorgt dabei für eine breite Diversifikation.
MUMAK.me Bewertung Phase 2: Positiv = 1 MUMAK
Bayer AG
Fundamentaldaten
Einordnung
Bayers Ergebnisse für das zweite Quartal waren operativ solide. Der Konzernumsatz stieg währungs- und portfoliobereinigt um 2,2 % auf 10,872 Mrd. EUR, während das EBITDA vor Sondereinflüssen um 1,9 % auf 2,144 Mrd. EUR zulegte.
Umsatz nach Geschäftsbereich
| Geschäftsbereich | Umsatz Q2 2026 | Umsatz Q2 2025 | Veränderung |
|---|---|---|---|
| Crop Science | 4,910 Mrd. EUR | 4,788 Mrd. EUR | +3,5 % |
| Pharmaceuticals | 4,458 Mrd. EUR | 4,470 Mrd. EUR | +0,8 % |
| Consumer Health | 1,445 Mrd. EUR | 1,427 Mrd. EUR | +1,5 % |
Quelle: Bayer-Halbjahresfinanzbericht Q2 2026.
Innerhalb von Pharmaceuticals stieg der Umsatz mit Nubeqa währungs- und portfoliobereinigt um 63,9 % und mit Kerendia um 82,9 %. Dem standen deutliche Rückgänge bei Xarelto und Eylea gegenüber. Dies verdeutlicht, wie groß die durch Patentabläufe entstehende Lücke ist, die Bayer noch schließen muss.
Die Bilanz verbessert sich langsamer als das bereinigte Ergebnis. Der Free Cashflow lag im zweiten Quartal bei -371 Mio. EUR und im ersten Halbjahr bei -2,691 Mrd. EUR, hauptsächlich aufgrund von Zahlungen im Zusammenhang mit Rechtsstreitigkeiten. Die Nettofinanzverschuldung belief sich zum 30. Juni auf 33,647 Mrd. EUR.
Finanzielle Entwicklung
| Kennzahl | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 10,872 Mrd. EUR | 10,739 Mrd. EUR | +1,2 % |
| EBITDA vor Sondereinflüssen | 2,144 Mrd. EUR | 2,105 Mrd. EUR | +1,9 % |
| Konzernergebnis | 0,219 Mrd. EUR | -0,199 Mrd. EUR | Verbessert |
| EPS | 0,95 EUR | 1,14 EUR | -16,7 % |
| Free Cashflow | -0,371 Mrd. EUR | 0,125 Mrd. EUR | Niedriger |
Quelle: Bayer-Halbjahresfinanzbericht Q2 2026.
Finanzentwicklung
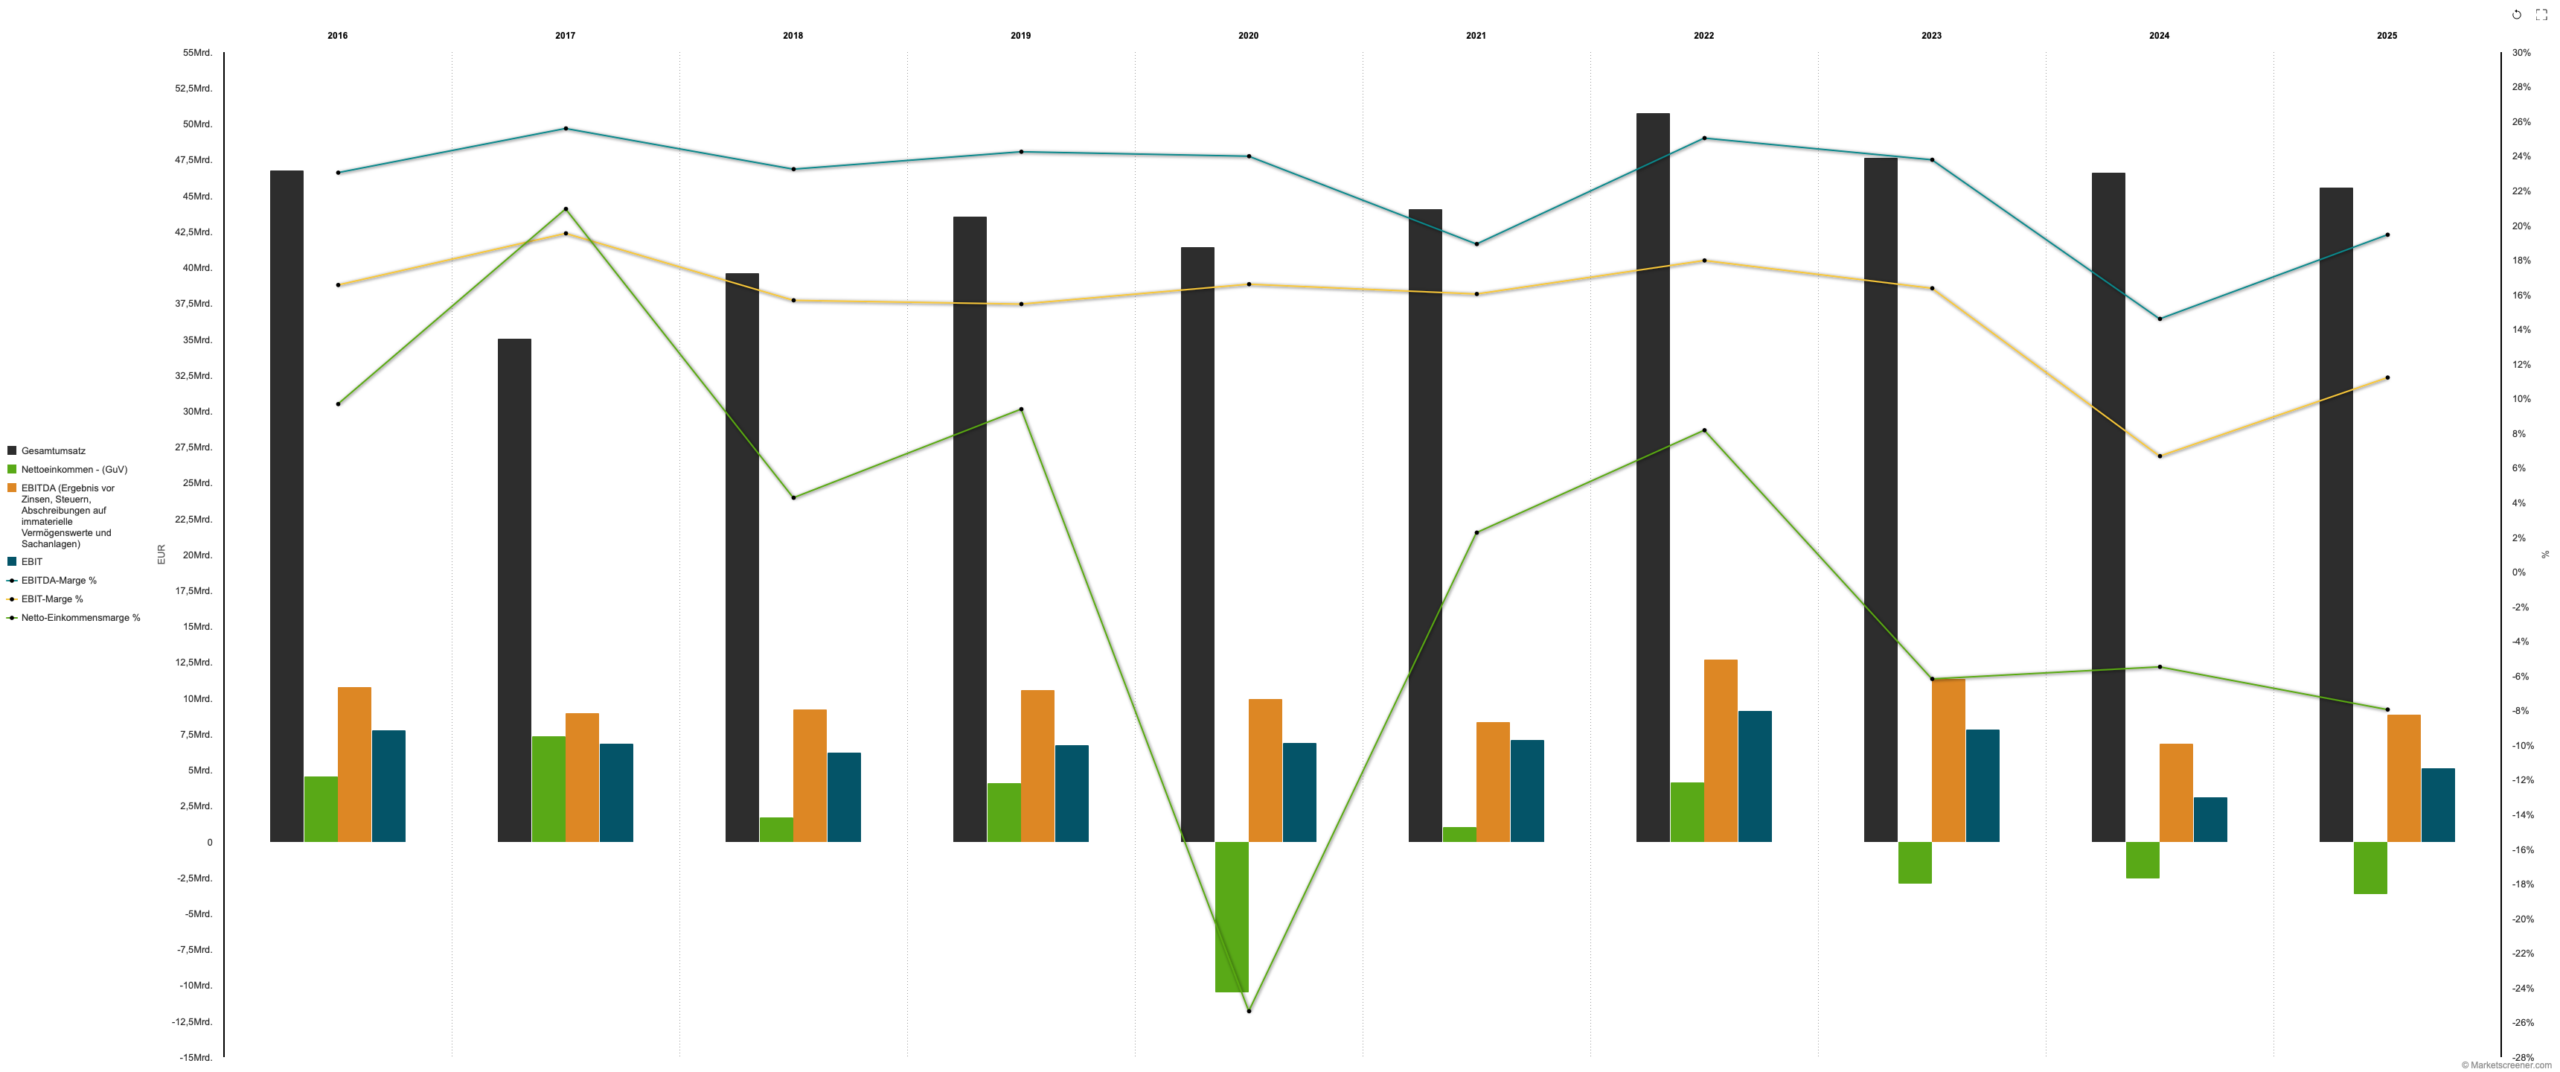
Wesentliche Beobachtungen:
- Der Umsatz erreichte 2022 seinen Höchststand und ist auf berichteter Basis drei Jahre in Folge gesunken.
- Auch das bereinigte EBITDA ist seit 2022 zurückgegangen, wobei das erste Halbjahr 2026 eine deutliche operative Erholung zeigt.
- Das ausgewiesene Konzernergebnis ist seit 2023 negativ, weil Kosten aus Rechtsstreitigkeiten, Wertminderungen und Finanzierungskosten die zugrunde liegende Ertragskraft überlagern.
- Die Dividende bleibt auf dem gesetzlichen Mindestniveau, während das Management der Bilanz Priorität einräumt.
Ausblick 2026
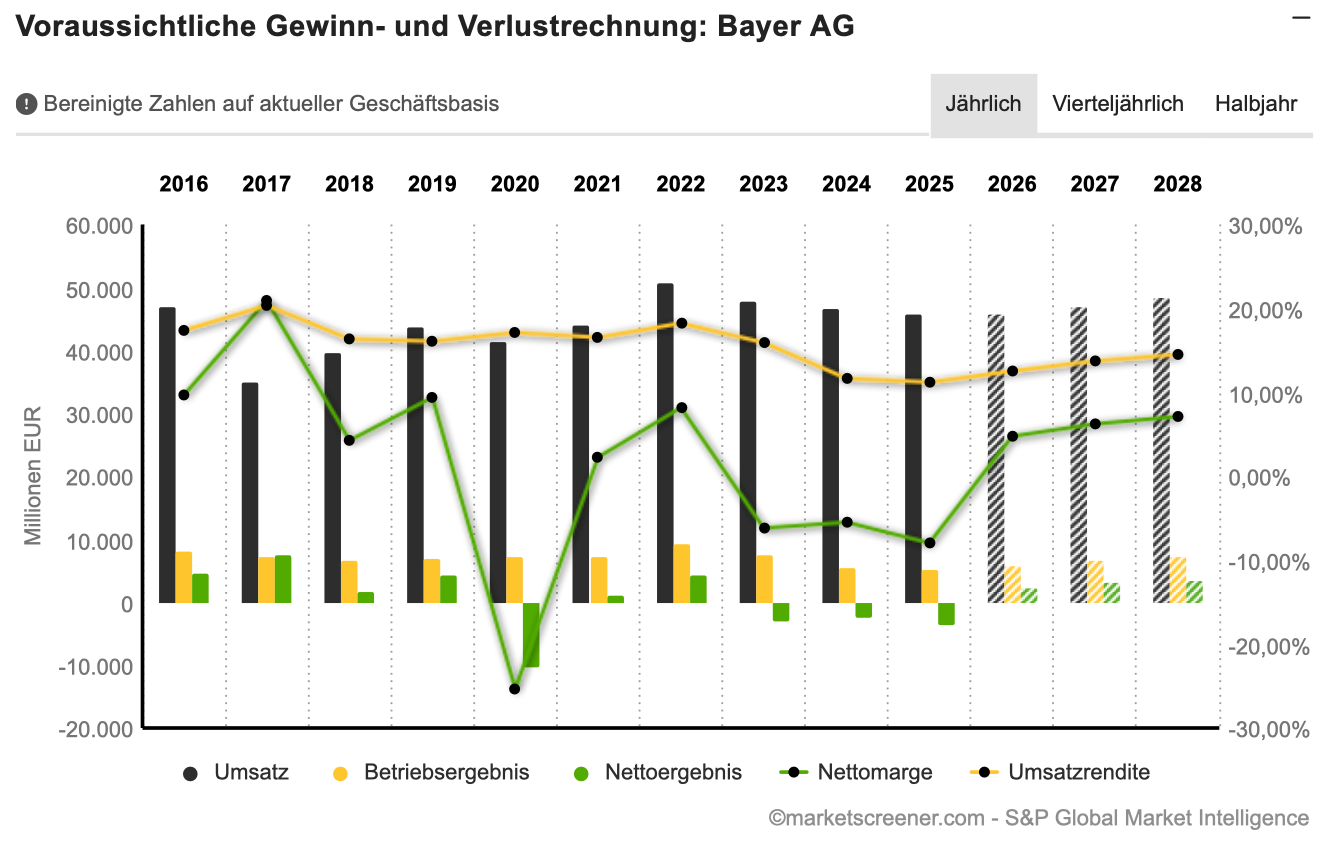
Quelle: MarketScreener-Konsens, 5. August 2026. Ist-Zahlen 2025; Schätzungen 2026-2028.
Die Konsensprognose unterstellt eine schrittweise Erholung und keine Transformation zu einem wachstumsstarken Unternehmen.
Die Prognosen deuten auf Folgendes hin:
- Der Umsatz bleibt 2026 weitgehend stabil, bevor er wieder im niedrigen einstelligen Prozentbereich wächst.
- Das bereinigte EBITDA beginnt ab 2027 wieder zu steigen, da Einsparungen und neue Produkte an Gewicht gewinnen.
- Das ausgewiesene Konzernergebnis dürfte 2026 wieder positiv werden und sich bis 2028 weiter verbessern.
Chancen
- Crop Science erzielte eine deutliche Margenausweitung und zeigte, dass das Produktivitätsprogramm greift.
- Nubeqa und Kerendia wachsen schnell genug, um zu bedeutenden Ersatzprodukten für etablierte Medikamente zu werden.
- Das Urteil des Obersten Gerichtshofs der USA verbessert Bayers Rechtsposition bei Roundup-Klagen wegen unzureichender Warnhinweise erheblich.
- Die Kapitaleinlage von Apollo in Höhe von 3,0 Mrd. EUR eröffnet einen glaubwürdigen Weg zur Senkung der Verschuldung zum Jahresende.
Risiken
- Der Free Cashflow bleibt negativ, da Zahlungen aus Rechtsstreitigkeiten den operativen Cashflow aufzehren.
- Die Nettofinanzverschuldung ist im Verhältnis zum Ergebnis und zur Marktkapitalisierung weiterhin hoch.
- Die rückläufige Entwicklung von Xarelto und Eylea belastet die Pharmaceuticals-Division weiterhin.
Kernaussage: Die Fundamentaldaten verbessern sich, doch Cashflow und Verschuldungsgrad verhindern derzeit eine uneingeschränkt positive Bewertung. Trotzdem scheint der Trend zu stimmen
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
Bayer AG
News, Analysten und Marktstimmung
Einordnung
Die Marktstimmung gegenüber Bayer ist weiterhin positiv, unterstützt durch die jüngsten operativen Ergebnisse. Gleichzeitig bleibt die rechtliche Situation ein wichtiger Einflussfaktor. Die jüngsten Entwicklungen haben die Perspektive im Zusammenhang mit den Roundup-Rechtsstreitigkeiten verbessert, während Zahlungen aus Rechtsverfahren und die weiterhin offenen Klagen eine wesentliche Unsicherheit darstellen.
Die Q2-2026-Ergebnisse von Bayer lieferten eine solide operative Grundlage.
Im Pharmageschäft unterstützen neuere Produkte wie Nubeqa, Kerendia und Beyonttra zunehmend den Übergang von etablierten Produkten wie Xarelto und Eylea. Weitere regulatorische Fortschritte, darunter die erweiterte Zulassung von LYNKUET in Kanada, ergänzen die Entwicklung des Pharma-Portfolios von Bayer.
Auch das rechtliche Umfeld hat sich nach der Entscheidung des U.S. Supreme Court im Fall Durnell konstruktiver entwickelt. Die Entscheidung stärkte Bayers Position hinsichtlich des Vorrangs von Bundesrecht bei Roundup-Klagen wegen angeblich unzureichender Warnhinweise. Dennoch haben die Rechtsstreitigkeiten weiterhin erhebliche finanzielle Auswirkungen: Im 1. Halbjahr 2026 beliefen sich die rechtsstreitbezogenen Mittelabflüsse auf rund 2,5 Mrd. EUR.
Auch externe Bewertungsanalysen fielen zuletzt konstruktiver aus. Eine über Yahoo Finance/Simply Wall St veröffentlichte Analyse bezifferte den Fair Value von Bayer auf rund 54,92 EUR und deutete damit auf Basis der dort verwendeten Annahmen auf eine Bewertung unterhalb des ermittelten fairen Werts hin. Dies liefert einen zusätzlichen Stimmungsindikator, ersetzt jedoch nicht das fundamentale Bewertungsmodell von MUMAK.
Analystenkonsens
| Durchschnittliche Empfehlung | AUFSTOCKEN |
| Anzahl Analysten | 18 |
| Durchschnittlichem Kursziel | ca. 56,8 EUR |
| Upside zum Durchschnittsziel | +18,3 % |
| Höchstes Kursziel | 65 EUR |
| Niedrigstes Kursziel | 46 EUR |
Quelle: MarketScreener-Konsens, 24. August 2026.
Der Analystenkonsens ist weiterhin positiv. Das durchschnittliche Kursziel liegt rund 18,3 % über dem zugrunde gelegten Referenzkurs.
Interessante Tatsache
Apollo-Transaktion
Bayer vereinbarte mit Apollo eine Eigenkapitalzuführung von 3 Mrd. EUR.
Apollo wird eine Minderheitsbeteiligung an einer neuen Gesellschaft erwerben, in die Bayer sein Geschäft mit langwirksamen Verhütungsmitteln einbringt. Bayer behält die Mehrheitsbeteiligung und die operative Kontrolle.
Die Transaktion stärkt die Bilanz, ohne dass Bayer das gesamte Geschäft verkaufen muss. Der Abschluss wird vorbehaltlich der behördlichen Genehmigung im zweiten Halbjahr 2026 erwartet.
Chancen
- Verbesserte rechtliche Perspektive: Die Durnell-Entscheidung stärkt Bayers Position in den Roundup-Rechtsstreitigkeiten und könnte dazu beitragen, die langfristige rechtliche Unsicherheit zu reduzieren.
- Pharma-Pipeline: Das Wachstum von Nubeqa, Kerendia, Beyonttra und LYNKUET könnte den Druck durch rückläufige Umsätze etablierter Produkte zunehmend ausgleichen.
- Entwicklung bei Crop Science: Die verbesserte Profitabilität im zweiten Quartal unterstützt die operative Entwicklung des Konzerns.
- Analystenerwartungen: Das aktuelle durchschnittliche Kursziel von 56,83 EUR deutet gegenüber dem aktuellen Aktienkurs auf weiteres Potenzial hin.
Risiken
- Anhaltende Rechtsrisiken: Die Roundup- und PCB-Verfahren stellen weiterhin eine wesentliche rechtliche und finanzielle Unsicherheit dar.
- Cashflow-Belastung: Zahlungen im Zusammenhang mit Rechtsstreitigkeiten bleiben hoch und belasteten den freien Cashflow im 1. Halbjahr 2026 deutlich.
- Patentabläufe: Rückläufige Beiträge etablierter Pharmaprodukte, insbesondere Xarelto und Eylea, müssen zunehmend durch neuere Wachstumsprodukte ausgeglichen werden.
- Umsetzungsrisiken: Bayer muss weiterhin eine nachhaltige Verbesserung bei Profitabilität, Cash-Generierung und Schuldenabbau unter Beweis stellen.
Kernaussage: Die Marktstimmung gegenüber Bayer ist weiterhin positiv, unterstützt durch Fortschritte bei der Pharma-Pipeline und ein konstruktiveres rechtliches Umfeld.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
Bayer AG
Charttechnik
Einordnung
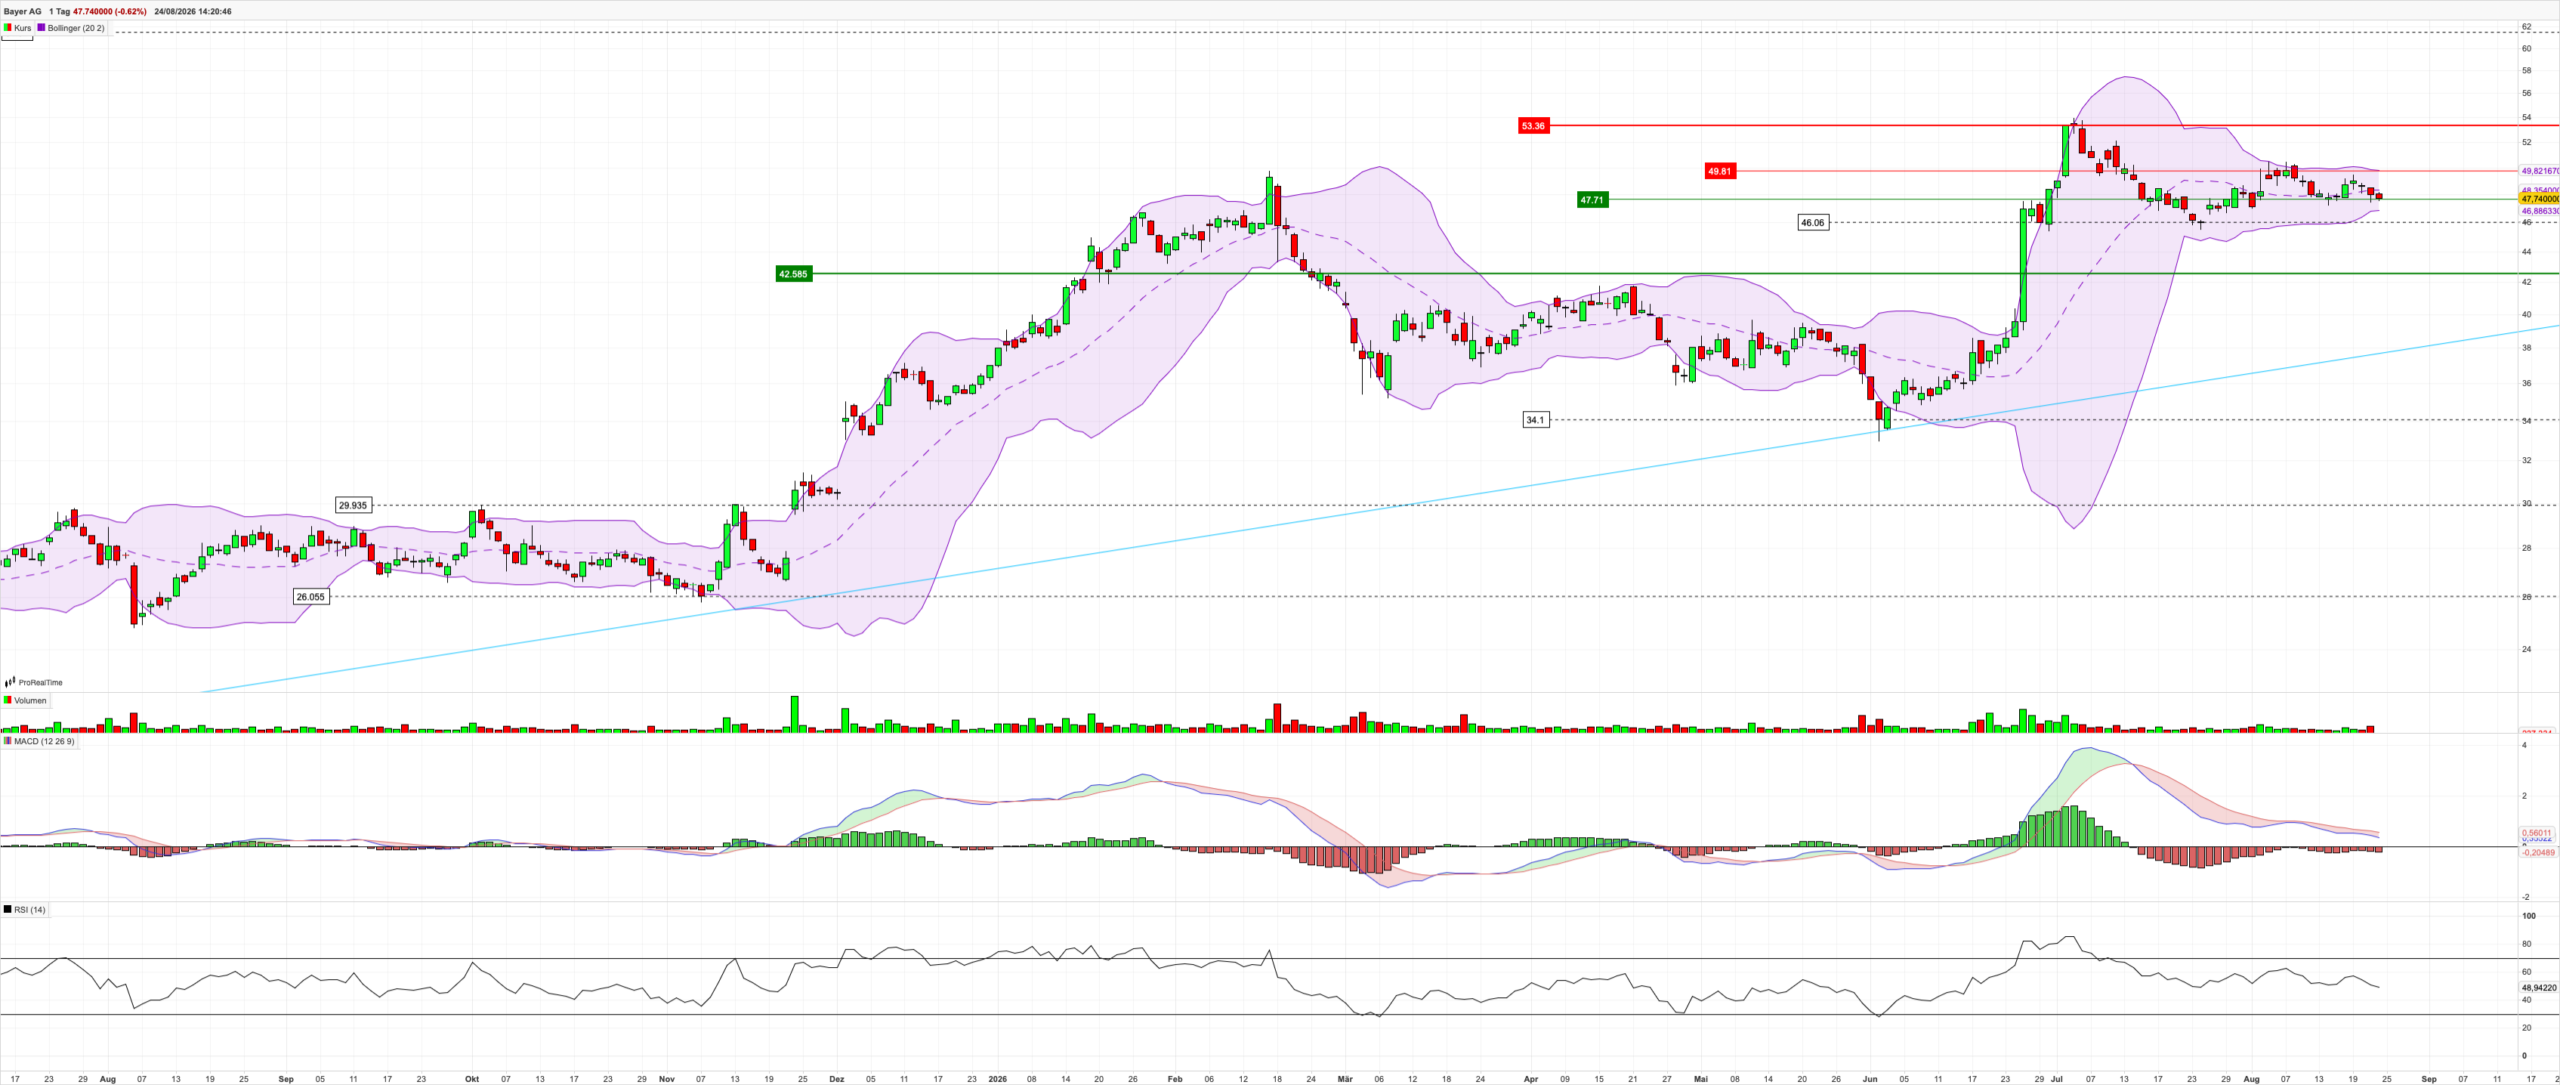
Das technische Bild der Bayer-Aktie hat sich nach dem deutlichen Aufwärtstrend zwischen Mai und Juli kurzfristig abgeschwächt.
Am 24. August 2026 notierte die Aktie bei rund 47,45 EUR. Nachdem der Kurs Anfang August noch über 50 EUR gelegen hatte, ist die Aktie in eine Konsolidierungsphase übergegangen und notiert aktuell unterhalb des jüngsten Widerstandsbereichs.
Entwicklung der vergangenen Wochen/Monate
(Stand: 24. August 2026)
| Indikator | Bewertung | Interpretation |
|---|---|---|
| RSI (14) | Neutral | Bei rund 48,5 liegt der RSI nahe der Mitte seiner Bandbreite und signalisiert weder eine überkaufte noch eine überverkaufte Situation. |
| MACD | Negativ | Die MACD-Linie ist unter die Signallinie gefallen und deutet damit auf ein schwächeres kurzfristiges Momentum hin. Beide Linien liegen jedoch weiterhin über der Nulllinie, sodass die übergeordnete Erholung bislang nicht vollständig aufgehoben wurde. |
| Bollinger-Bänder | Neutral | Die Aktie notiert nach dem Rückgang vom oberen Band in der unteren Hälfte der Bollinger-Band-Spanne. Die Bänder haben begonnen, sich zu verengen, was auf eine Konsolidierungsphase und ein geringeres kurzfristiges Momentum hindeutet. |
RSI (14)
Neutral
- Der RSI liegt aktuell bei rund 48,5.
- Damit befindet sich der Indikator leicht unterhalb der neutralen Marke von 50.
- Nach den deutlich höheren RSI-Werten während des starken Kursanstiegs im Juni und Juli hat sich das Momentum weiter normalisiert.
Interpretation
Der RSI deutet derzeit auf eine Konsolidierung und ein ausgeglichenes Momentum hin.
MACD (12/26/9)
Negativ
- Die MACD-Linie liegt aktuell bei rund 0,47 und damit unterhalb der Signallinie von etwa 0,64.
- Das bearishe Crossover deutet nach dem vorherigen Kursanstieg auf ein schwächeres kurzfristiges Momentum hin.
- Sowohl die MACD- als auch die Signallinie liegen jedoch weiterhin über der Nulllinie. Damit wurde der übergeordnete Erholungstrend bislang nicht vollständig aufgehoben.
Interpretation
Der MACD signalisiert derzeit ein nachlassendes kurzfristiges Momentum und liefert noch kein neues positives Signal.
Bollinger-Bänder
Neutral
- Das obere Bollinger-Band liegt aktuell bei rund 51,50 EUR.
- Das untere Band befindet sich bei etwa 46,06 EUR.
- Das mittlere Band liegt bei rund 48,78 EUR.
- Mit einem Kurs von rund 47,45 EUR notiert die Aktie unterhalb des mittleren Bandes, aber weiterhin oberhalb des unteren Bandes.
- Nach der deutlichen Ausweitung der Bollinger-Bänder während des Kursanstiegs im Juni und Juli haben sich die Bänder wieder verengt.
Interpretation
Die Bollinger-Bänder deuten auf eine abnehmende Volatilität und eine anhaltende Konsolidierungsphase hin.
Chancen
- Die wichtige Unterstützungszone bei 46–47 EUR ist bislang intakt.
- Die übergeordnete Erholungsstruktur seit den Tiefständen im Frühjahr wurde bisher nicht gebrochen.
- Der RSI befindet sich im neutralen Bereich und signalisiert kein ausgeprägt negatives Momentum.
- Beide MACD-Linien liegen trotz des bearishen Crossovers weiterhin über der Nulllinie.
- Ein nachhaltiger Ausbruch über den Bereich von 49,80–50,50 EUR könnte das technische Bild verbessern und die jüngsten Hochs wieder in den Fokus rücken.
Risiken
- Das kurzfristige Aufwärtsmomentum hat sich nach dem vorherigen Kursanstieg abgeschwächt.
- Die Aktie notiert derzeit unterhalb des mittleren Bollinger-Bandes.
- Der MACD hat ein bearishes Crossover ausgebildet und bislang noch kein neues positives Signal geliefert.
- Der Bereich von 49,80–50,50 EUR bildet weiterhin einen kurzfristigen Widerstand.
- Ein nachhaltiger Rückgang unter die Unterstützungszone bei 46–47 EUR würde die aktuelle Erholungsstruktur schwächen und das Risiko einer weitergehenden Korrektur erhöhen.
Kernaussage: Das technische Bild von Bayer hat sich vom positiven Momentum in Richtung Konsolidierung verschoben. Die mittelfristige Erholungsstruktur ist weiterhin intakt, allerdings deuten das MACD-Crossover und der Rückgang von den jüngsten Hochs auf ein schwächeres kurzfristiges Momentum hin.
MUMAK.me Bewertung Phase 5: Neutral = 0 MUMAK
Bayer AG
Was spricht für Bayer?
- Die günstige Entscheidung des Obersten Gerichtshofs der USA verbessert Bayers Position in den Roundup-Rechtsstreitigkeiten erheblich.
- Crop Science zeigt eine stärkere Profitabilität, da Effizienzmaßnahmen die Kosten senken.
- Nubeqa und Kerendia entwickeln sich zu wichtigen Wachstumstreibern im Pharmageschäft.
- Die Apollo-Transaktion stärkt Bayers Kapitalstruktur und unterstützt den Schuldenabbau.
- Bayer ist beim ausgewiesenen Ergebnis wieder in die Gewinnzone zurückgekehrt.
- Der langfristige technische Trend der Aktie bleibt positiv.
Was spricht gegen Bayer?
- Die Nettofinanzverschuldung bleibt hoch.
- Vergleichszahlungen aus Rechtsstreitigkeiten belasten den Free Cashflow weiterhin erheblich.
- Xarelto und Eylea stehen aufgrund von Patentabläufen und Wettbewerb unter erheblichem Druck.
- Das Umsatzwachstum des Konzerns bleibt vergleichsweise gering.
- Bayers Profitabilität liegt weiterhin unter jener vieler fokussierter Pharmaunternehmen.
Was wir beobachten
- Rechtliche Entwicklungen: Weitere Fortschritte bei den Roundup-Rechtsstreitigkeiten und die Auswirkungen der Durnell-Entscheidung.
- Operative Entwicklung: Das Wachstum neuerer Pharmaprodukte sowie die weitere Entwicklung der Profitabilität bei Crop Science.
- Technisches Bild: Die Unterstützungszone bei 46–47 EUR und der Widerstandsbereich bei 49,80–50,50 EUR bleiben wichtige Marken.
- Nächster Quartalsbericht: Bayer veröffentlicht am 3. November 2026 die Ergebnisse für das 3. Quartal 2026. Diese werden das nächste wichtige Update zur operativen Entwicklung und zum Gesamtjahresausblick liefern.
Zusammenfassung
Seit unserer vorherigen Analyse ist das fundamentale Bild von Bayer weitgehend unverändert geblieben. Gleichzeitig liefern die Entwicklungen bei der Marktstimmung und im technischen Bild zusätzliche Anhaltspunkte für die aktuelle Einschätzung.
Operativ ist Bayer nach den Q2-2026-Ergebnissen weiterhin auf Kurs. Das Unternehmen bestätigte seinen währungsbereinigten Ausblick für das Gesamtjahr, während die verbesserte Profitabilität bei Crop Science unterstützend wirkte.
Das rechtliche Umfeld hat sich nach der Durnell-Entscheidung des U.S. Supreme Court konstruktiver entwickelt. Die Entscheidung stärkt Bayers Position in den Roundup-Rechtsstreitigkeiten.
Die Marktstimmung ist weiterhin positiv. Gleichzeitig ist das technische Bild nach dem deutlichen Kursanstieg im Juni und Juli in eine neutrale Konsolidierungsphase übergegangen.
Insgesamt verbindet Bayer derzeit eine verbesserte operative Umsetzung mit Fortschritten beim rechtlichen Umfeld. Die nächsten Q3-Ergebnisse am 3. November 2026 werden ein wichtiger Anhaltspunkt dafür sein, ob sich die aktuelle operative Entwicklung fortsetzt.
Bewertung nach der MUMAK-Methode
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Positiv |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Neutral |
Gesamtbewertung


