

Alphabet Inc.
Bewertung
Diese Analyse bewertet Alphabet gemäß der MUMAK UMBRELLA Strategie .
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Industrie, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
Alphabet ist ein zentraler Anbieter in den Bereichen Internetsuche, digitale Werbung, Cloud-Infrastruktur, mobile Software und künstliche Intelligenz. Dadurch besitzt der Konzern strategische Bedeutung im globalen Wettbewerb um die technologische Führungsrolle bei KI, Rechenkapazitäten, Daten und digitalen Standards.
Die USA profitieren von Alphabets Forschungsbasis und den Investitionen des Unternehmens in die heimische Infrastruktur. Gleichzeitig betrachten Regierungen Cloud- und KI-Kapazitäten zunehmend als strategische Ressourcen.
Die Größe und marktbeherrschende Stellung des Konzerns führen jedoch zu anhaltenden regulatorischen Risiken. Kartellrechtliche Maßnahmen in den USA, die Durchsetzung des EU-Gesetzes über digitale Märkte (Digital Markets Act), Datenschutzvorschriften, Exportkontrollen und Anforderungen an die lokale Datenspeicherung können die Produktgestaltung, den Vertrieb und die Monetarisierung beeinflussen.
Chancen
- Die führende Position der USA bei KI und Cloud-Infrastruktur stärkt die strategische Bedeutung von Alphabet.
- Die weltweit steigende Nachfrage nach souveränen und sicheren Cloud-Kapazitäten kann zusätzliche Geschäftsmöglichkeiten im Unternehmenskundensegment schaffen.
- Alphabet verbindet innerhalb seiner KI-Infrastruktur eigene Modelle, TPUs, Cloud-Kapazitäten und den direkten Zugang zu Endkunden.
- Waymo und weitere langfristig ausgerichtete Projekte ermöglichen eine Beteiligung an strategisch wichtigen Zukunftstechnologien.
Risiken
- Kartellrechtliche Maßnahmen in den USA und Europa könnten die bevorzugte Platzierung eigener Dienste, die Bündelung von Angeboten und bestimmte Praktiken im Werbetechnologiegeschäft einschränken.
- Die Regulierung digitaler Märkte kann die Compliance-Kosten erhöhen und die unternehmerische Flexibilität bei Google Search, Google Play und im Werbegeschäft reduzieren.
- Exportkontrollen und die Spannungen zwischen den USA und China können den Zugang zu Kunden, Lieferanten und Märkten für fortschrittliche Technologien begrenzen.
- Unterschiedliche Vorschriften zu Datensouveränität, Datenschutz und KI-Sicherheit können die Einführung neuer Produkte verzögern.
Kernaussage: Alphabets strategische Position in den Bereichen KI, Cloud-Infrastruktur und digitale Technologien überwiegt die regulatorischen und geopolitischen Risiken und unterstützt eine positive geopolitische Bewertung.
MUMAK.me Bewertung Phase 1: Positiv = 1 MUMAK
Alphabet Inc.
Branche
Einordnung
Alphabet ist in den Bereichen digitale Werbung, Internetsuche, Cloud-Computing, generative KI, Video und autonomes Fahren tätig. Die Branche profitiert vom strukturellen Wachstum der Onlineaktivitäten, der Cloud-Migration von Unternehmen und der zunehmenden Nutzung künstlicher Intelligenz.
Alphabet verfügt mit Google Search, YouTube, Android, Chrome und Workspace über eine starke globale Reichweite. Gleichzeitig bildet Google Cloud einen zweiten bedeutenden Wachstumsmotor.
Der Wettbewerb ist jedoch intensiv: Microsoft, Amazon, Meta, OpenAI und weitere KI-Plattformen konkurrieren um Nutzer, Werbekunden, Unternehmensaufträge und Entwicklerökosysteme.
Bewertungsvergleich: Alphabet und große Technologieplattformen
| Kennzahl | Alphabet 2026e | Vergleichsgruppe* | Bewertung |
|---|---|---|---|
| KGV | 17,2x | ca. 20–35x | Niedrigere Bewertung |
| EBIT-Marge | 34,5 % | ca. 25–45 % | Im Rahmen |
| Umsatzwachstum 2026e | 23,8 % | ca. 10–25 % | Stärker |
| Free-Cashflow-Marge | 1,6 % | ca. 15–35 % | Schwächer |
*Die Vergleichsgruppe umfasst Microsoft, Amazon und Meta. Die Branchenbandbreiten dienen als Orientierung. Alphabet-Schätzungen: MarketScreener, September 2026.
Chancen
- KI-Funktionen können die Nutzung von Google Search und die Relevanz der ausgespielten Werbung stärken.
- Google Cloud kann durch KI-Infrastruktur und KI-Lösungen für Unternehmen weitere Marktanteile gewinnen.
- YouTube und Abonnementdienste diversifizieren die Umsatzbasis über das traditionelle Suchmaschinengeschäft hinaus.
- TPUs und das breitere Gemini-Ökosystem können die Bindung von Kunden und Entwicklern an die Plattform von Alphabet vertiefen.
Risiken
- KI-Assistenten können das Nutzerverhalten verändern und die traditionelle Monetarisierung der Internetsuche schwächen.
- Der Ausbau der Cloud- und KI-Infrastruktur erfordert außergewöhnlich hohe Investitionen.
- Der Wettbewerb um KI-Modelle, Chips, Fachkräfte und Unternehmensaufträge bleibt intensiv.
- Die Nachfrage nach digitaler Werbung reagiert weiterhin sensibel auf konjunkturelle Entwicklungen sowie Veränderungen bei Messverfahren und Datenschutzvorschriften.
Kernaussage: Das strukturelle Wachstum in den Bereichen KI, Cloud und digitale Werbung unterstützt trotz des intensiven Wettbewerbs und der hohen Kapitalintensität eine positive Branchenbewertung.
MUMAK.me Bewertung Phase 2: Positiv = 1 MUMAK
Alphabet Inc.
Fundamentaldaten
Einordnung
Alphabet erzielte im zweiten Quartal 2026 starke operative Ergebnisse. Der Umsatz stieg um 24 % auf 119,80 Mrd. USD. Dabei verzeichnete Google Services ein Wachstum von 15 %, während der Umsatz von Google Cloud um 82 %zulegte.
Der ausgewiesene Nettogewinn stieg deutlich, da das sonstige Ergebnis einen Gewinn aus Beteiligungen in Höhe von 99,0 Mrd. USD enthielt. Dieser nicht operative Effekt erhöhte das GAAP-Ergebnis erheblich und sollte nicht als wiederkehrender operativer Gewinn betrachtet werden.
Gleichzeitig fiel der Free Cashflow im zweiten Quartal negativ aus, da die Investitionsausgaben auf 44,92 Mrd. USDstiegen. Dies spiegelt den raschen Ausbau der KI-Infrastruktur wider.
Finanzentwicklung
| Kennzahl | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 119,80 Mrd. USD | 96,43 Mrd. USD | +24 % |
| Operatives Ergebnis | 40,77 Mrd. USD | 31,27 Mrd. USD | +30 % |
| Nettogewinn | 112,19 Mrd. USD | 28,20 Mrd. USD | +298 % |
| Verwässertes Ergebnis je Aktie | 9,11 USD | 2,31 USD | +294 % |
| Operativer Cashflow | 39,07 Mrd. USD | 27,75 Mrd. USD | +41 % |
| Free Cashflow | −5,86 Mrd. USD | 5,30 Mrd. USD | Ins Negative gedreht |
Segmententwicklung
| Segment | Umsatz Q2 2026 | Wachstum | Operatives Ergebnis |
|---|---|---|---|
| Google Services | 94,54 Mrd. USD | +15 % | 39,54 Mrd. USD |
| Google Cloud | 24,77 Mrd. USD | +82 % | 8,81 Mrd. USD |
| Other Bets | 0,38 Mrd. USD | +2 % | −1,80 Mrd. USD |
| Alphabet gesamt | 119,80 Mrd. USD | +24 % | 40,77 Mrd. USD |
Quelle: Alphabet-Ergebnisbericht für das zweite Quartal 2026, 22. Juli 2026.
Historische Finanzentwicklung
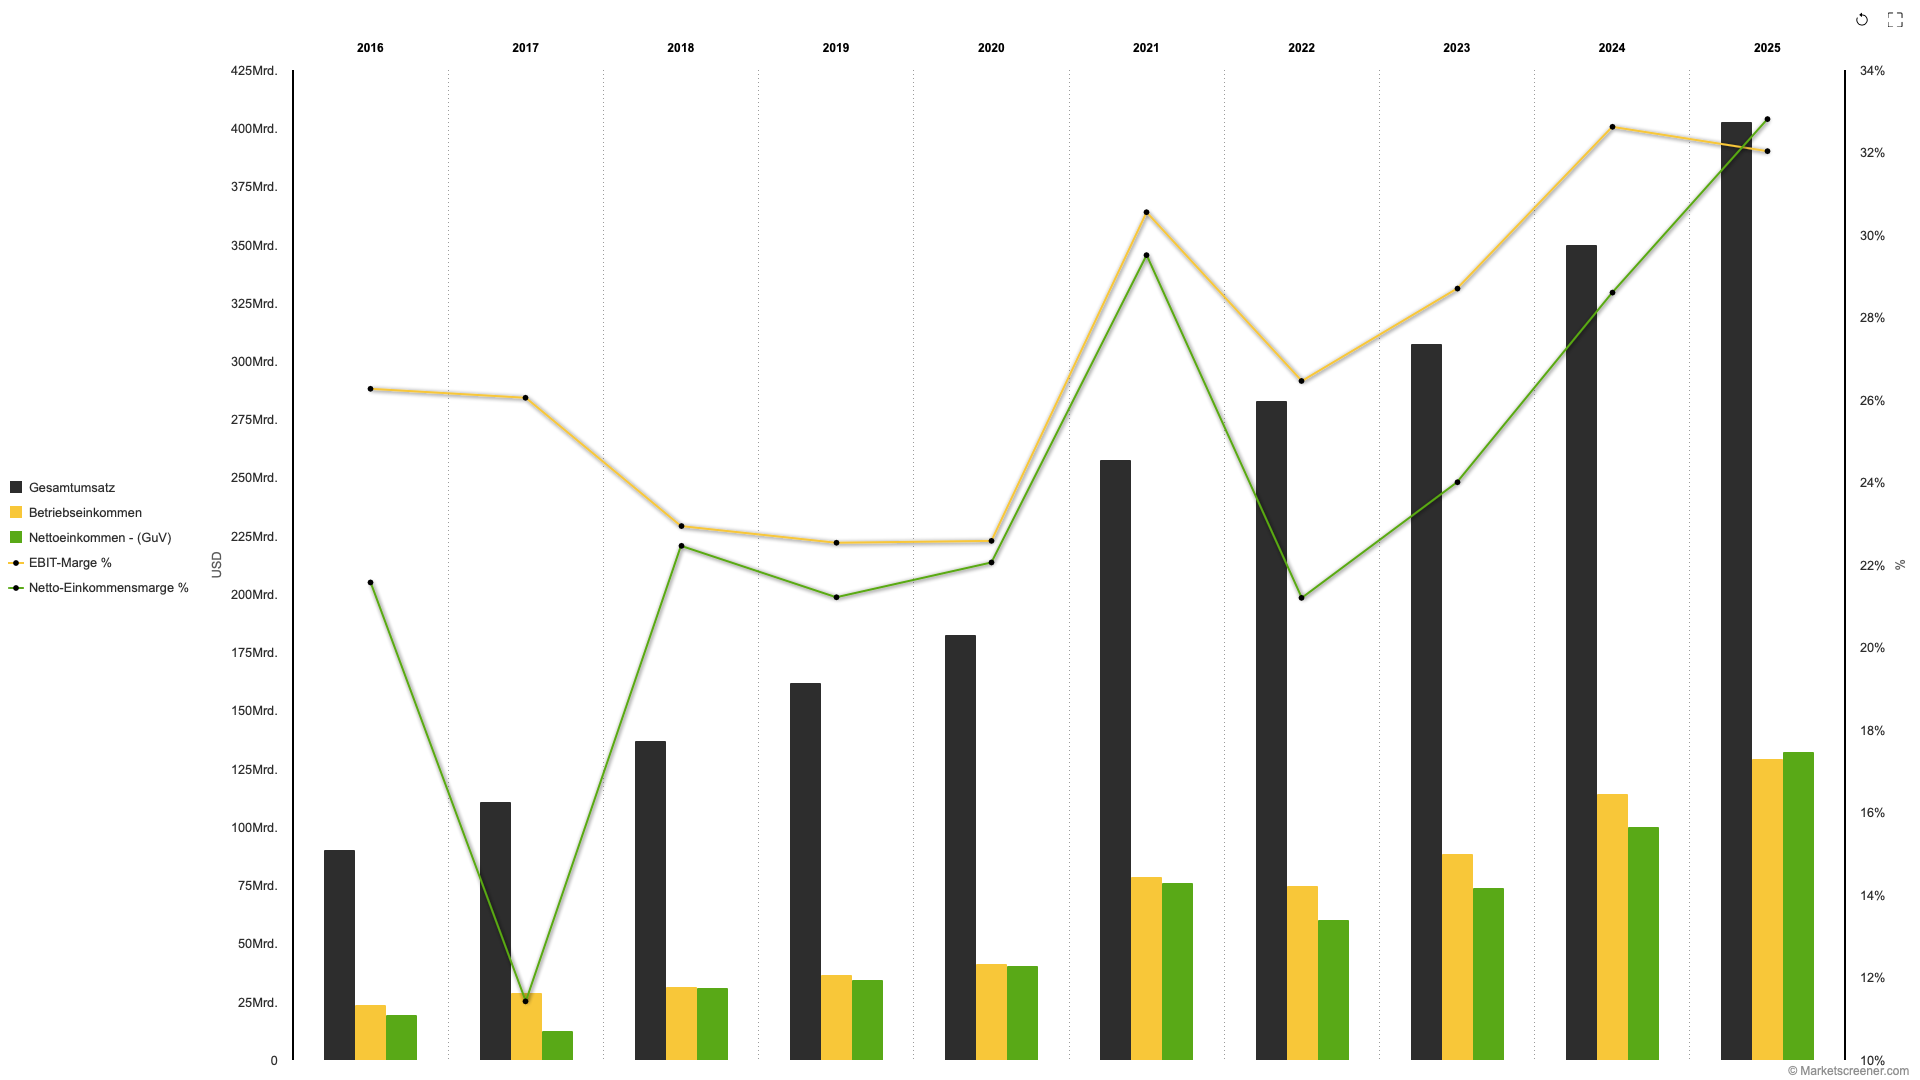
Alphabets Umsatz und operatives Ergebnis sind seit 2022 kontinuierlich gestiegen. Im Jahr 2025 erreichte der Umsatz 402,84 Mrd. USD, während das EBIT auf 129,04 Mrd. USD zunahm. Die EBIT-Marge erholte sich auf rund 32 %. Unterstützt wurde diese Entwicklung durch Kostendisziplin, das Wachstum des Werbegeschäfts und die steigende Profitabilität von Google Cloud.
Finanzausblick
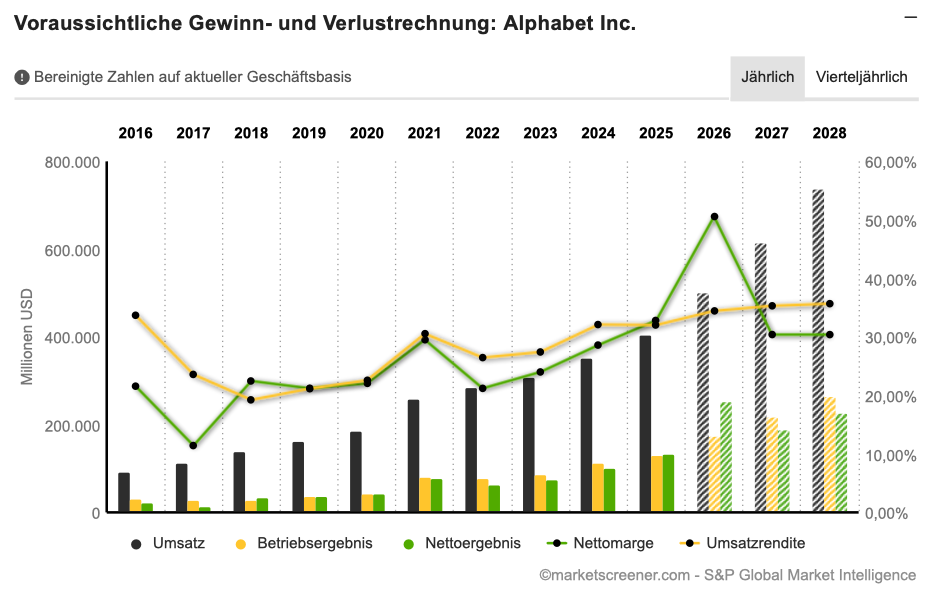
Die Marktschätzungen deuten bis 2028 auf weiterhin starkes Wachstum hin. Der Umsatz dürfte durch die KI-gestützte Weiterentwicklung von Google Search, das Wachstum von YouTube und die Expansion von Google Cloud steigen.
Für die operativen Margen wird eine weitere Verbesserung erwartet. Der Free Cashflow dürfte jedoch unter Druck bleiben, da das Infrastrukturprogramm schneller wächst als der operative Cashflow. Auch die Prognose für den Nettogewinn 2026 ist durch den im zweiten Quartal erfassten Gewinn aus Beteiligungen erheblich verzerrt.
Zentrale Erkenntnisse
- Der Umsatz stieg im zweiten Quartal um 24 %, das operative Ergebnis um 30 %.
- Google Cloud beschleunigte das Wachstum auf 82 % und erhöhte seinen Ergebnisbeitrag erheblich.
- Google Search, YouTube und Abonnementangebote trugen zum Wachstum von Google Services bei.
- Der ausgewiesene Nettogewinn wurde durch einen hohen nicht operativen Beteiligungsgewinn erhöht.
- Die Investitionen in die KI-Infrastruktur drückten den quartalsweisen Free Cashflow unter null.
- Die Bilanz verfügte trotz höherer Verschuldung und Investitionsausgaben weiterhin über erhebliche Liquiditätsreserven.
Chancen
- Das Wachstum und die Margensteigerung von Google Cloud können den Ergebnisbeitrag des Segments weiter erhöhen.
- Die Integration künstlicher Intelligenz kann die Nutzung von Google Search, die Werbekonversion und das Wachstum der Abonnements unterstützen.
- Die Skalierung über KI-Modelle, Chips, Rechenzentren und Vertriebskanäle kann langfristig die Wirtschaftlichkeit verbessern.
- Der starke operative Cashflow schafft finanziellen Spielraum zur Finanzierung des KI-Investitionszyklus.
Risiken
- Die Investitionsausgaben könnten länger als erwartet auf einem hohen Niveau bleiben.
- Eine niedrigere Rendite auf die Investitionen in die KI-Infrastruktur würde den Free Cashflow und die Bewertung belasten.
- Das ausgewiesene Ergebnis wird ungewöhnlich stark durch volatile Gewinne aus Beteiligungen beeinflusst.
- Die Abhängigkeit vom Werbegeschäft und mögliche regulatorische Maßnahmen bleiben wesentliche Geschäftsrisiken.
Kernaussage: Das starke operative Wachstum, die steigenden Margen und die dynamische Entwicklung von Google Cloud unterstützen eine positive fundamentale Bewertung.
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
Alphabet Inc.
News, Analysten und Marktstimmung
Einordnung
Zum Zeitpunkt der Aufnahme in die UMBRELLA Strategie war die Marktstimmung gegenüber Alphabet positiv. Die Ergebnisse des zweiten Quartals zeigten eine breit abgestützte operative Dynamik, während sich das Wachstum von Google Cloud deutlich beschleunigte und die Nutzung von Gemini weiter zunahm.
Die Analysteneinschätzungen fielen überwiegend positiv aus. Mehrere Analysehäuser erhöhten im September ihre Kursziele. Den wichtigsten Gegenpol bildeten die regulatorischen Entwicklungen.
Am 16. September ordnete ein US-Gericht für Googles Werbetechnologiegeschäft Maßnahmen zur Interoperabilität, zur Weitergabe von Daten und zur Verhinderung diskriminierender Praktiken an. Darüber hinaus wurde eine sechsjährige Überwachung festgelegt.
Im Juli verhängte die Europäische Kommission außerdem DMA-Geldbußen von insgesamt 890 Mio. EUR. Diese betrafen die bevorzugte Platzierung eigener Angebote in Google Search sowie Einschränkungen bei der Weiterleitung von Nutzern auf alternative Angebote außerhalb von Google Play.
Wichtige Entwicklungen
- Der Umsatz stieg im zweiten Quartal um 24 %, unterstützt durch Google Search, YouTube, Abonnements und Google Cloud.
- Der Umsatz von Google Cloud erhöhte sich um 82 %, getragen von der wachsenden Nachfrage nach KI-Infrastruktur und KI-Lösungen für Unternehmen.
- Gemini Enterprise wurde laut Alphabet von fast 90 % der Fortune-100-Unternehmen genutzt.
- Die Gemini-Modelle verarbeiteten 22 Mrd. API-Tokens pro Minute, während die Gemini-App 950 Mio. monatlich aktive Nutzer erreichte.
- Ein US-Gericht ordnete verhaltensbezogene Maßnahmen für das Werbetechnologiegeschäft an, verlangte in der angeführten Entscheidung jedoch keine strukturelle Aufspaltung.
- Tigress erhöhte das Kursziel für Alphabet am 18. September auf 485 USD und bestätigte die Bewertung „Strong Buy“. Evercore ISI hob das Kursziel am 17. September auf 450 USD an und bestätigte „Outperform“.
Analystenkonsens
| Durchschnittliche Empfehlung | KAUFEN |
| Anzahl Analysten | 61 |
| Durchschnittlichem Kursziel | ca. 429,5 USD |
| Abstand zum Durchschnittsziel | ca. +21 % |
| Höchstes Kursziel Ziel | 515 USD |
| Niedrigstes Kursziel Ziel | 340 USD |
Quelle: MarketScreener, September 2026.
Interessante Tatsache
Das operative Ergebnis von Google Cloud hat sich im zweiten Quartal 2026 auf 8,81 Mrd. USD mehr als verdreifacht, während der Umsatz um 82 % stieg. Diese Entwicklung zeigt, wie schnell die Nachfrage nach KI-Infrastruktur den Ergebnisbeitrag von Alphabets zweitgrößtem Geschäftsbereich verändern kann.
Chancen
- Die weitere Verbreitung von Gemini kann sowohl die Nutzung durch Privatkunden als auch die Nachfrage von Unternehmen stärken.
- Höhere Kursziele und ein breiter Kaufkonsens unterstützen das Vertrauen des Marktes.
- Die beschleunigte Entwicklung von Google Cloud schafft neben dem Werbegeschäft einen klareren zweiten Wachstumsmotor.
- Verhaltensbezogene statt struktureller Maßnahmen reduzieren in der angeführten Gerichtsentscheidung das unmittelbare Risiko einer Aufspaltung.
Risiken
- Regulatorische Auflagen können Alphabets Integrationsvorteile und die Wirtschaftlichkeit des Werbegeschäfts schwächen.
- Weitere Geldbußen, Berufungsverfahren und regulatorische Entscheidungen können zusätzliche Volatilität auslösen.
- Die hohen Erwartungen an Gemini und Google Cloud erhöhen das Enttäuschungsrisiko.
- Analystenkursziele können Veränderungen bei Zinsen, Investitionsannahmen oder dem Wettbewerb im KI-Bereich nur verzögert berücksichtigen.
Kernaussage: Die starken Ergebnisse, die zunehmende Nutzung künstlicher Intelligenz und der breite Kaufkonsens überwiegen die regulatorischen Belastungsfaktoren und unterstützen eine positive Bewertung der Nachrichtenlage und Marktstimmung.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
Alphabet Inc.
Charttechnik
Einordnung
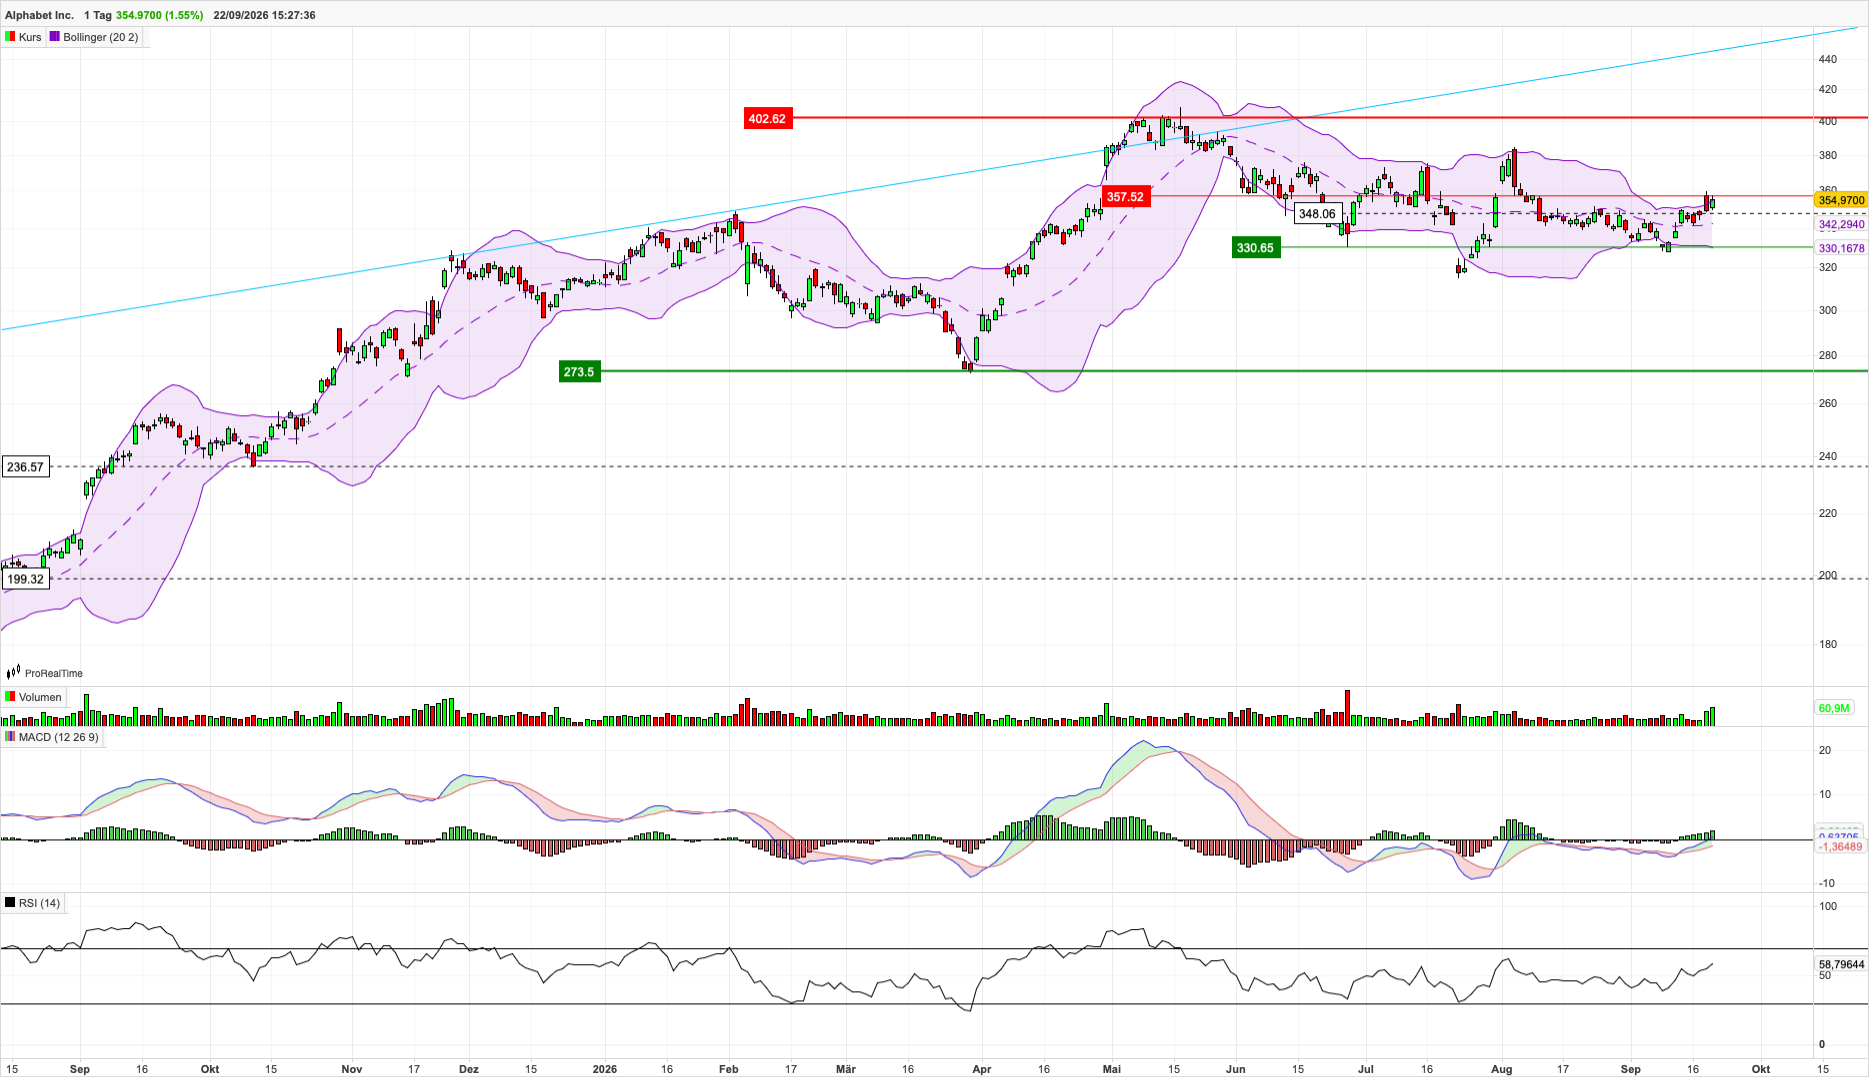
Die Alphabet-A-Aktie schloss am 18. September 2026 bei 349,54 USD. Am 14. September eröffnete die Aktie bei 343,12 USD und damit leicht über dem Hoch des vorherigen Handelstages von 342,98 USD. Dadurch entstand nach einer Phase enger werdender Bollinger-Bänder ein Aufwärtsgap.
Die Sitzung endete mit einem Kursgewinn von 3,2 %. Auch in der darauffolgenden Woche notierte die Aktie weiterhin oberhalb der Mittellinie der Bollinger-Bänder.
Der RSI (14) lag am 18. September bei rund 57 und signalisierte damit eine konstruktive Dynamik, ohne einen überkauften Zustand anzuzeigen. Die MACD-Linie bewegte sich weiterhin nahe der neutralen Zone, lag jedoch deutlich über ihrer Signallinie. Dies deutete auf ein zunehmend positives Momentum hin.
Nach einem zwischenzeitlichen Hoch von 359,44 USD schloss die Aktie unterhalb des oberen Bollinger-Bandes bei rund 352,50 USD. Eine erste Unterstützungszone lag im Bereich des Ausbruchsniveaus bei 342–343 USD. Darunter befand sich eine weitere Unterstützung bei rund 331–333 USD.
Entwicklung der vergangenen Wochen/Monate
Technische Indikatoren
| Indikator | Bewertung | Interpretation |
|---|---|---|
| RSI (14) | Positiv | Bei rund 57; positives Momentum ohne überkauftes Signal |
| MACD | Positiv | MACD-Momentum nahe der neutralen Zone, wobei die MACD-Linie über ihrer Signallinie liegt |
| Bollinger-Bänder | Positiv | Kurs oberhalb der Mittellinie und nahe dem oberen Bollinger-Band |
Chancen
- Ein Kurs oberhalb von 342–343 USD würde die Ausbruchsstruktur bestätigen.
- Ein nachhaltiger Anstieg über 359–360 USD könnte eine erneute Aufwärtsbewegung bestätigen.
- Der RSI lässt weiteren Spielraum für Kurssteigerungen, bevor ein überkaufter Bereich erreicht wird.
- Das zunehmende MACD-Momentum unterstützt das positive kurzfristige Signal.
Risiken
- Die Kursumkehr vom Tageshoch bei 359,44 USD am 18. September deutet auf einen Widerstandsbereich bei 359–360 USD hin.
- Ein Schlusskurs unter 342 USD könnte das Aufwärtsgap schließen und den Ausbruch abschwächen.
- Ein Rückgang unter 331–333 USD würde das kurzfristige charttechnische Bild deutlich verschlechtern.
- Zum Zeitpunkt der Aufnahme in die UMBRELLA Strategie war noch kein verbindliches Stop-Loss-Niveau festgelegt.
Kernaussage: Das Aufwärtsgap nach der Verengung der Bollinger-Bänder, der positive RSI und das sich verbessernde MACD-Momentum unterstützen eine positive charttechnische Bewertung. Das Risikomanagement erfordert jedoch die Festlegung eines verbindlichen Stop-Loss-Niveaus.
MUMAK.me Bewertung Phase 5: Positiv = 1 MUMAK
Alphabet Inc.
Was spricht aktuell für Alphabet?
- Umsatz und operatives Ergebnis wachsen deutlich.
- Google Cloud verzeichnet ein beschleunigtes Wachstum und erhöht seinen Ergebnisbeitrag.
- Alphabet verbindet KI-Modelle, eigene Chips, Infrastruktur und eine globale Vertriebsreichweite.
- Der Analystenkonsens lautet „Kaufen“ und das durchschnittliche Kursziel signalisiert weiteres Kurspotenzial.
- Der Ausbruch im September folgte auf eine Verengung der Bollinger-Bänder und wurde von einem höheren Handelsvolumen begleitet.
- Der Konzern verfügt über umfangreiche Liquiditätsreserven und einen starken operativen Cashflow.
Was spricht aktuell gegen Alphabet?
- Die hohen Investitionen in die KI-Infrastruktur setzen den Free Cashflow erheblich unter Druck.
- Regulatorische Maßnahmen in den USA und der EU können die Integration und Monetarisierung wichtiger Plattformangebote beeinträchtigen.
- Der Wettbewerb in den Bereichen KI, Cloud, Internetsuche und digitale Werbung ist intensiv.
- Das ausgewiesene Ergebnis für 2026 ist durch hohe nicht realisierte Beteiligungsgewinne verzerrt.
- Zum Zeitpunkt der Aufnahme war das verbindliche Stop-Loss-Niveau noch nicht festgelegt.
Was wir beobachten
- Die Entwicklung von Umsatz, operativer Marge und Google Cloud im dritten Quartal 2026.
- Die Investitionsausgaben, den operativen Cashflow und die weitere Entwicklung des Free Cashflows.
- Die Verbreitung von Gemini, die KI-gestützte Nutzung von Google Search und die Monetarisierung des Werbegeschäfts.
- Die Umsetzung und finanziellen Auswirkungen der US-Auflagen für das Werbetechnologiegeschäft und der EU-DMA-Entscheidungen.
- Die endgültige Festlegung und anschließende Überwachung des verbindlichen Stop-Loss-Niveaus.
Zusammenfassung
Alphabet wurde mit einem übereinstimmenden fundamentalen und charttechnischen Signal in die UMBRELLA Strategie aufgenommen. Der Konzern verbindet starkes Umsatzwachstum, eine steigende operative Profitabilität, die dynamische Entwicklung von Google Cloud und einen breiten Kaufkonsens der Analysten. Das Aufwärtsgap nach der Verengung der Bollinger-Bänder bestätigte zusätzlich das positive Einstiegssignal.
Die wesentlichen Risiken sind ebenfalls klar erkennbar. Die hohen Investitionen in die KI-Infrastruktur belasten den Free Cashflow, regulatorische Maßnahmen verändern die wirtschaftlichen Rahmenbedingungen wichtiger Plattformgeschäfte und der Wettbewerb bleibt intensiv.
Die weitere Entwicklung der Position hängt daher von einer anhaltend starken operativen Umsetzung und einem disziplinierten Risikomanagement ab. Dazu gehört insbesondere die Festlegung eines verbindlichen Stop-Loss-Niveaus.
Bewertung nach der MUMAK-Methode
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Positiv |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Positiv |
Gesamtbewertung


