

TKMS AG & Co. KGaA
TKMS ist einer der strategisch bedeutendsten maritimen Verteidigungskonzerne Europas. Das in Kiel ansässige Unternehmen entwickelt und baut konventionelle U-Boote, Überwasserkampfschiffe und spezialisierte Marineschiffe. Über Atlas Elektronik liefert TKMS zudem Sonarsysteme, Sensoren, Torpedos, Führungssysteme und maritime Elektronik.
Die Perspektiven des Unternehmens werden zunehmend durch die steigenden Beschaffungsprogramme Europas und der NATO im maritimen Verteidigungsbereich geprägt. Der Auftragsbestand von TKMS belief sich nach den ersten neun Monaten des Geschäftsjahres 2025/26 auf rund 20,1 Mrd. EUR, verglichen mit 18,2 Mrd. EUR zum Ende des Geschäftsjahres 2024/25.
Das Canadian Patrol Submarine Project stellt eine der größten potenziellen Geschäftschancen in der Geschichte des Unternehmens dar. Kanada hat TKMS als bevorzugten Anbieter für bis zu zwölf U-Boote auf Basis der Plattform Type 212CD ausgewählt.
Die operative Dynamik hat sich deutlich verstärkt. In den ersten neun Monaten des Geschäftsjahres 2025/26 stieg der Umsatz um 19 % auf 1,890 Mrd. EUR.
Bewertung
Diese Analyse bewertet TKMS gemäß der UMBRELLA-Strategie unter Anwendung der MUMAK-Methode.
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Industrie, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
TKMS profitiert vom Wiederaufbau der europäischen und NATO-Seestreitkräfte. U-Boote, U-Boot-Abwehrsysteme, maritime Überwachung sowie der Schutz wichtiger Seewege im Atlantik und in der Ostsee haben bei den Verteidigungsausgaben deutlich an Priorität gewonnen.
Das U-Boot-Programm Type 212CD ist ein zentraler Wachstumstreiber für TKMS. Deutschland und Norwegen nutzen das Programm bereits, und Norwegen erhöhte seine Bestellung im Januar 2026 auf sechs U-Boote. Im Juli wählte Kanada Team 212CD als bevorzugten Anbieter für bis zu zwölf U-Boote aus. Kommt eine endgültige Vereinbarung zustande, könnten Deutschland, Norwegen und Kanada U-Boote auf Basis derselben Plattform betreiben.
Chancen
- Steigende europäische Verteidigungsausgaben: Höhere Verteidigungsbudgets stützen die Nachfrage nach U-Booten, Fregatten und Marinesystemen.
- Wachsende NATO-Zusammenarbeit: Deutschland, Norwegen und möglicherweise Kanada könnten das U-Boot Type 212CD einsetzen.
- Chance in Kanada: Kanada hat TKMS als bevorzugten Anbieter für sein neues U-Boot-Programm ausgewählt.
- Modernisierung der deutschen Marine: Deutschland investiert in neue U-Boote und Fregatten.
- Strategische Bedeutung: Die maritime Verteidigung gewinnt in der Ostsee und im Nordatlantik an Bedeutung.
- Internationale Expansion: Projekte in Kanada und Indien könnten die Abhängigkeit vom deutschen Markt verringern.
Risiken
- Abhängigkeit von staatlichen Budgets: Der Großteil der TKMS-Aufträge hängt von öffentlichen Verteidigungsausgaben ab.
- Politische Verzögerungen: Große militärische Projekte können verschoben werden.
- Lange Beschaffungsprozesse: Der Abschluss großer Verträge kann mehrere Jahre dauern.
- Veränderte Prioritäten: Wahlen oder politische Kurswechsel können die Verteidigungsausgaben beeinflussen.
- Exportbeschränkungen: Europäische Vorschriften können Verkäufe in bestimmte Länder einschränken.
Kernaussage: Höhere Verteidigungsausgaben und eine stärkere NATO-Zusammenarbeit unterstützen TKMS, große Aufträge bleiben jedoch von politischen Entscheidungen abhängig.
MUMAK.me Bewertung Phase 1: Positiv = 1 MUMAK
TKMS AG & Co. KGaA
Branche
Einordnung
Die maritime Verteidigung tritt nach Jahren begrenzter Investitionen in vielen NATO-Flotten in eine Phase deutlich höherer Ausgaben ein. Die Nachfrage nach U-Booten, Fregatten, Sonarsystemen, Unterwasserwaffen und Marineelektronik steigt – alles zentrale Geschäftsfelder von TKMS.
TKMS erweitert seine Kapazitäten in Wismar und arbeitet mit internationalen Werften sowie Technologiepartnern zusammen. Atlas Elektronik stärkt zudem die Position des Konzerns bei Marineelektronik und integrierten Systemen.
Bewertungsvergleich
| Kennzahl | TKMS 2026e | Europäische Verteidigungs-/Marine-Vergleichsgruppe* | Bewertung |
|---|---|---|---|
| KGV | 39,5x | ca. 24-32x | Schwächer |
| EBIT-Marge | 6,5 % | ca. 8-12 % | Schwächer |
| Nettomarge | 6 % | ca. 6-9 % | Schwächer |
| Umsatzwachstum | ca. 5 % | ca. 7-12 % | Schwächer |
*Die Vergleichsgruppe umfasst ausgewählte europäische Verteidigungs- und Marineunternehmen, darunter BAE Systems, Fincantieri, Saab und Thales. Quelle: MarketScreener-Konsens.
Chancen
- Wachsender Markt für maritime Verteidigung: Europäische Länder investieren verstärkt in U-Boote, Fregatten und Marinetechnologie.
- Starke Marktposition: TKMS gehört zu den führenden Anbietern nichtnuklearer U-Boote.
- Hohe Markteintrittsbarrieren: Der Bau moderner U-Boote erfordert fortschrittliche Technologie und jahrzehntelange Erfahrung.
- Großer Auftragsbestand: Ein Auftragsbestand von mehr als 20 Mrd. EUR bietet hohe Visibilität für das künftige Geschäft.
- Marineelektronik: Sensoren, Sonar- und Elektroniksysteme verbreitern das Produktportfolio von TKMS.
- Langfristiges Servicegeschäft: Wartung und Modernisierung können über Jahrzehnte nach der Auslieferung Umsätze generieren.
Risiken
- Begrenzte Produktionskapazitäten: Werften können nur eine begrenzte Zahl von Schiffen gleichzeitig bauen.
- Fachkräftemangel: Der Marineschiffbau benötigt hoch spezialisierte Mitarbeiter.
- Komplexe Lieferketten: Verzögerungen bei Komponenten können große Projekte bremsen.
- Starker Wettbewerb: Europäische und internationale Schiffbauer konkurrieren um große Marineaufträge.
- Lange Lieferzeiten: Der Bau von U-Booten und Fregatten kann viele Jahre dauern.
- Steigende Kosten: Höhere Arbeits- und Materialkosten können die Profitabilität belasten.
Kernaussage: Steigende Marineausgaben und die starke Position von TKMS im U-Boot-Bereich unterstützen das Unternehmen, während Produktionskapazitäten und komplexe Projekte wichtige Herausforderungen bleiben.
MUMAK.me Bewertung Phase 2: Positiv = 1 MUMAK
TKMS AG & Co. KGaA
Fundamentaldaten
Einordnung
TKMS erzielte einen Umsatz von rund 1,9 Mrd. EUR, was einem Anstieg von 19 % gegenüber dem Vorjahrentspricht.
Das bereinigte EBIT erhöhte sich auf 110 Mio. EUR, verglichen mit 98 Mio. EUR im Vorjahreszeitraum.
Besonders wichtig ist die deutliche Anhebung der Umsatzprognose für das Gesamtjahr. TKMS erwartet nun für das Geschäftsjahr 2025/26 ein Umsatzwachstum von 10–12 %, gegenüber der bisherigen Prognose von 2–5 %.
Der optimistischere Ausblick spiegelt insbesondere die positive Entwicklung bei ATLAS ELEKTRONIK und im Bereich Surface Vessels wider, während für das U-Boot-Geschäft ein moderates Wachstum erwartet wird.
Finanzielle Entwicklung – 9M GJ 2025/26
| Kennzahl | 9M GJ 2025/26 | 9M GJ 2024/25 | Veränderung |
|---|---|---|---|
| Umsatz | 1,890 Mrd. EUR | 1,587 Mrd. EUR | +19 % |
| Bereinigtes EBIT | 110 Mio. EUR | 98 Mio. EUR | +13 % |
| Bereinigte EBIT-Marge | 5,8 % | 6,1 % | −0,3 Prozentpunkte |
| Auftragseingang | 3,409 Mrd. EUR | 5,597 Mrd. EUR | −39 % |
| Auftragsbestand | 20,6 Mrd. EUR | 18,2 Mrd. EUR | +13 % |
| Free Cashflow | −72 Mio. EUR | +756 Mio. EUR | −828 Mio. EUR |
Der Rückgang des Auftragseingangs sollte nicht als Verschlechterung der zugrunde liegenden Nachfrage interpretiert werden.
Der Vorjahresvergleich fiel außergewöhnlich hoch aus, da TKMS mehrere Großaufträge erhielt, darunter die Erweiterung des deutsch-norwegischen Type-212CD-Programms sowie den Auftrag für das neue Forschungsschiff Polarstern.
Historische Finanzentwicklung
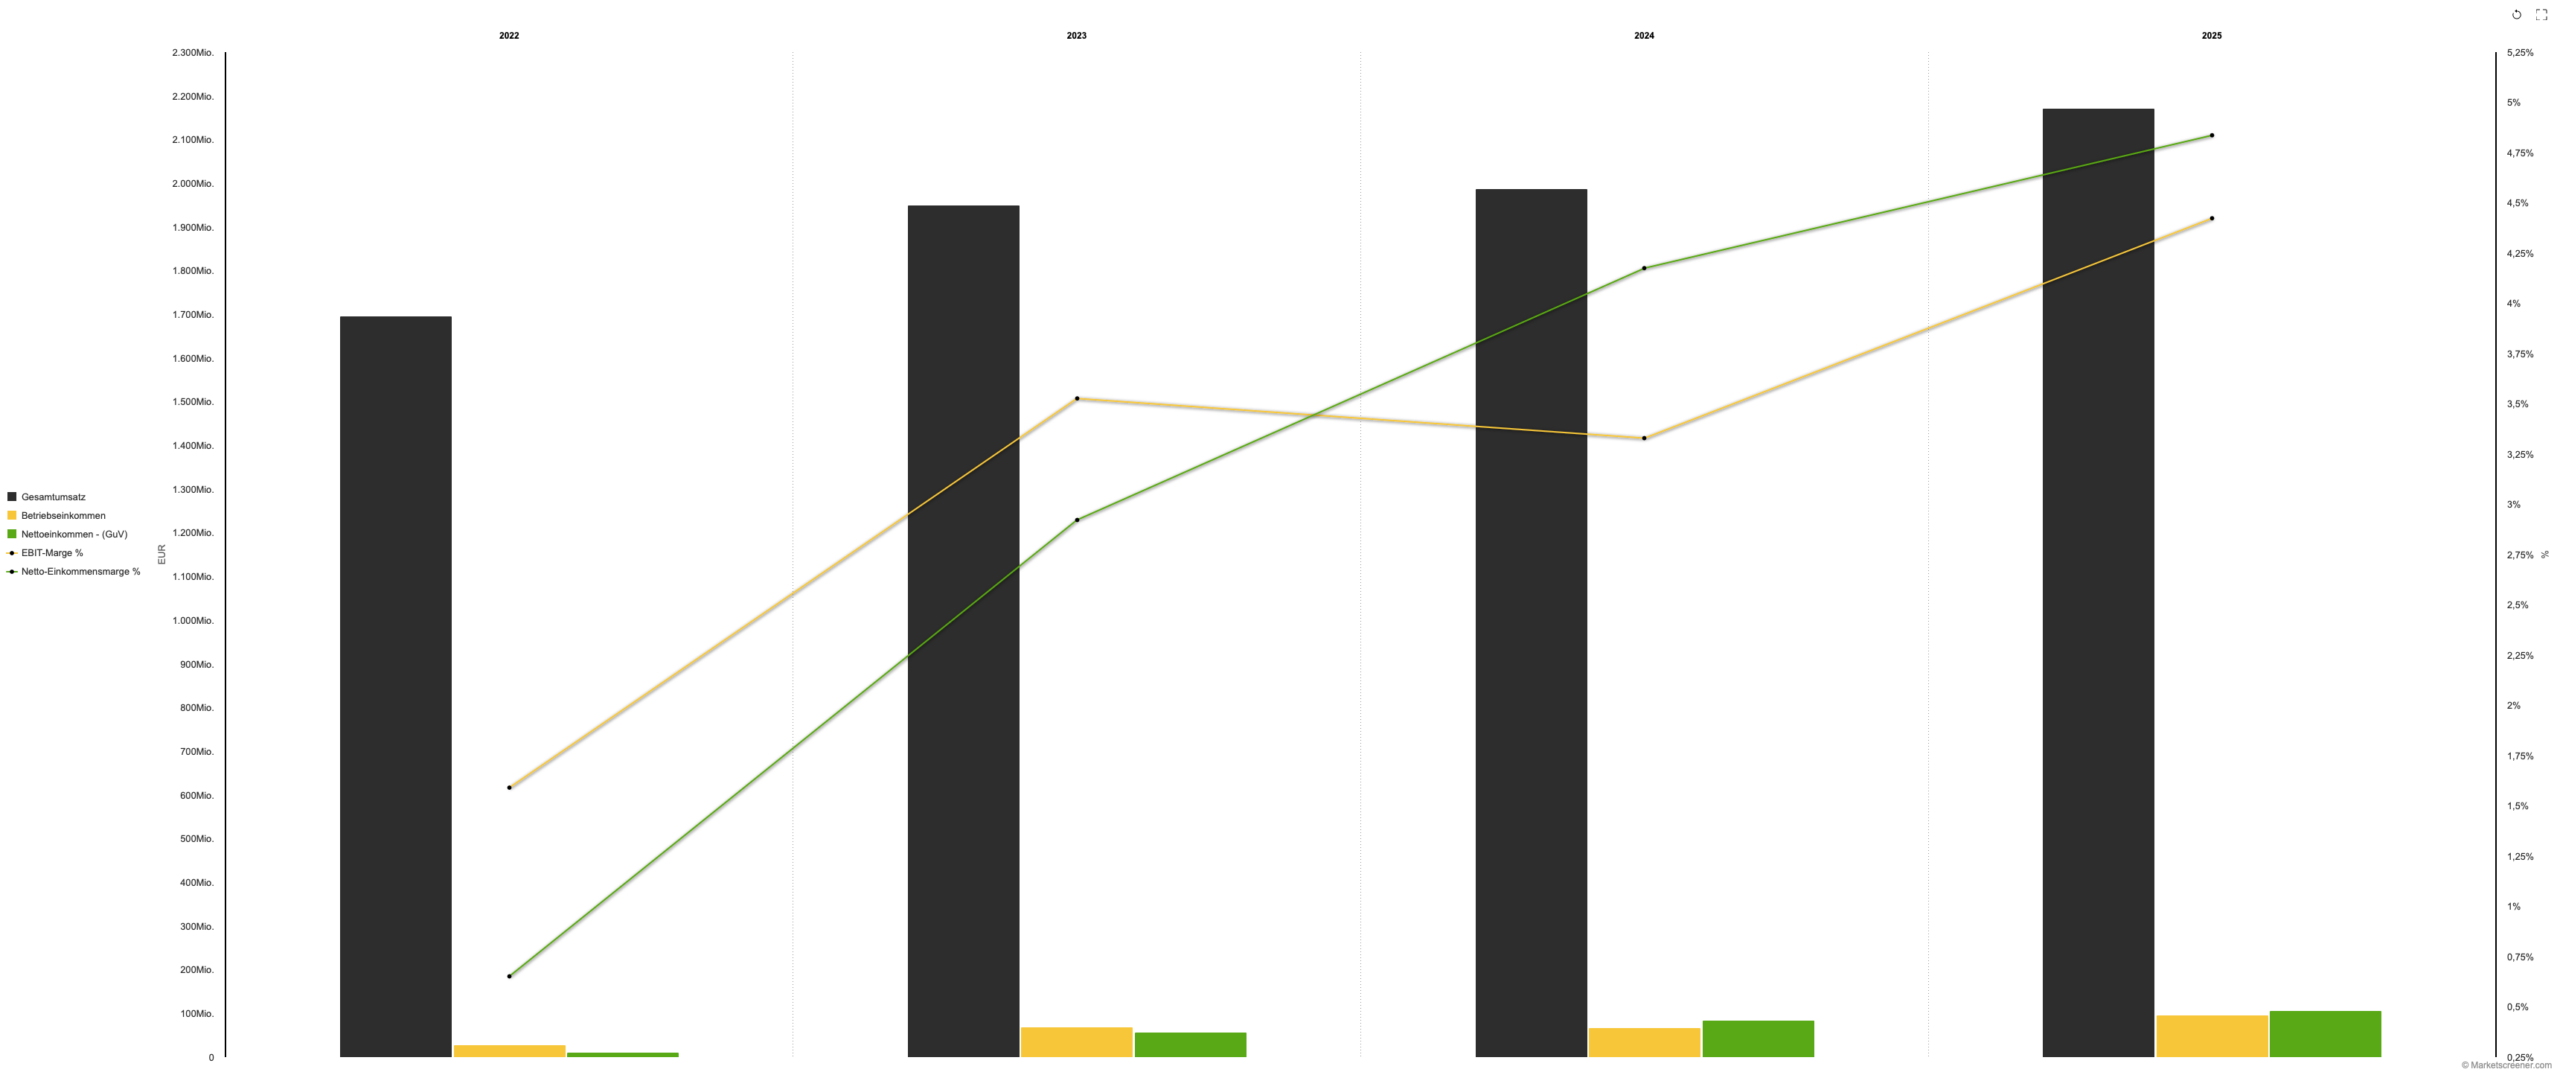
TKMS verzeichnete ein kontinuierliches Umsatzwachstum und konnte gleichzeitig die Profitabilität gegenüber früheren Jahren deutlich steigern.
Aktualisierter Ausblick
Nach den starken Ergebnissen der ersten neun Monate hat TKMS seine Prognose für das Geschäftsjahr 2025/26 angehoben.
| Prognose | Neuer Ausblick | Bisheriger Ausblick |
|---|---|---|
| Umsatzwachstum | +10–12 % | +2–5 % |
| Bereinigte EBIT-Marge | bis zu 6,5 % | über 6 % |
| Mittelfristiges Umsatzwachstum | Bestätigt | ca. 10 % jährlich |
| Mittelfristige EBIT-Marge | Bestätigt | über 7 % |
| Strategische Investitionen | Unverändert | ca. 200 Mio. EUR |
| Dividendenpolitik | Erste Ausschüttung für 2027 angestrebt | 30–50 % des Nettogewinns |
Chancen
- Beschleunigtes Umsatzwachstum: Der Umsatz in den ersten neun Monaten stieg um 19 %.
- Angehobene Prognose: Das Management erhöhte die Prognose für das Umsatzwachstum im Geschäftsjahr 2025/26.
- Hoher Auftragsbestand: Aufträge im Umfang von rund 20,1 Mrd. EUR sorgen für eine hohe Umsatzvisibilität.
- Große zukünftige Aufträge: Programme in Kanada, Deutschland, Indien und weiteren Ländern könnten den Auftragsbestand erheblich steigern.
- Wachstum bei Atlas Elektronik: Der Bereich Marineelektronik bietet einen zusätzlichen Wachstumstreiber.
Risiken
- Margenentwicklung: Die bereinigte EBIT-Marge ging in den ersten neun Monaten trotz des starken Umsatzwachstums zurück.
- Lange Projektlaufzeiten: Umsätze aus Marineaufträgen werden über viele Jahre hinweg realisiert.
- Volatilität des Cashflows: Meilensteinzahlungen von Kunden können zu erheblichen Schwankungen beim Free Cashflow führen.
- Hohe Anforderungen an die Umsetzung: Die aktuellen Prognosen setzen eine erfolgreiche Ausweitung der Produktionskapazitäten voraus.
Kernaussage: Die Q3-Ergebnisse stärken den fundamentalen Ausblick von TKMS deutlich.
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
TKMS AG & Co. KGaA
News, Analysten und Marktstimmung
Einordnung
Jüngste Nachrichten haben die Position von TKMS gestärkt. Die wichtigste Entwicklung erfolgte im Juli, als Kanada Team 212CD als bevorzugten Anbieter für ein mögliches Programm über zwölf U-Boote auswählte. Die Auslieferung des ersten U-Boots ist derzeit für 2033 vorgesehen.
Deutschland hat zudem die Pläne zum Kauf von vier Fregatten des Typs MEKO A-200 DEU mit einer Option auf weitere Schiffe vorangetrieben. TKMS verfolgt außerdem Projekte und Partnerschaften in Märkten wie Indien, Spanien, Griechenland und Brasilien.
Die Q3-Ergebnisse liefern einen weiteren positiven Impuls für die Marktstimmung.
Analystenkonsens
| Durchschnittliche Empfehlung | AUFSTOCKEN |
| Anzahl Analysten | 7 |
| Durchschnittlichem Kursziel | ca. 100 EUR |
| Potenzial zum Durchschnittsziel | ca. +13 % |
| Höchstes Kursziel | 140 EUR |
| Niedrigstes Kursziel | 76 EUR |
Quelle: MarketScreener, abgerufen im August 2026.
Interessante Tatsache
Allein das kanadische Programm könnte den bestehenden Auftragsbestand von TKMS in Höhe von 20,6 Mrd. EUR um mehr als 50 % erhöhen. Bei Vertragsabschluss wäre es der größte Einzelauftrag in der Geschichte von TKMS und könnte Produktion, Instandhaltung und Partnerschaftserlöse über Jahrzehnte stützen.
Chancen
- Starke Q3-Ergebnisse: Der Umsatz stieg um 19 %, während das bereinigte EBIT um 13 % zulegte.
- Angehobene Prognose: Das Management hat seine Wachstumserwartungen für das Geschäftsjahr 2025/26 deutlich erhöht.
- Kanadisches U-Boot-Projekt: TKMS wurde als bevorzugter Anbieter für bis zu zwölf U-Boote des Typs 212CD ausgewählt.
- Potenzial für den Auftragsbestand: Das kanadische Projekt könnte den aktuellen Auftragsbestand um mehr als 50 % erhöhen.
- Deutsches Fregattenprogramm: Deutschland genehmigte vier Fregatten des Typs MEKO A-200 DEU mit einer Option auf weitere Einheiten.
Risiken
- Kanada noch nicht final: Der Status als bevorzugter Anbieter ist wichtig, der endgültige Vertrag muss jedoch noch abgeschlossen werden.
- Hohe Erwartungen: Positive Nachrichten haben die Erwartungen an das künftige Wachstum bereits erhöht.
- Nachrichtensensitivität: Verzögerungen bei großen Verteidigungsprojekten könnten die Marktstimmung schnell belasten.
- Begrenzte Börsenhistorie: TKMS ist erst seit 2025 börsennotiert, weshalb das langfristige Marktverhalten noch schwer einzuschätzen ist.
Kernaussage: Q3 stärkt die positive Marktstimmung rund um TKMS.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
TKMS AG & Co. KGaA
Charttechnik
Einordnung
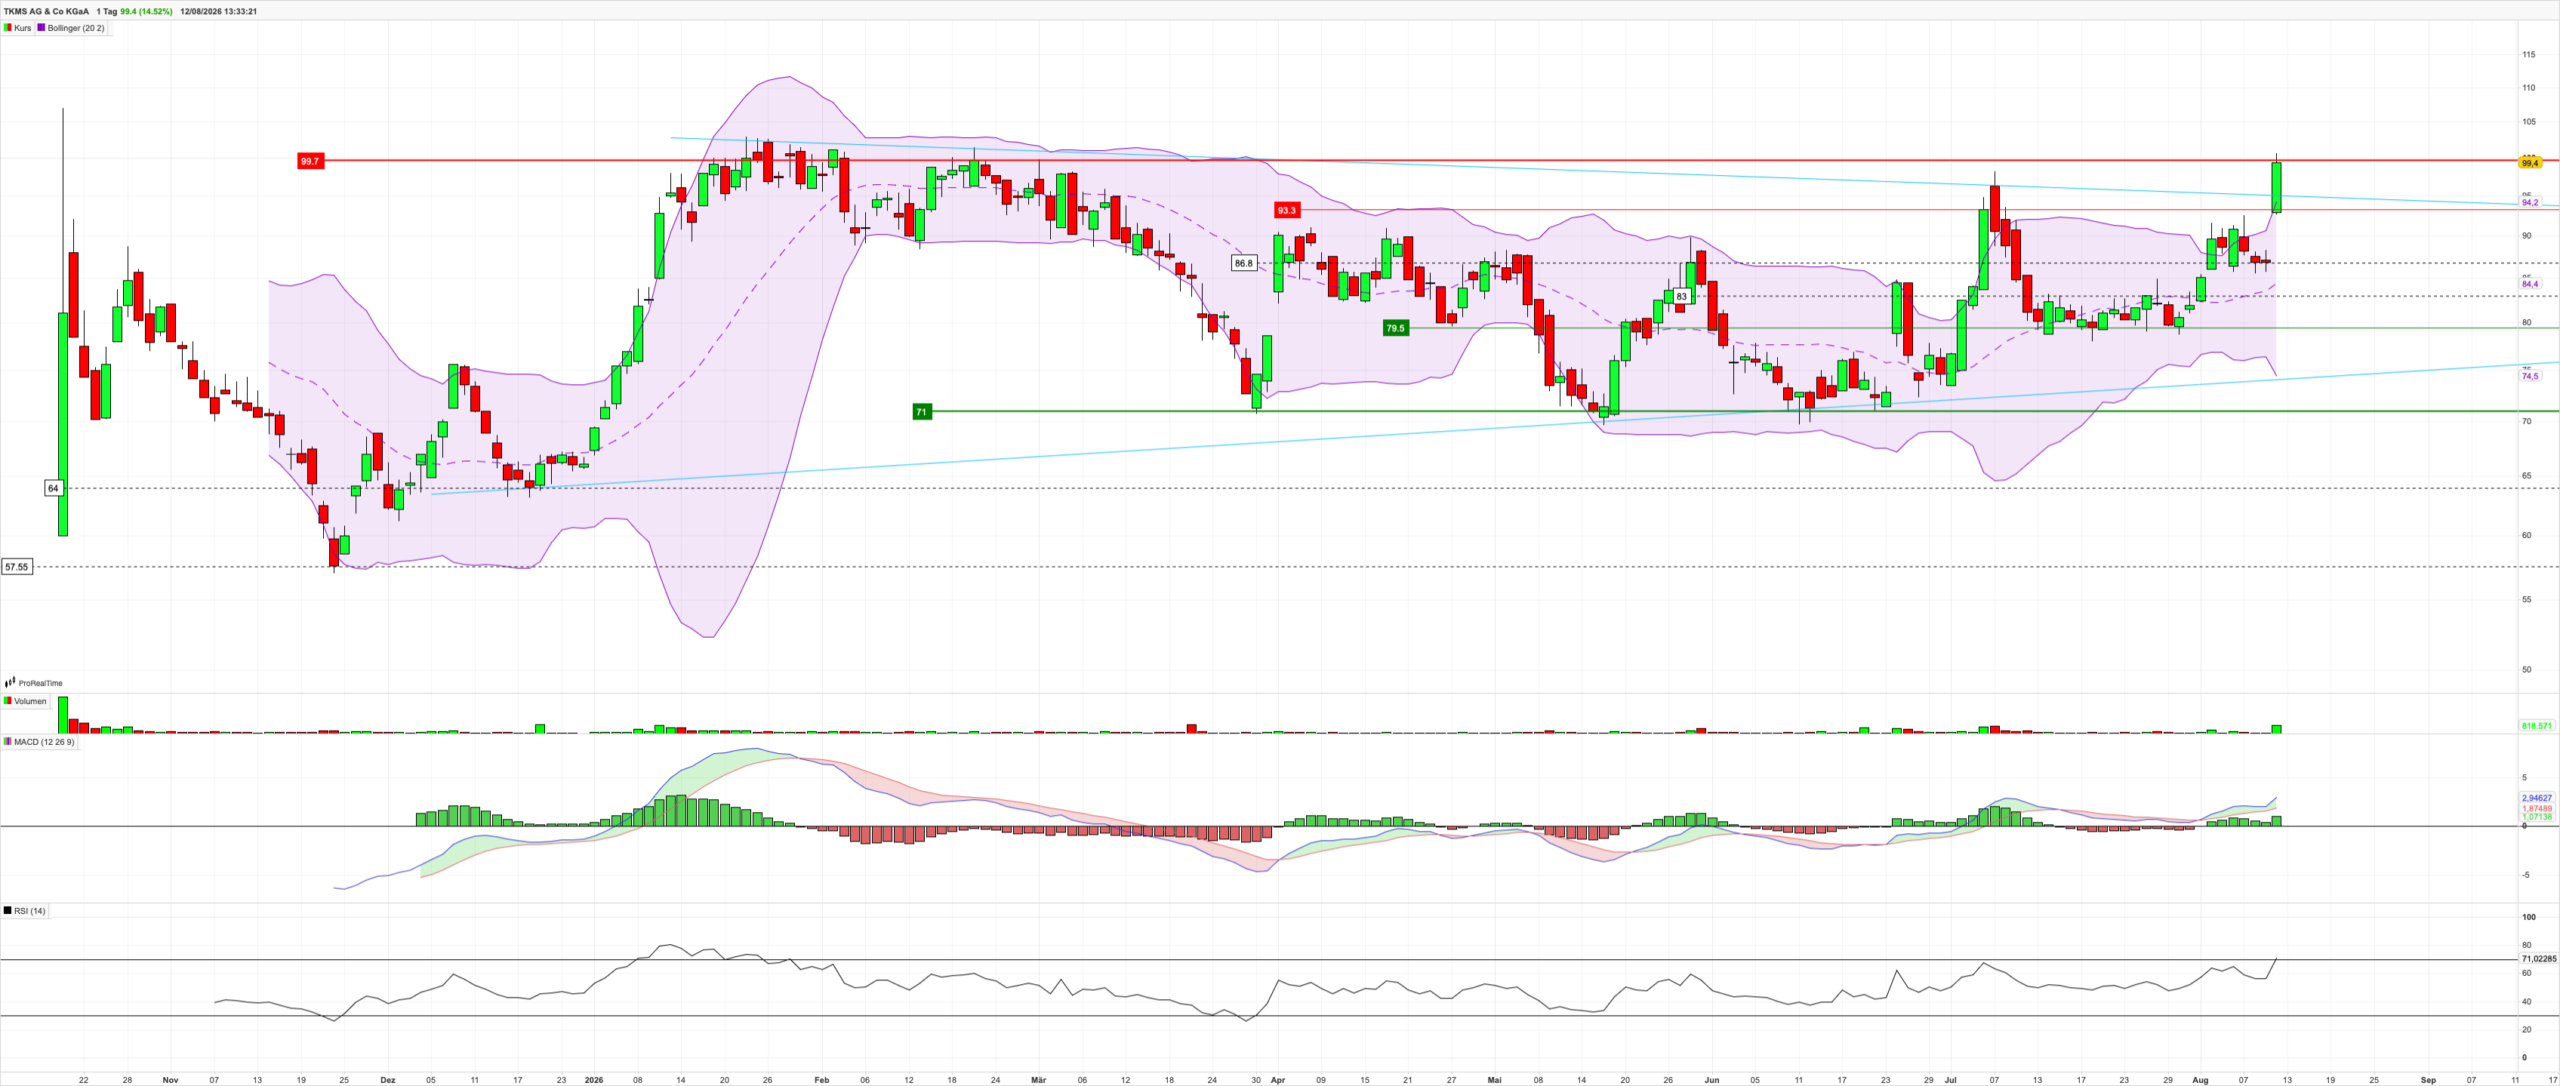
Die TKMS-Aktie hat sich nach der jüngsten Konsolidierungsphase deutlich erholt. Nachdem sie im Bereich von 79,5–83 EUR Unterstützung gefunden hatte, stieg die Aktie kräftig an und notiert aktuell bei rund 99,4 EUR.
Die jüngste Kursbewegung ist aus technischer Sicht von Bedeutung, da die Aktie den bisherigen Widerstandsbereich bei 93–94 EUR nach oben durchbrochen hat und nun den wichtigen Widerstand bei rund 99,7 EUR testet, der ungefähr dem bisherigen Hoch entspricht.
| Indikator | Bewertung | Interpretation |
|---|---|---|
| RSI (14) | Positiv | Der tägliche RSI ist auf rund 71 gestiegen und befindet sich damit leicht im überkauften Bereich. |
| MACD | Positiv | Der MACD liefert ein bullishes Signal. |
| Bollinger Bänder | Positiv | Der Aktienkurs ist stark in Richtung des oberen Bollinger-Bandes gestiegen und hat dieses leicht überschritten. Dies ist ein weiteres Zeichen für eine starke Kaufdynamik. |
Entwicklung der letzten Wochen/Monate (Stand 12.8.2026)
RSI (14)
Positiv
- RSI bei rund 71: Das Kaufmomentum hat sich verstärkt.
- Über 70: Der Indikator ist leicht in den überkauften Bereich gestiegen.
- Starkes Momentum: Der hohe RSI bestätigt die Stärke des jüngsten Ausbruchs.
Interpretation
Der RSI bestätigt ein starkes Aufwärtsmomentum.
MACD (12/26/9)
Positiv
- Positiver MACD: Der MACD bleibt oberhalb der Nulllinie.
- Bullishe Positionierung: Die MACD-Linie bleibt über der Signallinie.
- Steigendes Momentum: Die jüngste Entwicklung zeigt eine erneute Beschleunigung des positiven Momentums.
Interpretation
Der MACD liefert ein klar positives technisches Signal.
Bollinger-Bänder (20)
Positiv
- Starker Ausbruch: Die Aktie ist über das obere Bollinger-Band gestiegen.
- Zunehmendes Momentum: Der Ausbruch bestätigt einen starken kurzfristigen Kaufdruck.
- Höhere Volatilität: Die sich ausweitenden Bänder spiegeln die zuletzt stärkeren Kursbewegungen wider.
Interpretation
Die Bollinger-Bänder bestätigen die Stärke der aktuellen Kursbewegung. Die Position oberhalb des oberen Bandes deutet jedoch zugleich darauf hin, dass die Aktie technisch überdehnt ist und zunächst konsolidieren könnte, bevor ein weiterer nachhaltiger Aufwärtsimpuls erfolgt.
Chancen
- Ausbruch über 93–94 EUR: Die Aktie hat eine wichtige Widerstandszone überwunden.
- Starkes Momentum: Sowohl die Kursentwicklung als auch der MACD unterstützen den aktuellen Aufwärtstrend.
- Test des bisherigen Hochs: TKMS nähert sich dem wichtigen Widerstandsniveau bei 99,7 EUR.
Risiken
- Hohe Volatilität: Die TKMS-Aktie kann stark auf Auftrags- und Unternehmensnachrichten reagieren.
- RSI über 70: Die Aktie ist leicht in den überkauften Bereich eingetreten.
- Überdehnte Position bei den Bollinger-Bändern: Die Notierung oberhalb des oberen Bollinger-Bandes erhöht die Wahrscheinlichkeit einer kurzfristigen Konsolidierung.
Kernaussage: Das technische Bild von TKMS hat sich deutlich verbessert.
MUMAK.me Rating Phase 5: Positiv = 1 MUMAK
TKMS AG & Co. KGaA
Bewertung nach der MUMAK-Methode
Was spricht für TKMS?
- Ein Auftragsbestand von 20,1 Mrd. EUR bietet TKMS eine hohe Umsatzvisibilität über viele Jahre.
- Der Umsatz stieg in den ersten neun Monaten um 19 %, während das bereinigte EBIT um 13 % zulegte.
- Das Management hat seine Prognose für das Umsatzwachstum im Geschäftsjahr 2025/26 deutlich angehoben.
- Atlas Elektronik bietet zusätzliches Wachstumspotenzial in den Bereichen Marineelektronik, Sensorik und Software.
- Potenzielle Großprojekte in Kanada, Indien und Deutschland könnten den bestehenden Auftragsbestand in den kommenden Jahren erheblich erhöhen.
Was spricht gegen TKMS?
- Die bereinigte EBIT-Marge ging trotz des starken Umsatzwachstums leicht zurück.
- Das kanadische U-Boot-Programm ist noch kein endgültig abgeschlossener Vertrag, sodass Umfang, Zeitplan und finanzielle Konditionen weiterhin ungewiss sind.
- Die Aktie wird mit einem Aufschlag gegenüber mehreren etablierten europäischen Verteidigungsunternehmen gehandelt. Die hohen Erwartungen erhöhen das Rückschlagpotenzial, falls zukünftige Entwicklungen enttäuschen.
- TKMS verfügt erst über eine kurze Historie als eigenständig börsennotiertes Unternehmen, wodurch langfristige Vergleiche und technische Analysen eingeschränkt sind.
Was wir beobachten
- Den weiteren Fortschritt beim MEKO A-200 DEU Fregattenprogramm.
- Die Entwicklung des indischen U-Boot-Projekts.
- Fortschritte beim F127-Fregattenprogramm.
- Die Reaktionen und neuen Einschätzungen der Analysten nach den Q3-Ergebnissen.
Zusammenfassung
Die Q3-Ergebnisse stärken den fundamentalen Ausblick von TKMS weiter. Das Umsatzwachstum hat sich beschleunigt, das Management hat seine Prognose für FY2025/26 deutlich angehoben und der Auftragsbestand von 20,1 Mrd. EURbietet eine hohe Umsatzvisibilität für die kommenden Jahre.
Großprojekte in Kanada, Deutschland und Indien könnten den Auftragsbestand zusätzlich erhöhen und weiteres langfristiges Wachstumspotenzial schaffen. Entscheidend wird nun sein, ob TKMS dieses Potenzial erfolgreich in neue Aufträge, steigende Umsätze und höhere Gewinne umsetzen kann.
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Positiv |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Positiv |
Gesamtbewertung


