

Intel Corporation
Bewertung
Diese Analyse bewertet Intel gemäß der MUMAK UMBRELLA Strategie.
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Branche, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
Intel nimmt beim Wiederaufbau einer modernen Halbleiterproduktion in den USA und Europa eine strategisch wichtige Position ein. Staatliche Förderprogramme, der Wunsch nach widerstandsfähigeren Lieferketten und die Konzentration modernster Produktionskapazitäten in Asien stärken langfristig die Bedeutung von Intel Foundry.
Gleichzeitig können Exportkontrollen, Zölle, die Spannungen zwischen den USA und China sowie mögliche Konflikte rund um Taiwan die Nachfrage, den Zugang zu Produktionsanlagen und die Planung der Kunden beeinflussen.
Chancen
- Die USA und Europa betrachten Halbleiter als strategisch wichtige Infrastruktur.
- Intel verbindet fortschrittliche Chipentwicklung, Produktion und Packaging in den USA.
- Intel könnte sich zu einer wichtigen westlichen Alternative zu asiatischen Auftragsfertigern entwickeln.
Risiken
- Exportbeschränkungen könnten Intels Zugang zum chinesischen Markt begrenzen.
- Zölle und Änderungen bei staatlichen Förderprogrammen könnten die Kosten erhöhen oder Investitionen verzögern.
- Intel ist weiterhin auf asiatische Zulieferer und spezialisierte Anlagenhersteller angewiesen.
- Spannungen rund um Taiwan könnten Lieferketten und Nachfrage beeinträchtigen.
Kernaussage: Die westlichen Bemühungen zum Ausbau der heimischen Halbleiterproduktion stärken Intels strategische Position.
MUMAK.me Bewertung Phase 1: Positiv = 1 MUMAK
Intel Corporation
Branche
Einordnung
Die Halbleiterbranche profitiert von der strukturell steigenden Nachfrage nach KI-Infrastruktur, Cloud-Computing, Edge Intelligence und zunehmend rechenintensiven Geräten.
Intel ist mit Xeon-Serverprozessoren, Client-CPUs, Netzwerkprodukten, kundenspezifischen Chips, modernen Packaging-Technologien und Foundry-Dienstleistungen in mehreren Bereichen vertreten. Das Marktpotenzial ist breit, allerdings ist auch der Wettbewerb besonders intensiv: NVIDIA führt bei KI-Beschleunigern, AMD ist ein starker Wettbewerber bei Prozessoren und TSMC gilt weiterhin als Maßstab in der externen Chipfertigung.
Bewertungsvergleich: Intel und Halbleiterbranche
| Kennzahl | Intel 2026e | Branchendurchschnitt* | Bewertung |
|---|---|---|---|
| KGV | -47,1x | ca. 25–40x | Der erwartete GAAP-Verlust 2026 verzerrt den Vergleich |
| EBIT-Marge | 15,4 % | ca. 20–40 % | Schwächer |
| Nettomarge | 18,7 % | ca. 10–25 % | Im Rahmen |
| Umsatzwachstum | +19,3 % | ca. 10–25 % | Im Rahmen |
| Free-Cashflow-Marge | ca. -2,1 % | ca. 15–30 % | Deutlich unter dem Niveau der Wettbewerber |
*Die Vergleichsgruppe umfasst unter anderem AMD, NVIDIA, TSMC, Broadcom und Qualcomm. Die Branchenspannen dienen zur Orientierung. Intel-Schätzungen: MarketScreener, September 2026.
Chancen
- Das Wachstum im KI-Bereich unterstützt die Nachfrage nach Intels Prozessoren, Netzwerk- und Packaging-Technologien.
- Die Fertigungstechnologien Intel 18A und 14A könnten das Foundry-Geschäft stärken.
- Die Nachfrage nach Rechenzentrumsprozessoren und KI-fähigen Geräten nimmt zu.
- Neue Foundry-Kunden könnten die Auslastung der Fabriken erhöhen und die zukünftige Ergebnisentwicklung unterstützen.
Risiken
- Intel steht im starken Wettbewerb mit NVIDIA, AMD und TSMC.
- Die hohen Investitionskosten belasten weiterhin den Free Cashflow.
- Die Nachfrage nach PCs und klassischen Serverprozessoren ist zyklisch.
- Die aktuelle Bewertung berücksichtigt bereits hohe Erwartungen an den Turnaround.
Kernaussage: Die steigende Nachfrage nach KI-Infrastruktur unterstützt Intels Erholung, während der starke Wettbewerb und die hohen Investitionskosten den Ausblick begrenzen.
MUMAK.me Bewertung Phase 2: Negativ = 0 MUMAK
Intel Corporation
Fundamentaldaten
Einordnung
Intels Geschäftsentwicklung verbesserte sich im zweiten Quartal 2026 deutlich. Der Umsatz stieg um 25 % auf 16,13 Mrd. USD, unterstützt durch die starke Nachfrage nach Rechenzentrums- und KI-Prozessoren.
Auch die Bruttomarge und die operative Profitabilität verbesserten sich. Intel erzielte wieder einen positiven bereinigten Gewinn, während das Foundry-Geschäft weiterhin einen erheblichen operativen Verlust verzeichnete.
Finanzentwicklung
| Kennzahl | Q2 2026 | Q2 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 16,13 Mrd. USD | 12,86 Mrd. USD | +25 % |
| GAAP-Bruttomarge | 40,4 % | 27,5 % | +12,9 Prozentpunkte / +46,9 % |
| Operatives Ergebnis nach GAAP | 1,80 Mrd. USD | −3,18 Mrd. USD | +156,6 % |
| Bereinigtes Nettoergebnis | 2,20 Mrd. USD | −0,44 Mrd. USD | Rückkehr in die Gewinnzone |
| Bereinigtes Ergebnis je Aktie | 0,42 USD | −0,10 USD | Verbessert |
| Operativer Cashflow | 7,0 Mrd. USD | k. A. | Starkes Quartal |
Entwicklung der Geschäftsbereiche
Data Center and AI war Intels wichtigster Wachstumstreiber. Auch Client Computing erzielte einen höheren Umsatz. Intel Foundry wuchs ebenfalls, verzeichnete jedoch weiterhin einen erheblichen operativen Verlust.
| Geschäftsbereich | Umsatz Q2 2026 | Wachstum | Operatives Ergebnis |
|---|---|---|---|
| Client Computing and Physical AI | 8,9 Mrd. USD | +13 % | 2,34 Mrd. USD |
| Data Center and AI | 6,3 Mrd. USD | +59 % | 2,47 Mrd. USD |
| Intel Products insgesamt | 15,1 Mrd. USD | +28 % | 4,82 Mrd. USD |
| Intel Foundry | 5,8 Mrd. USD | +31 % | −2,09 Mrd. USD |
Quelle: Intel Q2 2026 Earnings Release, 23. Juli 2026.
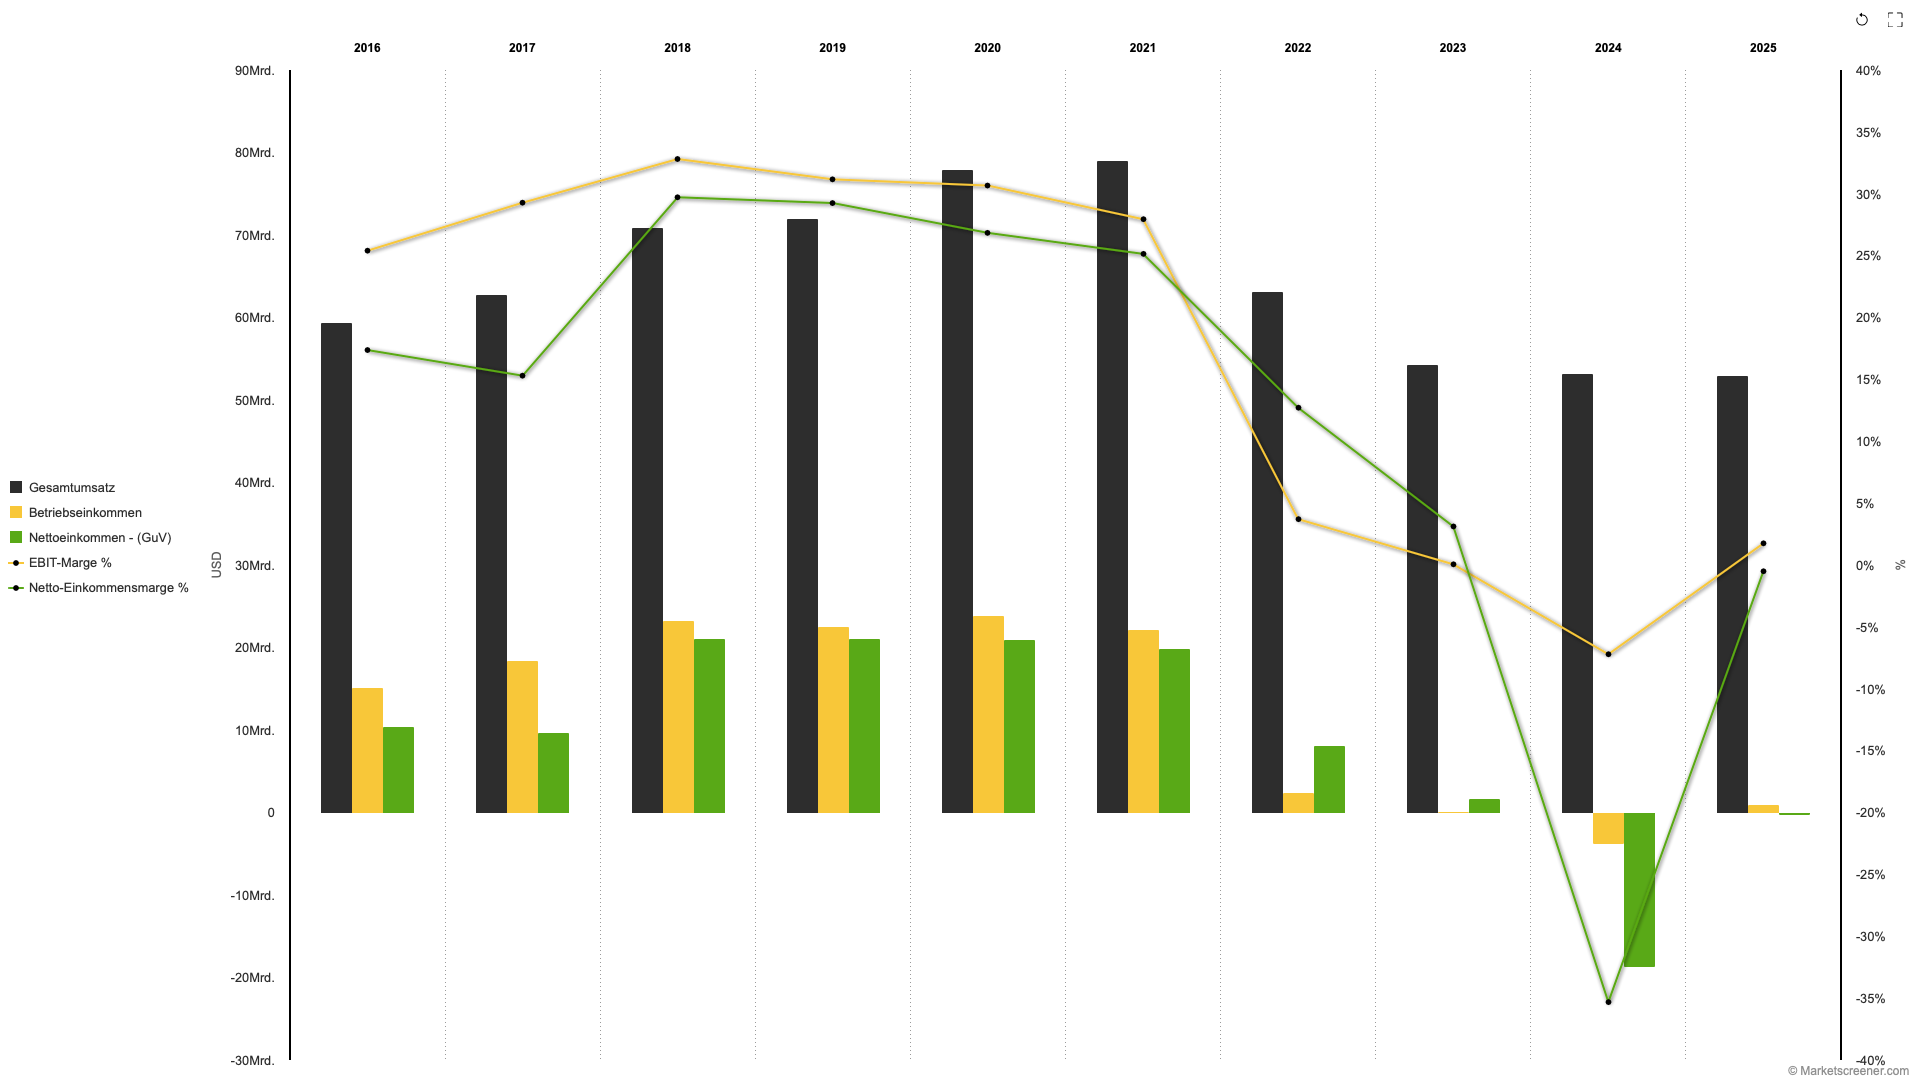
Historische Finanzentwicklung
Intels Geschäftsentwicklung schwächte sich nach 2021 deutlich ab. Der Umsatz ging zurück, die operativen Margen sanken und das Unternehmen verzeichnete 2024 einen erheblichen Nettoverlust.
Die Zahlen für 2025 deuten auf eine erste Stabilisierung hin. Die Profitabilität lag jedoch weiterhin deutlich unter dem früheren Niveau.
Finanzieller Ausblick
Aktuelle Schätzungen deuten auf ein weiteres Wachstum bei Umsatz und operativer Marge hin. Für 2027 wird eine Erholung des Nettoergebnisses erwartet. Der Free Cashflow könnte aufgrund des hohen Investitionsbedarfs jedoch negativ bleiben.
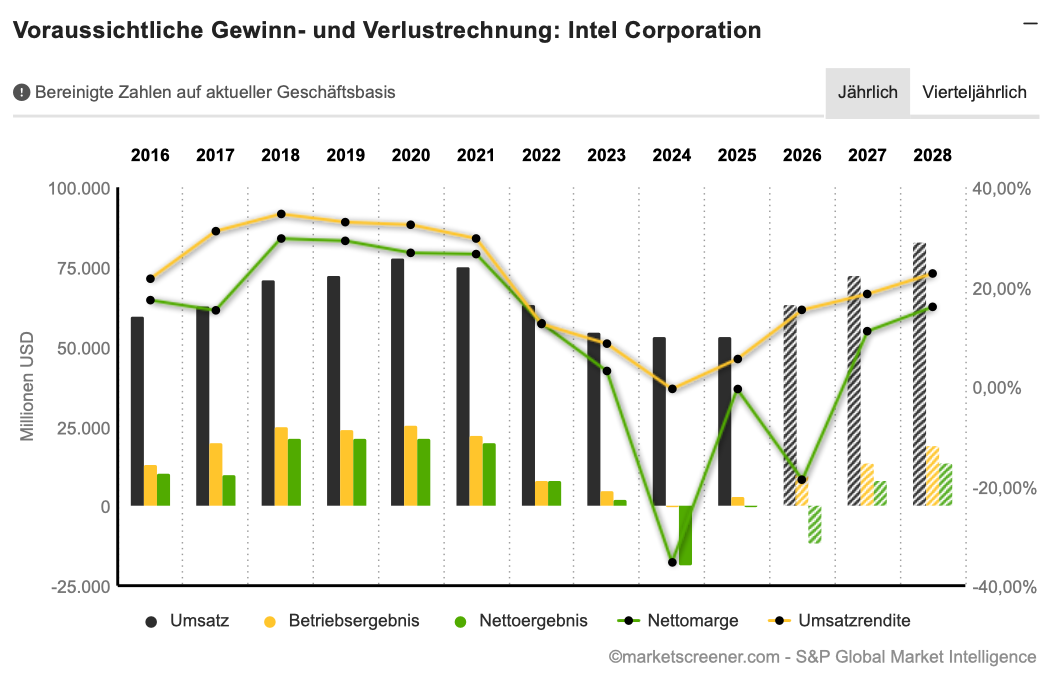
Prognostizierte Geschäftsentwicklung von Intel
| Kennzahl | GJ 2025 | GJ 2026 | GJ 2027 |
|---|---|---|---|
| Umsatz | 52,85 Mrd. USD | 63,08 Mrd. USD | 72,01 Mrd. USD |
| Umsatzwachstum | −0,5 % | +19,3 % | +14,2 % |
| EBIT-Marge | 5,5 % | 15,4 % | 18,6 % |
| Nettoergebnis | −0,27 Mrd. USD | −11,81 Mrd. USD | 8,00 Mrd. USD |
| Free Cashflow | −4,95 Mrd. USD | −1,30 Mrd. USD | −1,53 Mrd. USD |
Die Marktschätzungen gehen bis 2028 von einer Erholung bei Umsatz, operativem Ergebnis und Nettoergebnis aus. Quelle: MarketScreener.
Wichtigste Erkenntnisse
- Der Umsatz stieg im zweiten Quartal um 25 %.
- Data Center and AI war der wichtigste Wachstumstreiber.
- Margen und operative Profitabilität verbesserten sich.
- Das bereinigte Ergebnis kehrte in die Gewinnzone zurück.
- Intel Foundry wächst, verzeichnet aber weiterhin erhebliche Verluste.
- Für Umsatz und Ergebnis wird weiteres Wachstum erwartet.
Chancen
- Die Nachfrage nach KI- und Rechenzentrumslösungen könnte das weitere Wachstum unterstützen.
- Eine bessere Produktionsleistung könnte die Margen erhöhen.
- Intel 18A könnte neue Foundry-Kunden gewinnen.
- Das positive bereinigte Ergebnis unterstützt die Erholung.
Risiken
- Intel Foundry erfordert weiterhin hohe Investitionen.
- Der Free Cashflow dürfte bis 2027 negativ bleiben.
- Die Erholung hängt von einer stärkeren Nachfrage und höheren Produktionsausbeuten ab.
- Umfangreiche bilanzielle Anpassungen erschweren die Beurteilung des ausgewiesenen Ergebnisses.
Kernaussage: Das starke Umsatzwachstum, die verbesserten Margen und das positive bereinigte Ergebnis unterstützen eine positive fundamentale Bewertung. Hier erscheint uns Intel als möglicher Turnaround Kandidat.
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
Intel Corporation
News, Analysten und Marktstimmung
Einordnung
Die Marktstimmung verbesserte sich nach Intels starken Ergebnissen für das zweite Quartal 2026 und dem höheren Ausblick. Fortschritte bei KI-Prozessoren und der Fertigungstechnologie Intel 18A stärkten ebenfalls das Vertrauen in die Erholung des Unternehmens.
Die Einschätzungen zur Bewertung und zu den Aussichten des Foundry-Geschäfts gehen unter den Analysten jedoch weiterhin auseinander.
Wichtige Entwicklungen
- Intel stellte mit Xeon 6+ seinen ersten Serverprozessor vor, der mit der Intel-18A-Technologie gefertigt wird.
- Intel 18A-P ging in die Risikoproduktion, während ausgewählte Panther-Lake-Prozessoren in die Großserienfertigung überführt wurden.
- Intel erwartet für das dritte Quartal einen Umsatz von 15,8 bis 16,8 Mrd. USD und ein bereinigtes Ergebnis je Aktie von rund 0,38 USD.
- Das Unternehmen baut seine Produktions- und Advanced-Packaging-Kapazitäten weiter aus.
- Berichte über eine mögliche Zusammenarbeit mit SK hynix unterstützten den Aktienkurs. Eine Vereinbarung wurde bislang jedoch nicht bestätigt.
Analystenkonsens
| Kennzahl | Aktuell |
|---|---|
| Durchschnittliche Empfehlung | AUFSTOCKEN |
| Anzahl der Analysten | 49 |
| Durchschnittliches Kursziel | ca. USD 116,37 |
| Potenzial bis zum durchschnittlichen Kursziel | ca. +7 % |
| Höchstes Kursziel | USD 200 |
| Niedrigstes Kursziel | USD 75 |
Quelle: MarketScreener, 17. September 2026.
Interessante Tatsache
Intels Umsatzwachstum im zweiten Quartal 2026 war das stärkste seit mehr als 15 Jahren. Dies zeigt, wie schnell die KI-getriebene Nachfrage nach Serverlösungen und eine verbesserte Produktionsleistung das Ergebnisprofil eines etablierten Halbleiterunternehmens verändern können.
Wichtigste Erkenntnisse
- Der Umsatz stieg im zweiten Quartal um 25 %.
- Data Center and AI war der wichtigste Wachstumstreiber.
- Margen und Profitabilität verbesserten sich.
- Das bereinigte Ergebnis kehrte in die Gewinnzone zurück.
- Intel Foundry wächst, verzeichnet aber weiterhin Verluste.
- Für Umsatz und Ergebnis wird weiteres Wachstum erwartet.
Chancen
- Die Nachfrage nach KI- und Rechenzentrumslösungen könnte das Wachstum unterstützen.
- Eine bessere Produktionsleistung könnte die Margen erhöhen.
- Intel 18A könnte neue Foundry-Kunden gewinnen.
- Das positive bereinigte Ergebnis unterstützt die Erholung.
Risiken
- Intel Foundry erfordert weiterhin hohe Investitionen.
- Der Free Cashflow dürfte bis 2027 negativ bleiben.
- Die Erholung hängt von einer stärkeren Nachfrage und einer besseren Produktionsleistung ab.
- Umfangreiche bilanzielle Anpassungen erschweren die Beurteilung des Ergebnisses.
Kernaussage: Starke Ergebnisse, Fortschritte bei Intel 18A und die verbesserte Analystenstimmung unterstützen eine positive Bewertung.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
Intel Corporation
Charttechnik
Einordnung
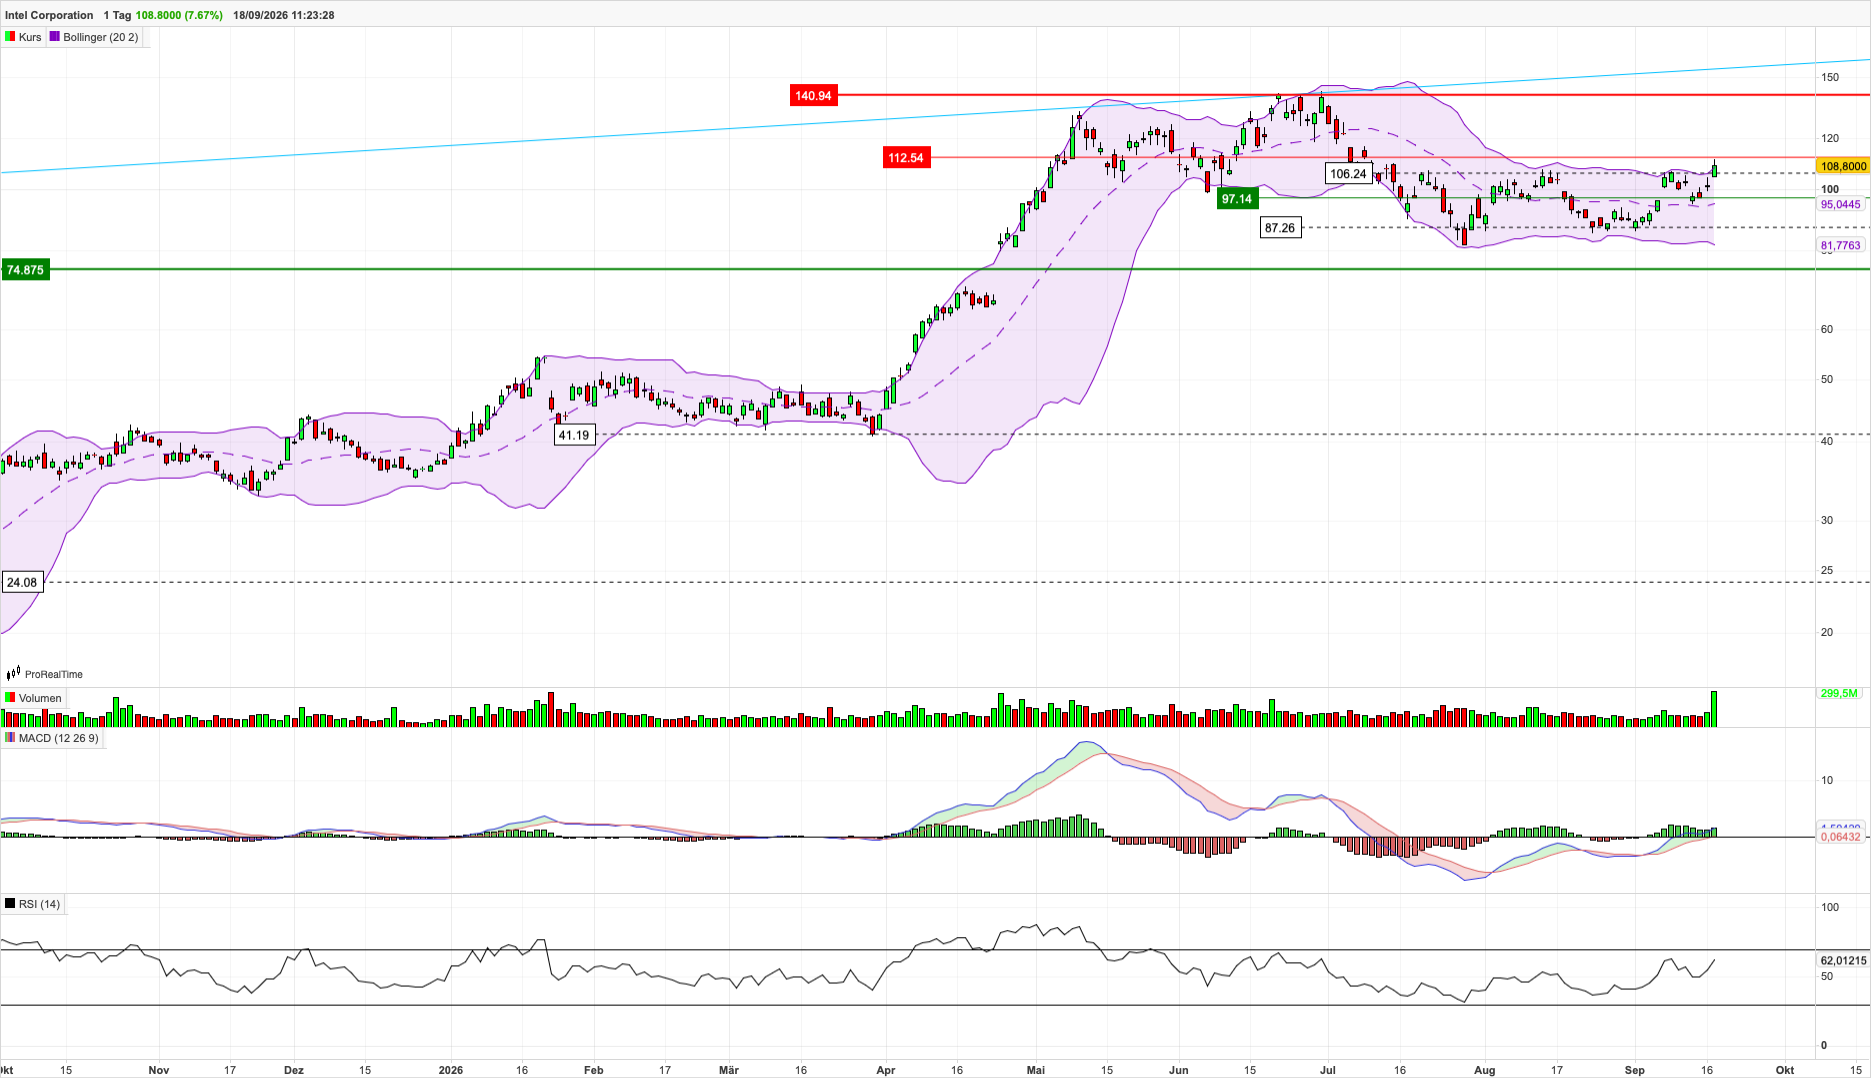
Das charttechnische Bild der Intel-Aktie scheint sich deutlich verbessert zu haben. Der Kurs stieg wieder über 100 USD und durchbrach zudem den bisherigen Widerstandsbereich bei rund 104 bis 105 USD.
Der jüngste Anstieg auf etwa 108,80 USD wurde von einem hohen Handelsvolumen begleitet. Der nächste wichtige Widerstand liegt bei rund 112,50 USD. Eine erste Unterstützung befindet sich bei etwa 97 USD, gefolgt vom mittleren Bollinger-Band bei rund 95 USD.
Entwicklung der vergangenen Wochen/Monate
(Stand: 18. September 2026)
Technische Indikatoren
| Indikator | Bewertung | Interpretation |
| RSI (14) | Positiv | Bei rund 62 – positives Momentum ohne überkauftes Signal |
| MACD | Positiv | Bullishes Signal mit zunehmendem Momentum |
| Bollinger-Bänder | Positiv | Der Kurs liegt über dem oberen Band – ein Zeichen für starkes Momentum, zugleich besteht kurzfristig ein Konsolidierungsrisiko |
Chancen
- Der Anstieg über 104 bis 105 USD stärkt den positiven Trend.
- Ein Ausbruch über 112,50 USD könnte weitere Kurssteigerungen unterstützen.
- RSI und MACD bestätigen das positive Momentum.
- Das hohe Handelsvolumen unterstützt den jüngsten Kursanstieg.
Risiken
- Der Kurs notiert über dem oberen Bollinger-Band und könnte zunächst konsolidieren.
- Ein Rückgang unter 100 USD würde das Ausbruchssignal abschwächen.
- Ein Bruch der Unterstützungszone bei 97 bis 95 USD würde den positiven charttechnischen Ausblick eintrüben.
- Die Berichte über eine mögliche Zusammenarbeit mit SK hynix sind noch nicht bestätigt und könnten zusätzliche Volatilität auslösen.
Kernaussage: Der von hohem Handelsvolumen und positiven Momentum-Indikatoren begleitete Ausbruch über 104 bis 105 USD bestätigt die positive charttechnische Bewertung.
MUMAK.me Bewertung Phase 5: Positiv = 1 MUMAK
Intel Corporation
Was spricht für Intel?
- Umsatz, Margen und bereinigtes Ergebnis verbessern sich.
- Die Nachfrage im Bereich Data Center and AI wächst deutlich.
- Intel verfügt über eine strategisch wichtige Produktionsposition in den USA.
- Die Intel-18A-Produktion und die Leistung der Fabriken entwickeln sich weiter.
- Die Analystenstimmung und der charttechnische Trend sind positiv.
Was spricht gegen Intel?
- Intel Foundry verzeichnet weiterhin hohe Verluste.
- Die hohen Investitionskosten belasten den Free Cashflow.
- Die aktuelle Bewertung berücksichtigt bereits hohe Erwartungen an die Erholung.
- Intel steht im starken Wettbewerb mit NVIDIA, AMD und TSMC.
- Exportbeschränkungen und geopolitische Spannungen erhöhen die Risiken für die Lieferketten.
Was wir beobachten
- Die für Oktober 2026 erwarteten Ergebnisse für das dritte Quartal 2026, insbesondere Umsatz, Bruttomarge und bereinigtes Ergebnis.
- Das weitere Wachstum im Bereich Data Center and AI.
- Die Investitionsausgaben und die Entwicklung des Free Cashflows.
Zusammenfassung
Intels Erholung gewinnt an Dynamik. Das zweite Quartal 2026 zeigte ein stärkeres Umsatzwachstum, eine verbesserte Profitabilität und eine hohe Nachfrage nach Rechenzentrums- und KI-Prozessoren.
Gleichzeitig verzeichnet Intel Foundry weiterhin Verluste. Der Free Cashflow dürfte bis 2027 negativ bleiben und die aktuelle Bewertung berücksichtigt bereits hohe Erwartungen. Weitere Fortschritte hängen von anhaltendem Wachstum, einer besseren Produktionsleistung und der Gewinnung neuer Foundry-Kunden ab.
Bewertung nach der MUMAK-Methode
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Negativ |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Positiv |
Gesamtbewertung


