
Bewertung
Diese Analyse bewertet Dell Technologies nach der MUMAK UMBRELLA Strategie. Die Bewertung erfolgt entlang von fünf Entscheidungsphasen:
Geopolitik, Branche, Fundamentaldaten, Marktstimmung und Technische Analyse.
Das Ziel ist nicht, die Zukunft exakt vorherzusagen. Das Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen Zusammenhänge auf und strukturieren eine transparente Entscheidungslogik.
Wir erklären – Sie entscheiden.
Geopolitik
Einordnung
Dell Technologies nimmt eine strategisch relevante Position innerhalb der globalen KI- und Enterprise-Infrastruktur-Lieferkette ein. Server, Speichersysteme, Netzwerklösungen und KI-Plattformen des Unternehmens sind auf moderne Prozessoren, Speicherchips und Netzwerkkomponenten sowie auf global verteilte Produktions- und Lieferketten angewiesen. Gleichzeitig erhöht der Ausbau von Sovereign AI und unternehmenseigenen KI-Infrastrukturen die strategische Bedeutung vertrauenswürdiger Infrastrukturanbieter.
Dell profitiert von der führenden Rolle der USA bei KI-Infrastruktur sowie von der steigenden Nachfrage von Unternehmen nach lokalen, sicheren und kontrollierbaren Rechenumgebungen. Gleichzeitig bleibt das Unternehmen gegenüber Handelsbeschränkungen, Zöllen, Engpässen bei Halbleitern und geopolitischen Spannungen exponiert, die Verfügbarkeit und Kosten moderner Komponenten beeinflussen können.
Chancen
Wachsende Sovereign-AI-Initiativen können die Nachfrage nach lokal kontrollierter Rechenleistung, Speicher- und Dateninfrastruktur erhöhen.
Investitionen der USA und verbündeter Staaten in KI-Infrastruktur unterstützen die Nachfrage nach Enterprise-Systemen und entsprechenden Dienstleistungen.
Dells breites Partnernetzwerk – darunter NVIDIA und weitere KI-Technologieanbieter – stärkt die Position des Unternehmens als Integrator komplexer KI-Infrastrukturen.
Unternehmen, die sensible Daten innerhalb ihrer eigenen Infrastruktur halten möchten, können die Nachfrage nach Dell AI Factory und AI Data Platform unterstützen.
Risiken
Exportkontrollen und Beschränkungen für moderne Halbleiter können die Produktverfügbarkeit und die adressierbaren Märkte beeinträchtigen.
Zölle oder Handelskonflikte können die Komponentenkosten erhöhen und die Margen im Hardwaregeschäft belasten.
Die Abhängigkeit von einer begrenzten Zahl führender GPU- und Halbleiteranbieter erhöht das Lieferkettenrisiko.
Erneute globale Engpässe bei Halbleitern könnten Dell daran hindern, die starke KI-Nachfrage vollständig in Auslieferungen umzusetzen.
Kernaussage: Dells strategische Rolle im Bereich Enterprise- und Sovereign-AI-Infrastruktur unterstützt eine positive geopolitische Bewertung.
Branche
Einordnung
Dell ist an der Schnittstelle von Enterprise-IT, Servern, Speicherlösungen, Netzwerktechnologie, PCs und KI-Infrastruktur tätig. Die Branche wird derzeit durch einen umfangreichen Investitionszyklus im Bereich des beschleunigten Rechnens grundlegend verändert.
KI-Anwendungen benötigen nicht nur GPUs, sondern auch Server, Hochgeschwindigkeitsnetzwerke, Speicherlösungen, Datenorchestrierung, Kühlung sowie Implementierungs- und Lifecycle-Services – Bereiche, in denen Dell entlang großer Teile der Infrastruktur-Wertschöpfungskette partizipieren kann.
Die Nachfrage weitet sich zunehmend über Hyperscaler hinaus auf Neocloud-Anbieter, staatliche Kunden und Unternehmen aus. Laut den Q2-FY2027-Unterlagen von Dell erreichten die Bestellungen für KI-Server im Quartal 60,9 Mrd. USD, während der Auftragsbestand bei KI-Servern zum Quartalsende bei 95,0 Mrd. USD lag. Dies deutet auf eine außergewöhnlich hohe Nachfragevisibilität hin. Für das Gesamtjahr FY2027 erwartet Dell einen Umsatz mit KI-Servern von rund 74 Mrd. USD.
Bewertungsvergleich: Dell vs. Hardware-/Infrastruktur-Peers
| Kennzahl | Dell 2027e | Branchendurchschnitt* | Bewertung |
|---|---|---|---|
| KGV | 23,5x | ca. 20–30x | Im Rahmen |
| EV / Umsatz | 1,9x | ca. 2–5x | Stärker |
| EV / EBITDA | 15,0x | ca. 10–19x | Im Rahmen |
| Dividendenrendite | ca. 0,5 % | ca. 0,4–1,6 % | Im Rahmen |
*Die Vergleichsgruppe umfasst ausgewählte Hardware- und Infrastrukturunternehmen wie HPE, Lenovo, Seagate, Western Digital und NetApp. MarketScreener-Daten, Oktober 2026.
Chancen
Investitionen in KI-Infrastruktur können die starke Nachfrage nach beschleunigten Serversystemen sowie den dazugehörigen Speicher- und Netzwerklösungen weiter unterstützen.
Die zunehmende Einführung von KI in Unternehmen erweitert Dells adressierbaren Markt über große Cloud-Anbieter hinaus.
Speicher- und Datenplattformen können einen größeren Anteil der KI-Infrastrukturausgaben erfassen, wenn Unternehmen von Pilotprojekten in den produktiven KI-Einsatz übergehen.
Dells Größe in der Lieferkette sowie das Angebot an Finanzierung und globalen Services können das Unternehmen bei großen und komplexen Implementierungen differenzieren.
Risiken
Das Hardwaregeschäft bleibt wettbewerbsintensiv und weist strukturell niedrigere Margen als das Softwaregeschäft auf.
Die Nachfrage nach KI-Servern könnte sich auf eine begrenzte Zahl sehr großer Kunden konzentrieren.
Schnelle Produktzyklen können zu Risiken bei Lagerbeständen, Preisgestaltung und operativer Umsetzungführen.
Eine Abschwächung der Investitionen in KI-Infrastruktur würde den derzeit stärksten Wachstumstreiber des Unternehmens belasten.
Kernaussage: Der Investitionszyklus bei KI-Infrastruktur eröffnet Dell außergewöhnliche Wachstumschancen. Gleichzeitig erfordern der intensive Wettbewerb und die strukturellen Rahmenbedingungen des Hardwaregeschäfts eine disziplinierte operative Umsetzung.
Fundamentaldaten
Einordnung
Dell erzielte im zweiten Quartal des Geschäftsjahres 2027 Rekordergebnisse. Der Umsatz stieg gegenüber dem Vorjahr um 58 % auf 47,0 Mrd. USD, während das operative Ergebnis um 204 % auf 5,39 Mrd. USD zulegte.
Das fundamentale Profil von Dell hat sich weiter verbessert. Das Unternehmen profitiert insbesondere von der beschleunigten Nachfrage nach KI-Infrastruktur und Enterprise-Computing.
Kernaussagen
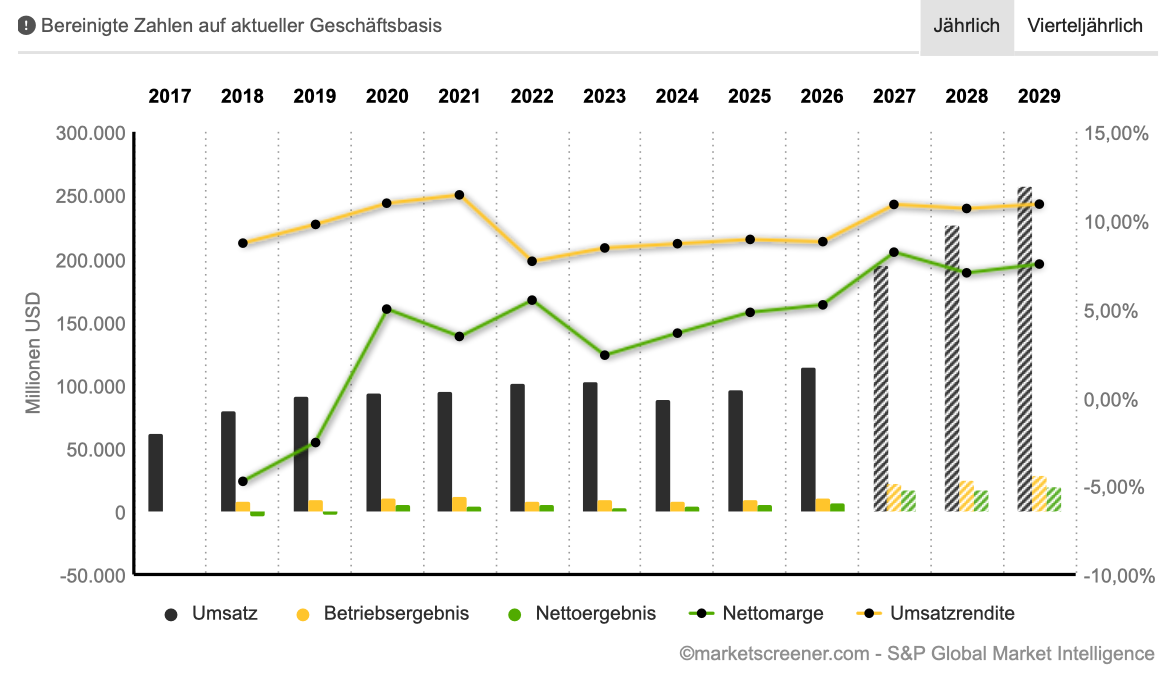
- Der Umsatz hat sich nach dem Rückgang im FY2024 erholt und dürfte im FY2026 einen neuen Höchststanderreichen.
- Operatives Ergebnis und Nettogewinn haben sich parallel zur stärkeren Umsatzentwicklung verbessert.
- Die Profitabilität hat sich erholt; sowohl die Nettomarge als auch die operative Marge liegen wieder über früheren zyklischen Tiefständen.
- Die Konsensschätzungen deuten auf eine weitere deutliche Ausweitung des Umsatzes von Dell bis FY2029 hin.
- Auch beim operativen Ergebnis und Nettogewinn wird weiteres Wachstum erwartet. Die Margen bleiben jedoch im Vergleich zu kapitalleichteren Technologieunternehmen relativ moderat.
Historische Finanzentwicklung
Dell Technologies – Umsatz, operatives Ergebnis, Nettogewinn und Margen
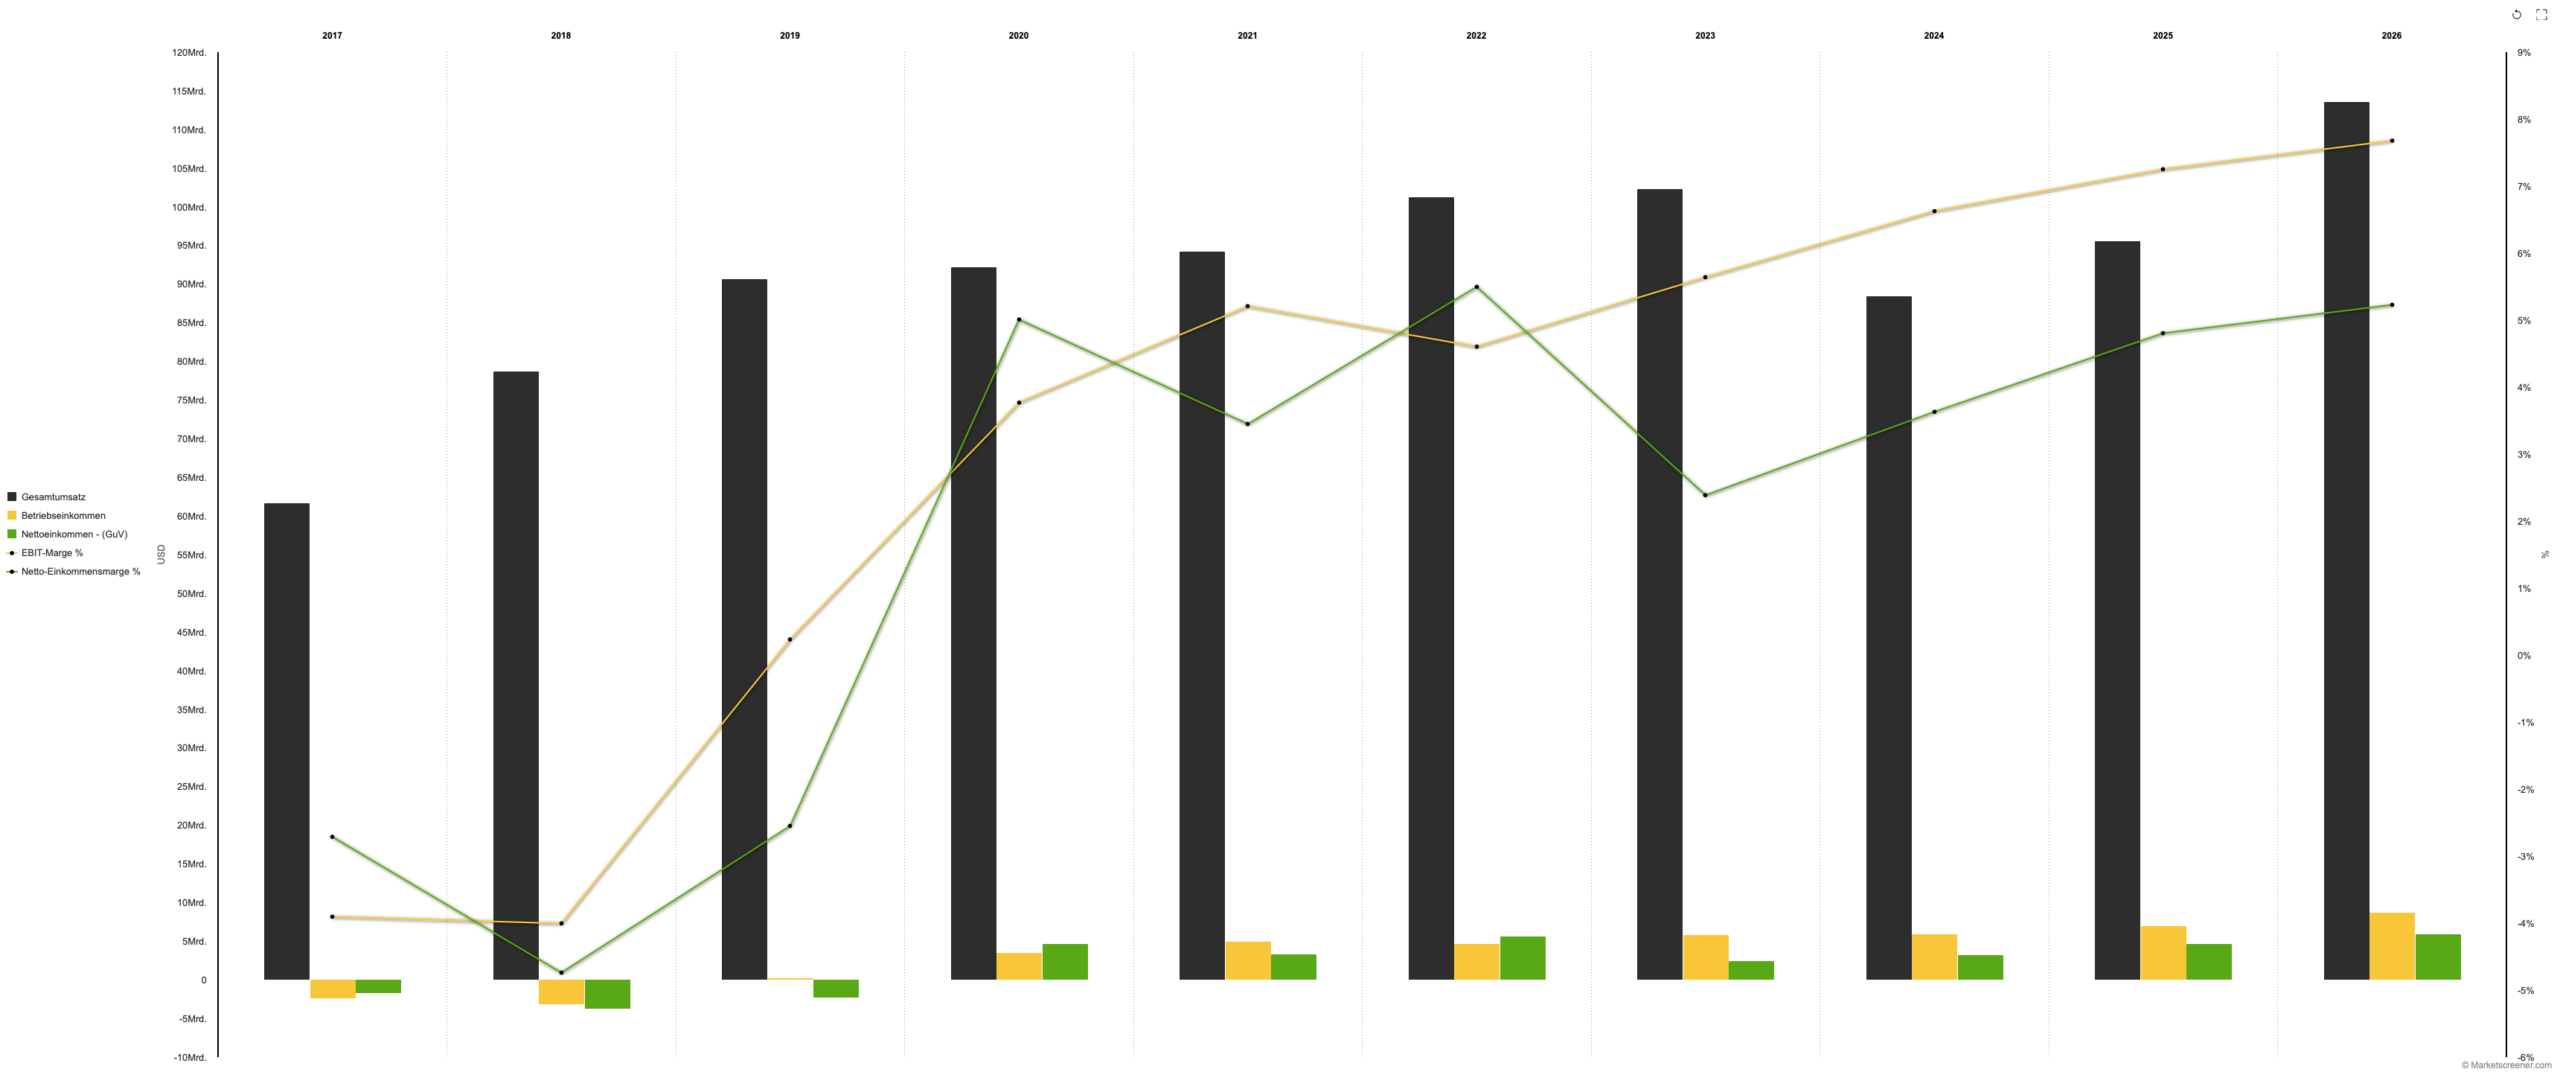
Die historische Finanzentwicklung von Dell verdeutlicht den zyklischen Charakter des Geschäfts, zeigt zugleich aber auch die Verbesserung der Profitabilität in den vergangenen Jahren. Im zuletzt dargestellten Zeitraum erreichte der Umsatz einen neuen Höchststand.
Quelle: MarketScreener / S&P Global Market Intelligence.
Finanzielle Entwicklung
| Kennzahl | Q2 FY2027 | Q2 FY2026 | Veränderung |
|---|---|---|---|
| Umsatz | 47,0 Mrd. USD | 29,8 Mrd. USD | +58 % |
| Operatives Ergebnis | 5,39 Mrd. USD | 1,77 Mrd. USD | +204 % |
| Nettogewinn | 4,13 Mrd. USD | 1,16 Mrd. USD | +255 % |
| Verwässertes EPS | 6,34 USD | 1,70 USD | +273 % |
| Operativer Cashflow | 2,23 Mrd. USD | 2,54 Mrd. USD | −13 % |
Dynamik der KI-Infrastruktur
| Kennzahl | Q2 FY2027 |
|---|---|
| Bestellungen für KI-Server | 60,9 Mrd. USD |
| Umsatz mit KI-Servern | 16,4 Mrd. USD |
| Auftragsbestand KI-Server | 95,0 Mrd. USD |
| Erwarteter KI-Server-Umsatz FY2027 | ca. 74 Mrd. USD |
Der Umfang des Auftragsbestands sorgt für eine außergewöhnlich hohe kurzfristige Nachfragevisibilität. Gleichzeitig erhöht das rasante Wachstum bei KI-Systemen Dells Abhängigkeit von der Verfügbarkeit wichtiger Komponenten, einem disziplinierten Working-Capital-Management und der erfolgreichen Umsetzung sehr großer Infrastrukturprojekte.
Finanzieller Ausblick
Ausblick
Umsatzprognose für das Gesamtjahr FY2027: rund 192 Mrd. USD
Prognose für das verwässerte GAAP-EPS FY2027: rund 24,37 USD
Prognose für das verwässerte Non-GAAP-EPS FY2027: rund 25,50 USD
Erwarteter Umsatz mit KI-Servern im FY2027: rund 74 Mrd. USD
Chancen
Der Rekordauftragsbestand bietet eine hohe Umsatzvisibilität für die kommenden Quartale.
Operative Skaleneffekte können dazu führen, dass die Ergebnisse schneller als der Umsatz wachsen, sofern die operative Umsetzung weiterhin erfolgreich verläuft.
Klassische Server, Netzwerktechnologie und Speicherlösungen können ebenfalls vom aktuellen Modernisierungszyklus der Rechenzentren profitieren.
Services und Finanzierung können die Kundenbindung stärken und zusätzliche Wertschöpfung rund um große Infrastrukturprojekte ermöglichen.
Risiken
Der operative Cashflow ging im zweiten Quartal gegenüber dem Vorjahr zurück, obwohl Ergebnis und Nettogewinn deutlich zulegten.
KI-Serversysteme können niedrigere Bruttomargen als höherwertige Softwareangebote aufweisen, wodurch der Produktmix an Bedeutung gewinnt.
Eine hohe Konzentration auf große Kunden kann die Schwankungen zwischen einzelnen Quartalen verstärken.
Der Working-Capital-Bedarf kann in Phasen eines sehr schnellen Hardwarewachstums deutlich steigen.
Kernaussage: Rekordumsätze, starkes Ergebniswachstum und ein außergewöhnlich hoher Auftragsbestand bei KI-Servern unterstützen eine positive fundamentale Bewertung. Gleichzeitig bleiben Cash Conversion und Margenqualität wichtige Faktoren, die weiter beobachtet werden sollten.
News, Analysten und Marktstimmung
Einordnung
Zum Zeitpunkt der Aufnahme in die UMBRELLA Strategie war die Marktstimmung gegenüber Dell positiv. Das Unternehmen hatte kurz zuvor Rekordergebnisse für Q2 FY2027 vorgelegt, den Ausblick für das Gesamtjahr angehoben und sein Angebot im Bereich KI-Infrastruktur weiter ausgebaut.
Am 6. Oktober kündigte Dell zudem neue Funktionen für die Dell AI Data Platform an. Diese sollen Unternehmensdaten in einen vertrauenswürdigen Kontext für KI-Anwendungen und KI-Agenten überführen.
Auch die Analystenstimmung war überwiegend positiv, wenn auch weniger eindeutig als das fundamentale Wachstumsprofil. Laut MarketScreener lag der Konsens von 29 Analysten bei „Aufstocken“.
Analystenkonsens
| Durchschnittliche Empfehlung | AUFSTOCKEN |
| Anzahl Analysten | 29 |
| Durchschnittlichem Kursziel | ca. 586 USD |
| Abstand zum Durchschnittsziel | ca. +2 % |
| Höchstes Kursziel Ziel | 735 USD |
| Niedrigstes Kursziel Ziel | 480 USD |
Quelle: MarketScreener, 7. Oktober 2026.
Dies verdeutlicht den erheblichen Bedeutungszuwachs des KI-Infrastrukturgeschäfts innerhalb von Dell.
Chancen
Weitere Aufwärtsrevisionen der Gewinnerwartungen könnten das Vertrauen des Marktes zusätzlich unterstützen.
Die Dell AI Data Platform erweitert die Investmentstory über Server hinaus in Richtung Enterprise-Dateninfrastruktur und agentenbasierte KI.
Hohe Bestellungen und der starke Auftragsbestand bei KI-Servern liefern konkrete operative Belege für die Wachstumsstory.
Jüngste Anhebungen von Analystenkurszielen bestätigen das anhaltende Vertrauen in die operative Umsetzung.
Risiken
Der Aktienkurs ist bereits deutlich gestiegen, wodurch das Potenzial gegenüber dem durchschnittlichen Analystenkursziel begrenzt ist.
Die Erwartungen des Marktes sind hoch und lassen weniger Spielraum für operative Enttäuschungen.
Eine Abschwächung der KI-Server-Bestellungen oder eine langsamere Umwandlung des Auftragsbestands in Umsätze könnte zu einer schnellen Stimmungsumkehr führen.
Analystenkursziele können Veränderungen bei Hardwaremargen, Lieferengpässen oder der Kundenkonzentration mit Verzögerung widerspiegeln.
Kernaussage: Die Rekordnachfrage nach KI-Infrastruktur und positive Analystenrevisionen unterstützen die positive Marktstimmung gegenüber Dell. Gleichzeitig spiegelt die Bewertung bereits erheblichen Optimismus wider, wodurch der Spielraum für Enttäuschungen begrenzt bleibt.
Charttechnik
Einordnung
Dell Technologies zeigte zum Zeitpunkt der Aufnahme in die UMBRELLA Strategie am 6. Oktober 2026 ein konstruktives technisches Bild. Die Aktie befand sich weiterhin in einem etablierten Aufwärtstrend und notierte oberhalb wichtiger mittel- und langfristiger gleitender Durchschnitte.
Kernaussagen
- Dell befand sich weiterhin in einem positiven mittel- und langfristigen Trend.
- Der Aktienkurs notierte oberhalb wichtiger gleitender Durchschnitte und bestätigte damit die übergeordnete positive Trendstruktur.
- Der RSI blieb positiv, ohne ein extrem überkauftes Niveau zu erreichen.
- Der MACD signalisierte weiterhin positives Momentum.
- Die Aktie bewegte sich in der oberen Hälfte der Bollinger-Bänder, was auf anhaltendes Kaufmomentum hindeutete.
- Gleichzeitig erhöhte die Nähe zum oberen Bollinger-Band und zu den jüngsten Höchstständen die Wahrscheinlichkeit einer kurzfristigen Konsolidierung.
Technische Indikatoren
| Indikator | Bewertung | Interpretation |
| RSI (14) | Positiv | Rund 60,6 – positiv |
| MACD | Positiv | ca. 7,18; Kaufsignal |
| Bollinger-Bänder | Positiv | Kurs oberhalb des mittleren Bandes |
Chancen
- Ein nachhaltiger Anstieg über die jüngsten Höchststände könnte eine Fortsetzung des bestehenden Aufwärtstrends bestätigen.
- Positive RSI- und MACD-Signale unterstützen weiteres Momentum, solange die aktuelle technische Struktur intakt bleibt.
- Die Notierung oberhalb des mittleren Bollinger-Bands unterstützt das konstruktive kurz- bis mittelfristige technische Bild.
- Die anhaltende fundamentale Dynamik durch die Nachfrage nach KI-Infrastruktur und Rechenzentren könnte den technischen Trend zusätzlich unterstützen.
Risiken
- Der Aktienkurs befindet sich bereits im oberen Bereich der Bollinger-Bänder, wodurch das Risiko einer kurzfristigen Konsolidierung oder von Gewinnmitnahmen steigt.
- Ein Rückgang unter das mittlere Bollinger-Band würde das aktuelle kurzfristige technische Bild abschwächen.
- Ein bearishes MACD-Crossover würde auf nachlassendes Momentum hindeuten.
- Ein Rückgang des RSI unter 50 könnte darauf hinweisen, dass das Kaufmomentum an Stärke verliert.
- Nach dem vorausgegangenen starken Kursanstieg bleibt Dell anfällig für höhere Volatilität, falls sich die Markterwartungen hinsichtlich des Wachstums der KI-Infrastruktur abschwächen.
Kernaussage: Dell Technologies zeigte bei der Aufnahme in die UMBRELLA Strategie ein positives technisches Bild. Der etablierte Aufwärtstrend sowie positive RSI- und MACD-Signale unterstützten das Momentum. Gleichzeitig bleibt aufgrund der Nähe zu den jüngsten Höchstständen das Risiko einer kurzfristigen Konsolidierung bestehen.
Was spricht aktuell für Dell Technologies?
- Rekordumsatz und starkes Ergebniswachstum in Q2 FY2027.
- 95 Mrd. USD Auftragsbestand bei KI-Servern und eine sehr starke Bestelldynamik.
- Der Ausblick für Umsatz und Ergebnis je Aktie im FY2027 deutet auf ein weiterhin starkes Wachstum hin.
- Positive Marktstimmung und ein breiter Outperform-Konsens unter den Analysten.
Was spricht aktuell gegen Dell Technologies?
- Der Aktienkurs spiegelt bereits einen erheblichen Teil der KI-Wachstumsstory wider.
- Das durchschnittliche Analystenkursziel bietet auf dem aktuellen Kursniveau nur begrenztes zusätzliches Potenzial.
- Die Abhängigkeit von der Verfügbarkeit moderner GPUs und Halbleiter stellt ein relevantes Umsetzungs- und Lieferkettenrisiko dar.
Zusammenfassung
Dell Technologies wurde am 6. Oktober 2026 in die UMBRELLA Strategie aufgenommen. Ausschlaggebend waren insbesondere die Kombination aus starkem fundamentalem Wachstum, hoher Dynamik im Bereich KI-Infrastruktur und einer außergewöhnlich hohen Nachfrage nach KI-Servern.
Das Unternehmen profitiert von einem umfangreichen Investitionszyklus im Bereich Accelerated Computing und Enterprise-KI-Infrastruktur. Der hohe Auftragsbestand bei KI-Servern schafft eine starke Nachfragevisibilität und unterstreicht Dells wachsende Bedeutung innerhalb der KI-Infrastruktur-Wertschöpfungskette.
Zu den wesentlichen Risiken zählen die Bewertung, die strukturellen Margen des Hardwaregeschäfts, die Abhängigkeit von globalen Lieferketten und modernen Halbleitern sowie die Möglichkeit einer Abschwächung der Investitionen in KI-Infrastruktur nach der außergewöhnlich starken Wachstumsphase.
Gleichzeitig bietet das durchschnittliche Analystenkursziel gegenüber dem aktuellen Kursniveau nur begrenztes zusätzliches Potenzial. Damit gewinnen eine konsequente operative Umsetzung, Margenentwicklung und diszipliniertes Risikomanagement weiter an Bedeutung.
Quellen
- Dell Technologies, Finanzergebnisse Q2 FY2027, 1. September 2026.
- Dell Technologies, Q2 FY2027 Performance Review / Webdeck, September 2026.
- Dell Technologies, Earnings Call Q2 FY2027, 1. September 2026.
- Dell Technologies, „Turns Enterprise Data Into Trusted Context for AI Agents“, 6. Oktober 2026.
- MarketScreener, Bewertung und Analystenkonsens zu Dell Technologies, abgerufen am 6.–7. Oktober 2026.


