

Revolution Medicines
Bewertung
Diese Analyse bewertet Revolution Medicines gemäß der MUMAK UMBRELLA-Strategie.
Die Bewertung erfolgt entlang von fünf Entscheidungsphasen: Geopolitik, Industrie, Fundamentaldaten, Marktstimmung sowie technische Analyse.
Ziel ist nicht, die Zukunft exakt vorherzusagen. Ziel ist Orientierung. Wir ordnen Fakten ein, zeigen den Wirkungszusammenhang und strukturieren eine nachvollziehbare Entscheidungslogik.
Wir erklären – Sie entscheiden.
Revolution Medicines hat mit Daraxonrasib einen entscheidenden Meilenstein erreicht. Die U.S. Food and Drug Administration hat das Medikament am 26. August 2026 unter dem Markennamen RASONQUE für Erwachsene mit metastasiertem Pankreasadenokarzinom zugelassen, die mindestens eine vorherige systemische Therapie erhalten haben oder für eine Multi-Agent-Systemtherapie nicht geeignet sind.
Die Phase-3-Studie RASolute 302 bildet die klinische Grundlage der Zulassung. Daraxonrasib erhöhte das mediane Gesamtüberleben auf 13,2 Monate gegenüber 6,7 Monaten unter Chemotherapie. Das Sterberisiko wurde um 60 % reduziert. Auch das progressionsfreie Überleben verbesserte sich auf 7,2 gegenüber 3,6 Monaten.
Besonders relevant für die kommerzielle Perspektive ist das vergleichsweise breite Label: Die Zulassung gilt mit oder ohne identifizierte RAS-Mutation und erfordert keinen Companion Diagnostic Test.
Damit verschiebt sich der Investment Case deutlich. Die zentrale Frage lautet nicht mehr, ob Daraxonrasib die erste FDA-Zulassung erreicht, sondern ob Revolution Medicines daraus eine mehrere Milliarden Dollar große RAS-Onkologieplattform entwickeln kann.
Geopolitik
Einordnung
Für Revolution Medicines ist weniger die klassische Geopolitik als vielmehr das regulatorische und gesundheitspolitische Umfeld entscheidend.
Hier hat sich die Ausgangslage fundamental verbessert.
Die FDA hat RASONQUE am 26. August 2026 vollständig zugelassen. Das Medikament ist in den USA bereits verschreibbar. Die Zulassung erfolgte im Rahmen eines außergewöhnlich beschleunigten regulatorischen Prozesses und wurde durch Breakthrough Therapy Designation, Orphan Drug Designation sowie den Commissioner’s National Priority Voucher unterstützt.
Auch international schreitet der regulatorische Prozess voran. Die Europäische Arzneimittelagentur hat bereits im Juli eine phasenweise Prüfung von Daraxonrasib begonnen, um die Bewertung der Zulassungsunterlagen zu beschleunigen.
Damit ist das bisher größte regulatorische Einzelrisiko des Investment Cases beseitigt.
Die neuen Risiken liegen nun stärker bei Erstattung, Preisakzeptanz und internationaler Zulassung.
Chancen
- FDA-Zulassung bereits erreicht: Das bisherige binäre Zulassungsrisiko für die erste Indikation ist weggefallen.
- Breites FDA-Label: Eine identifizierte RAS-Mutation ist für die Verschreibung nicht erforderlich.
- Kein Companion Diagnostic notwendig: Dies kann den Zugang im klinischen Alltag vereinfachen.
- Beschleunigtes EMA-Verfahren: Eine spätere europäische Zulassung würde den adressierbaren Markt erweitern.
- Hoher medizinischer Bedarf: Bauchspeicheldrüsenkrebs gehört weiterhin zu den Tumorerkrankungen mit besonders schlechter Prognose.
Risiken
- Preisregulierung und Erstattung könnten die tatsächlich erzielbaren Nettoerlöse gegenüber dem Listenpreis reduzieren.
- Die internationale Zulassung außerhalb der USA ist noch nicht abgeschlossen.
- Politischer Druck auf sehr hochpreisige Onkologiemedikamente bleibt langfristig relevant.
Kernaussage: Das regulatorische Umfeld hat sich durch die FDA-Zulassung entscheidend verbessert. Der Fokus verschiebt sich nun von regulatorischem Risiko auf Erstattung und kommerzielle Umsetzung.
MUMAK-Bewertung Phase 1: Positiv = 1 MUMAK
Revolution Medicines
Branche
Einordnung
Die Präzisionsonkologie zählt weiterhin zu den attraktivsten Wachstumsfeldern der globalen Biotechnologie- und Pharmaindustrie.
RAS-Mutationen spielen bei zahlreichen soliden Tumoren eine zentrale Rolle. Besonders relevant sind Bauchspeicheldrüsen-, Lungen- und Darmkrebs.
Mit RASONQUE hat Revolution Medicines erstmals gezeigt, dass der unternehmenseigene RAS(ON)-Ansatz nicht nur klinisch wirksam, sondern auch regulatorisch erfolgreich sein kann.
Das verändert die strategische Position des Unternehmens.
Revolution Medicines verfügt nicht nur über Daraxonrasib. Die Pipeline umfasst zusätzlich mutationsspezifische Wirkstoffe wie Zoldonrasib gegen RAS G12D, Elironrasib gegen RAS G12C und RMC-5127 gegen RAS G12V.
Zoldonrasib wird bereits in der globalen Phase-3-Studie RASolute 305 in Kombination mit Chemotherapie als Erstlinienbehandlung bei metastasiertem RAS-G12D-Pankreaskarzinom untersucht.
Auch die Kooperation mit BeOne Medicines stärkt die Plattform. BeOne erhielt Rechte an vier RAS(ON)-Programmen in ausgewählten asiatischen Märkten und wird zudem eine globale registrierungsrelevante Phase-3-Studie finanzieren und durchführen. Revolution Medicines behält die Rechte außerhalb der vereinbarten Märkte, darunter Japan und Südkorea.
Damit entwickelt sich Revolution Medicines zunehmend von einer Ein-Produkt-Story zu einer RAS-Franchise.
Bewertungsvergleich: Revolution Medicines vs. Biotechnologiebranche (Clinical Stage)
| Kennzahl | Revolution Medicines | Branchendurchschnitt* | Bewertung |
|---|---|---|---|
| KGV 2026e | -23x | N/M | Schwächer |
| EBIT-Marge | Negativ | Überwiegend negativ | Im Rahmen |
| Nettomarge | Negativ | Überwiegend negativ | Im Rahmen |
| Umsatzwachstum 2026e | Sehr gering (vor Kommerzialisierung) | Gering bis moderat | Schwächer |
*Peer Group: BridgeBio Pharma, Blueprint Medicines, BeOne Medicines, Ascendis Pharma und Exelixis. Quelle: MarketScreener, Juli 2026.
Chancen
- Erste regulatorische Validierung der RAS(ON)-Plattform durch RASONQUE.
- Daraxonrasib könnte sich zu einem neuen Behandlungsstandard bei metastasiertem Pankreaskrebs entwickeln.
- Erstlinien- und adjuvante Anwendungen könnten den adressierbaren Markt erheblich vergrößern.
- NSCLC eröffnet einen zweiten großen potenziellen Markt für Daraxonrasib.
- Zoldonrasib, Elironrasib und RMC-5127 schaffen zusätzliche unabhängige Wachstumsmöglichkeiten.
- Internationale Partnerschaften reduzieren teilweise Entwicklungs- und Kommerzialisierungsrisiken.
Risiken
- Der langfristige Wert der Plattform setzt weitere erfolgreiche Phase-3-Studien voraus.
- Erste positive Daten kleiner Studien lassen sich nicht automatisch auf große randomisierte Studien übertragen.
- Der Wettbewerb im Bereich RAS-gerichteter Krebstherapien nimmt weiter zu.
- Die aktuelle Unternehmensbewertung setzt bereits mehrere erfolgreiche kommerzielle und klinische Programme voraus.
Kernaussage: Revolution Medicines verfügt inzwischen über eine klinisch und regulatorisch validierte RAS-Plattform. Das langfristige Potenzial ist erheblich, hängt jedoch davon ab, ob sich der Erfolg von RASONQUE auf weitere Therapielinien und Tumorarten übertragen lässt.
MUMAK.me Bewertung Phase 2: Positiv = 1 MUMAK
Revolution Medicines
Fundamentaldaten
Einordnung
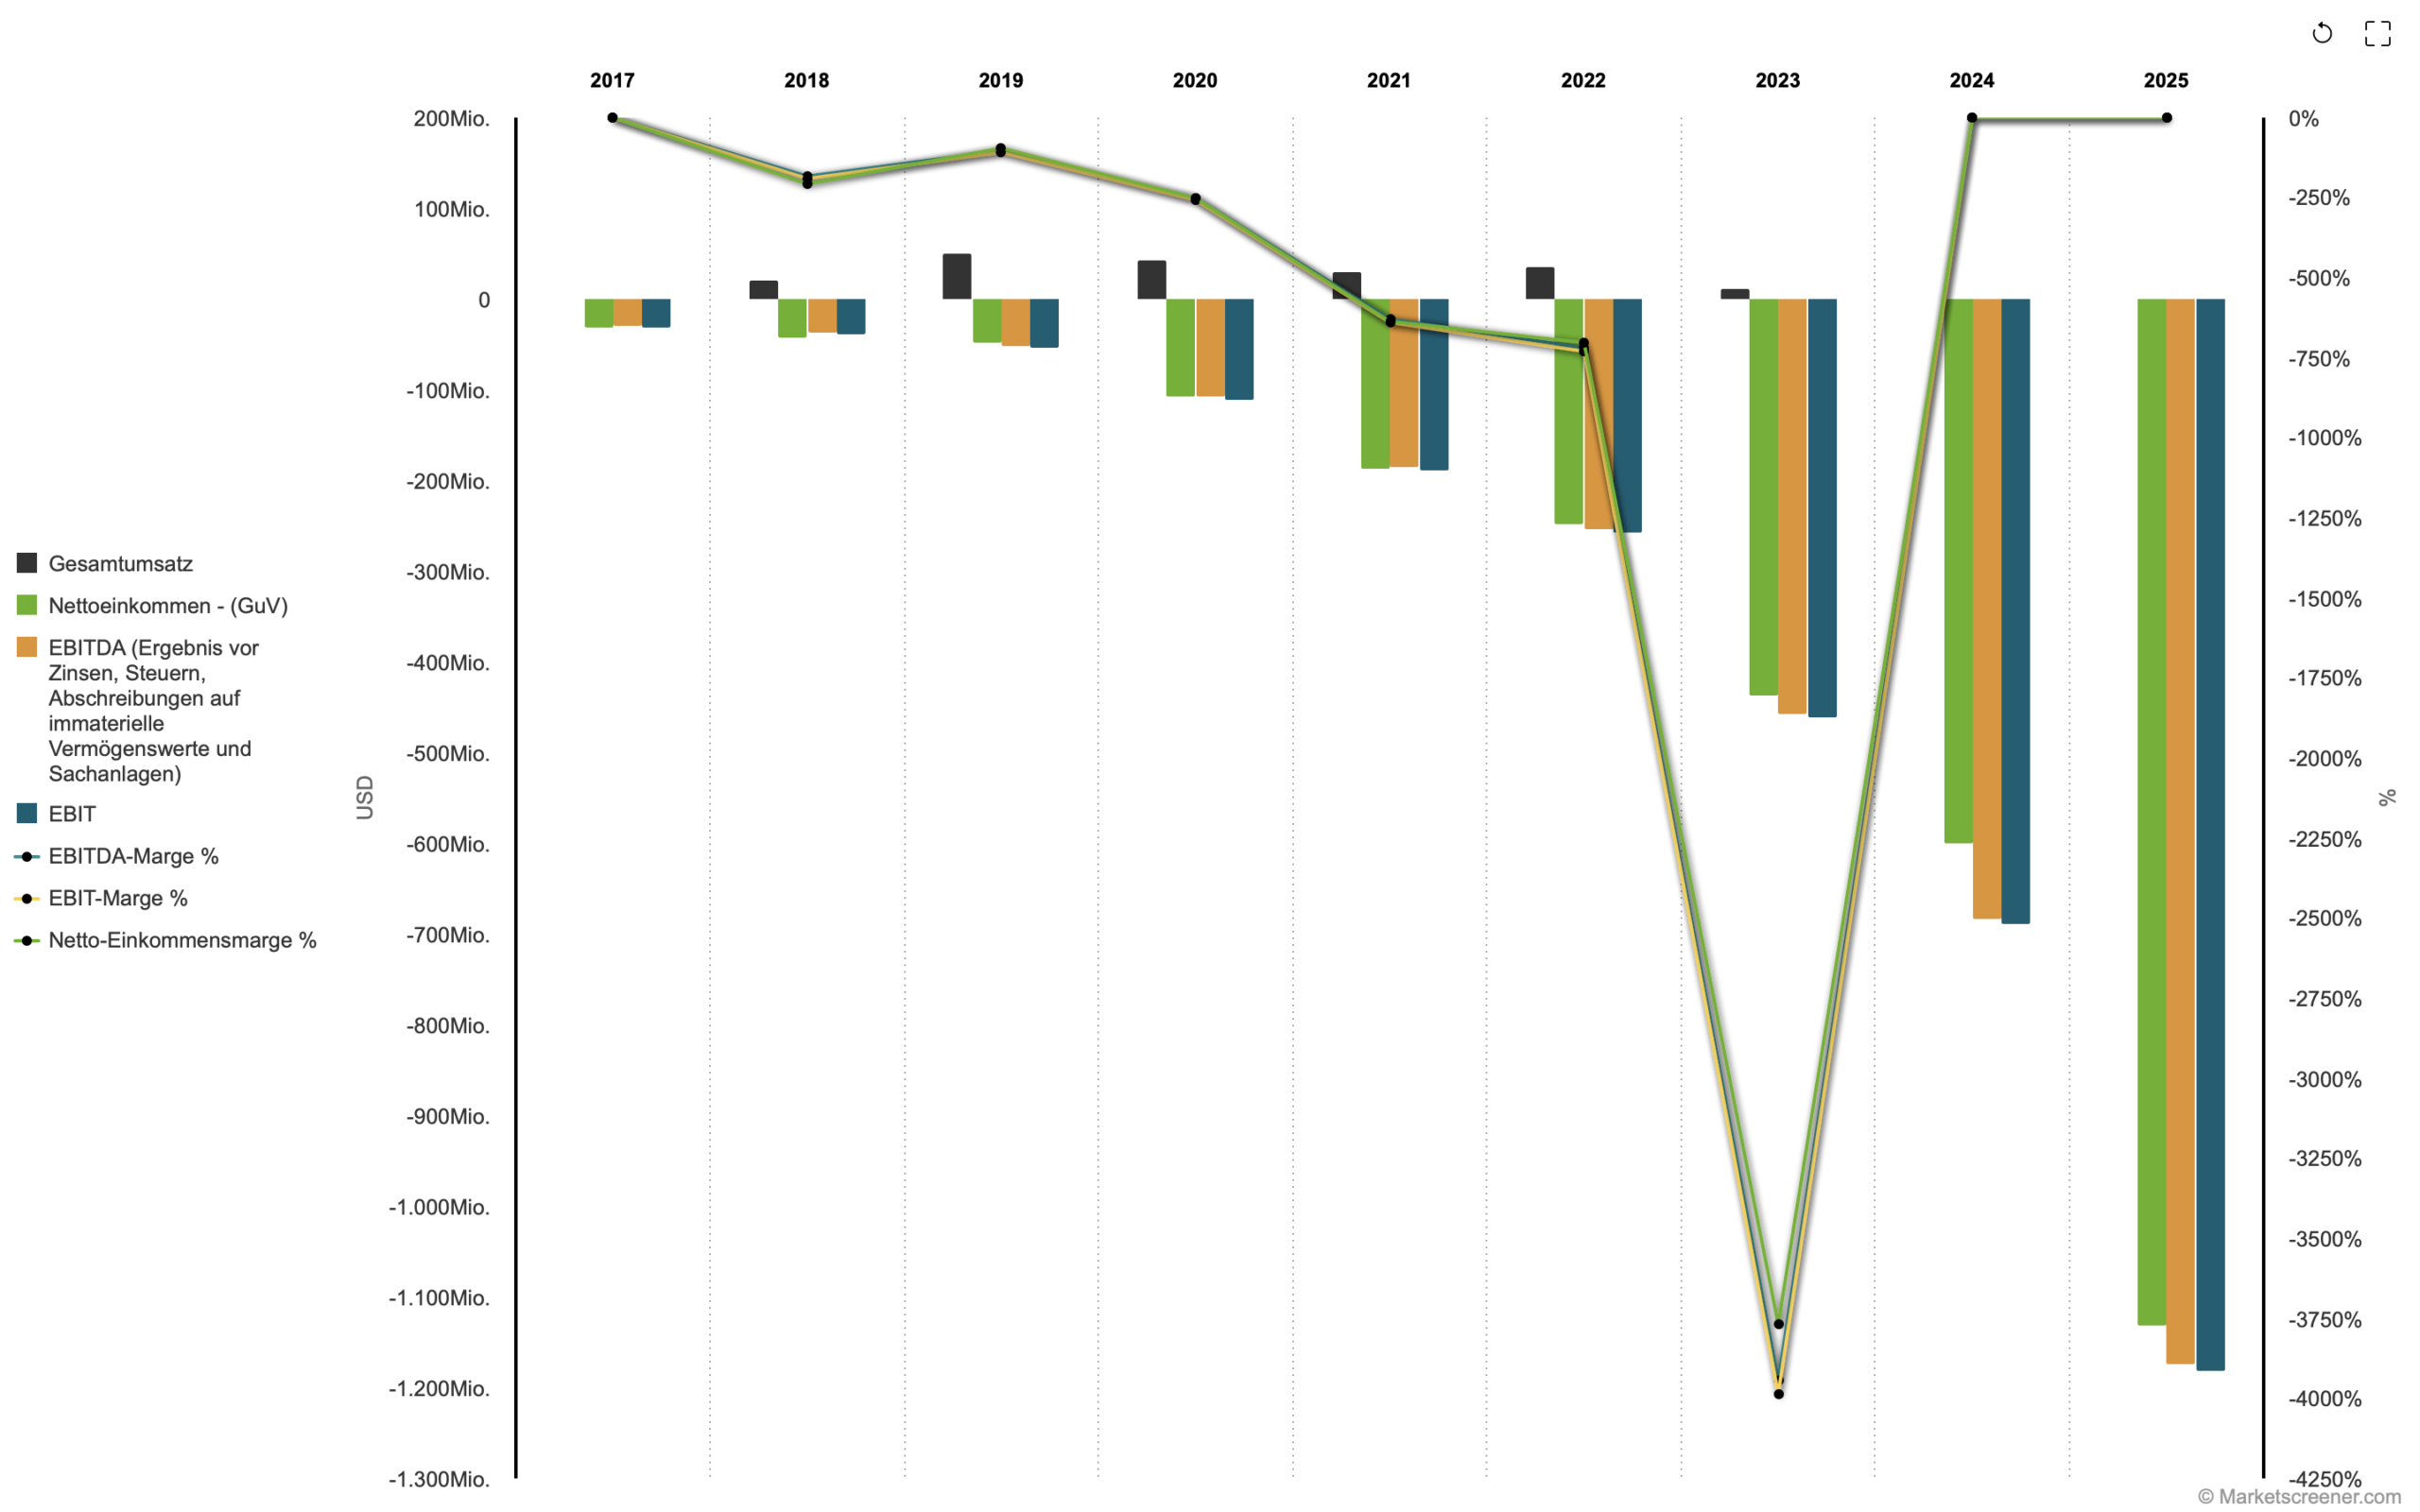
Mit der Zulassung von RASONQUE verändert sich das Finanzprofil von Revolution Medicines grundlegend.
Das Unternehmen erzielt künftig erstmals wiederkehrende Umsätze aus einem eigenen zugelassenen Produkt. Gleichzeitig bleiben die Entwicklungskosten aufgrund der außergewöhnlich breiten klinischen Pipeline sehr hoch.
Zum Ende des zweiten Quartals 2026 verfügte Revolution Medicines über rund 3,9 Mrd. USD an Cash, Cash-Äquivalenten und marktgängigen Wertpapieren. Die Forschungs- und Entwicklungskosten beliefen sich im zweiten Quartal auf 394,9 Mio. USD, die Verwaltungs- und Vertriebskosten auf 110,2 Mio. USD. Der Nettoverlust betrug 644,4 Mio. USD.
Für das Gesamtjahr erwartet das Unternehmen weiterhin GAAP-Betriebsausgaben von 2,1 bis 2,2 Mrd. USD.
Finanzkennzahlen
| Kennzahl | GJ2025 | GJ2026e | GJ2027e |
|---|---|---|---|
| Umsatz | – | ca. 147 Mio. USD | ca. 1,05 Mrd. USD |
| EBITDA | -1,18 Mrd. USD | ca. -1,85 Mrd. USD | ca. -1,30 Mrd. USD |
| EBITDA-Marge | Negativ | Negativ | Negativ |
| Nettoergebnis | -1,13 Mrd. USD | ca. -2,07 Mrd. USD | ca. -1,50 Mrd. USD |
| Free Cashflow | -914 Mio. USD | ca. -1,72 Mrd. USD | ca. -1,12 Mrd. USD |
Quelle: MarketScreener Konsensschätzungen, August 2026 (vor Zulassung).
Ausblick 2026
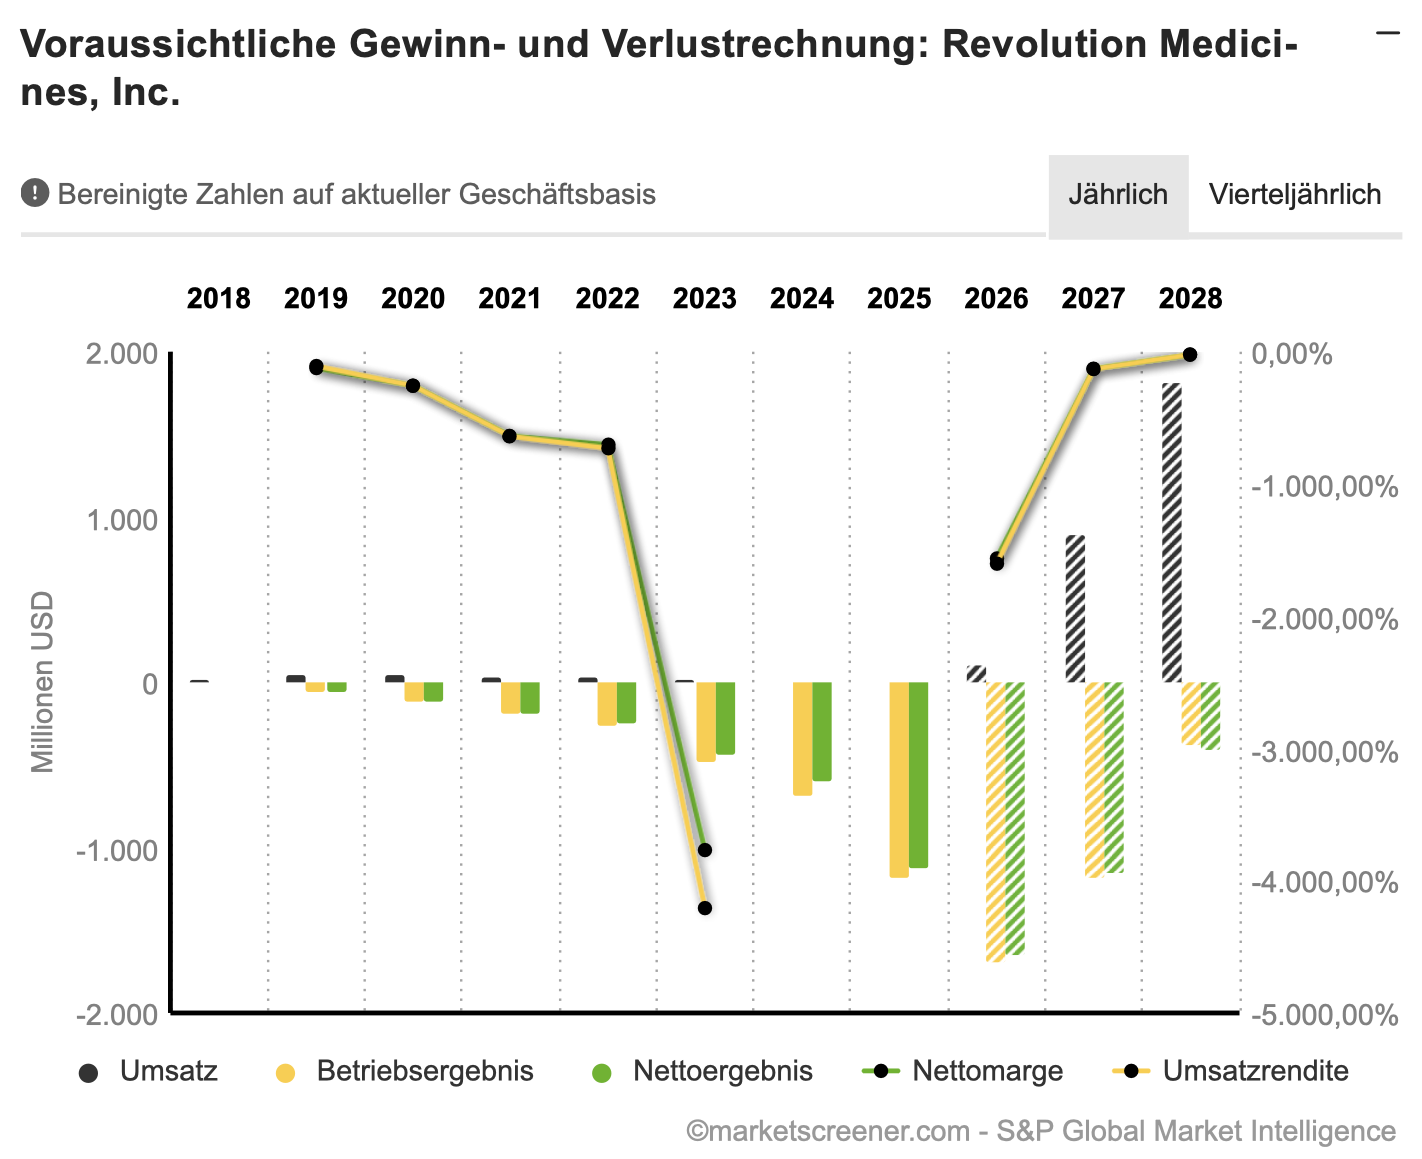
Der aktuell verfügbare MarketScreener-Konsens geht inzwischen von rund 1,05 Mrd. USD Net Sales für 2027 aus. Gleichzeitig werden weiterhin erhebliche Verluste erwartet.
RASONQUE-Preis verändert die Umsatzperspektive
Mit der FDA-Zulassung wurde erstmals auch der offizielle US-Preis bekannt.
Der Wholesale Acquisition Cost beträgt 39.800 USD für eine 30-Tage-Versorgung.
Dies entspricht einem annualisierten Listenpreis von rund 477.600 USD pro Patient. RASONQUE ist in den USA bereits verfügbar.
Der Listenpreis ist nicht mit dem späteren Nettoerlös für Revolution Medicines gleichzusetzen. Rabatte, Versicherungsvereinbarungen, staatliche Programme und weitere Abzüge werden den tatsächlich realisierten Preis reduzieren.
Trotzdem liegt das Pricing auf einem Niveau, das die kommerzielle Perspektive verbessert.
Bei einer Behandlungsdauer von beispielsweise rund sieben Monaten würde der Brutto-Listenwert je Patient bereits deutlich über 250.000 USD liegen.
Damit erscheint der aktuelle Analystenkonsens von rund 1,05 Mrd. USD Umsatz im Jahr 2027 nicht ambitioniert.
Unter der Annahme eines erfolgreichen Launches, einer guten Erstattung und einer zunehmenden Marktdurchdringung erscheint aus heutiger MUMAK-Sicht für 2027 auch ein Umsatzbereich von etwa 1,25 bis 1,40 Mrd. USD plausibel.
Dieser Bereich stellt eine MUMAK-Szenarioanalyse dar und ist keine Konsensschätzung.
Bereits vor der Zulassung hatten mehr als 2.000 Patienten im Rahmen des Expanded-Access-Programms Zugang zu Daraxonrasib. Dies ist kein Beleg für zukünftige kommerzielle Umsätze, könnte den Übergang in die reguläre Versorgung jedoch unterstützen.
RBC erwartet beispielsweise bereits etwa 28 Mio. USD Umsatz im dritten Quartal und 148 Mio. USD im vierten Quartal 2026 und sieht langfristig ein Umsatzpotenzial von rund 11,5 Mrd. USD. Diese Schätzung stellt jedoch ein einzelnes Analystenszenario und keinen Marktkonsens dar.
Bewertung
Die hohe Umsatzperspektive muss allerdings der bereits hohen Marktbewertung gegenübergestellt werden.
Bei einem Aktienkurs von 215,44 USD erreicht Revolution Medicines inzwischen eine Marktkapitalisierung von rund 46,2 Mrd. USD.
Auf Basis der aktuellen Analystenschätzung für 2027 liegt das erwartete EV/Sales-Verhältnis noch bei rund 43x.
Damit bezahlt der Markt bereits heute für einen sehr erfolgreichen zukünftigen Launch und erhebliche zusätzliche Pipelinewerte.
Selbst wenn der 2027-Umsatz aufgrund des höheren Preises Richtung 1,3 bis 1,4 Mrd. USD steigt, bleibt die Bewertung ambitioniert.
Chancen
- RASONQUE generiert erstmals kommerzielle Produktumsätze.
- Der WAC von 39.800 USD pro 30 Tage unterstützt ein erhebliches Umsatzpotenzial.
- Das breite Label und der Verzicht auf einen Companion Diagnostic können die Marktdurchdringung erleichtern.
- Mehr als 2.000 Expanded-Access-Patienten könnten den frühen kommerziellen Hochlauf unterstützen.
- Die Liquidität von rund 3,9 Mrd. USD ermöglicht die parallele Finanzierung mehrerer Phase-3-Programme.
- Positive Umsatzrevisionen für 2027 und 2028 könnten einen zusätzlichen Bewertungsimpuls liefern.
Risiken
- Die Kostenbasis bleibt außergewöhnlich hoch.
- Auch 2027 werden nach aktuellem Konsens erhebliche operative Verluste erwartet.
- Der hohe Listenpreis muss sich in der realen Erstattung erst bewähren.
- Die tatsächlichen Net Sales können deutlich unter dem rechnerischen Listenpreis liegen.
- Die Marktkapitalisierung von rund 46 Mrd. USD beinhaltet bereits hohe Erwartungen an weitere Indikationen.
- Weitere Kapitalmaßnahmen und aktienbasierte Vergütung können langfristig zu Verwässerung führen.
Kernaussage: Die FDA-Zulassung und der hohe RASONQUE-Preis verbessern die zukünftige Umsatzperspektive erheblich. Gleichzeitig bleibt die Bewertung gemessen an den erwarteten Umsätzen und Verlusten sehr anspruchsvoll. Trotzdem bewerten wir jetzt positiv.
MUMAK.me Bewertung Phase 3: Positiv = 1 MUMAK
Revolution Medicines
News, Analysten und Marktstimmung
Einordnung
Die Marktstimmung gegenüber Revolution Medicines bleibt positiv.
Die FDA-Zulassung von RASONQUE beseitigt einen zentralen Unsicherheitsfaktor. Gleichzeitig fiel die unmittelbare Kursreaktion mit +1,92 % auf 215,44 USD vergleichsweise moderat aus.
Dies ist jedoch nicht zwangsläufig negativ zu interpretieren.
Die Aktie hatte die erfolgreichen Phase-3-Daten und eine hohe Wahrscheinlichkeit der Zulassung bereits zuvor erheblich eingepreist. Seit Jahresbeginn beträgt der Kursanstieg inzwischen rund 170 %, auf Sicht eines Jahres sogar deutlich mehr.
Der Investment Case verlagert sich deshalb von einem binären FDA-Ereignis zunehmend auf die tatsächliche kommerzielle Entwicklung.
Entscheidend werden künftig insbesondere sein:
Net Sales, Erstattung, Zahl der behandelten Patienten, Therapiedauer und weitere Indikationserweiterungen.
Analystenkonsens
| Durchschnittliche Empfehlung | KAUFEN |
| Anzahl Analysten | 22 |
| Durchschnittlichem Kursziel | ca. USD 212 |
| Kurspotenzial zum Durchschnittsziel | ca. +8 % |
| Höchstes Kursziel | USD 291 |
| Niedrigstes Kursziel | USD 151 |
Quelle: MarketScreener, abgerufen im August 2026.
Interessante Tatsache
RASONQUE kostet in den USA 39.800 USD pro 30 Tage. Das entspricht einem annualisierten Listenpreis von 477.600 USD – gleichzeitig ist für die zugelassene Indikation kein Companion Diagnostic erforderlich.
Diese Kombination aus hohem Preis und vergleichsweise niedrigem diagnostischem Zugangshindernis ist für die kommerzielle Entwicklung besonders relevant.
Chancen
- FDA-Zulassung: Das wichtigste kurzfristige regulatorische Risiko ist beseitigt.
- Hohe Analystenzustimmung: Der Konsens bleibt bei Kaufen.
- Erste Kurszielanhebungen: Analysten beginnen, Zulassung und Label in ihre Modelle einzubauen.
- Pricing: Der tatsächliche WAC könnte Umsatzschätzungen nach oben verschieben.
- Kommerzielle Expansion: First-Line-PDAC, NSCLC und weitere RAS-Indikationen bieten zusätzliche Wachstumsmöglichkeiten.
Risiken
- Hohe Markterwartungen: Ein erheblicher Teil des Erfolgs ist bereits eingepreist.
- Sell-the-News-Risiko: Nach dem starken Kursanstieg können positive Nachrichten kurzfristig nur begrenzte zusätzliche Nachfrage auslösen.
- Launch-Risiko: Hoher Listenpreis bedeutet nicht automatisch entsprechend hohe Net Sales.
- Pipeline-Abhängigkeit: Ein großer Teil der Bewertung basiert weiterhin auf noch nicht zugelassenen Indikationen.
Kernaussage: Die Marktstimmung bleibt positiv. Die moderate Reaktion auf die FDA-Zulassung zeigt jedoch, dass der Markt den regulatorischen Erfolg bereits weitgehend erwartet hatte. Der nächste Bewertungshebel liegt zunehmend bei Umsatzrevisionen und der kommerziellen Umsetzung.
MUMAK.me Bewertung Phase 4: Positiv = 1 MUMAK
Revolution Medicines
Charttechnik (Stand 27. August 2026)
Einordnung
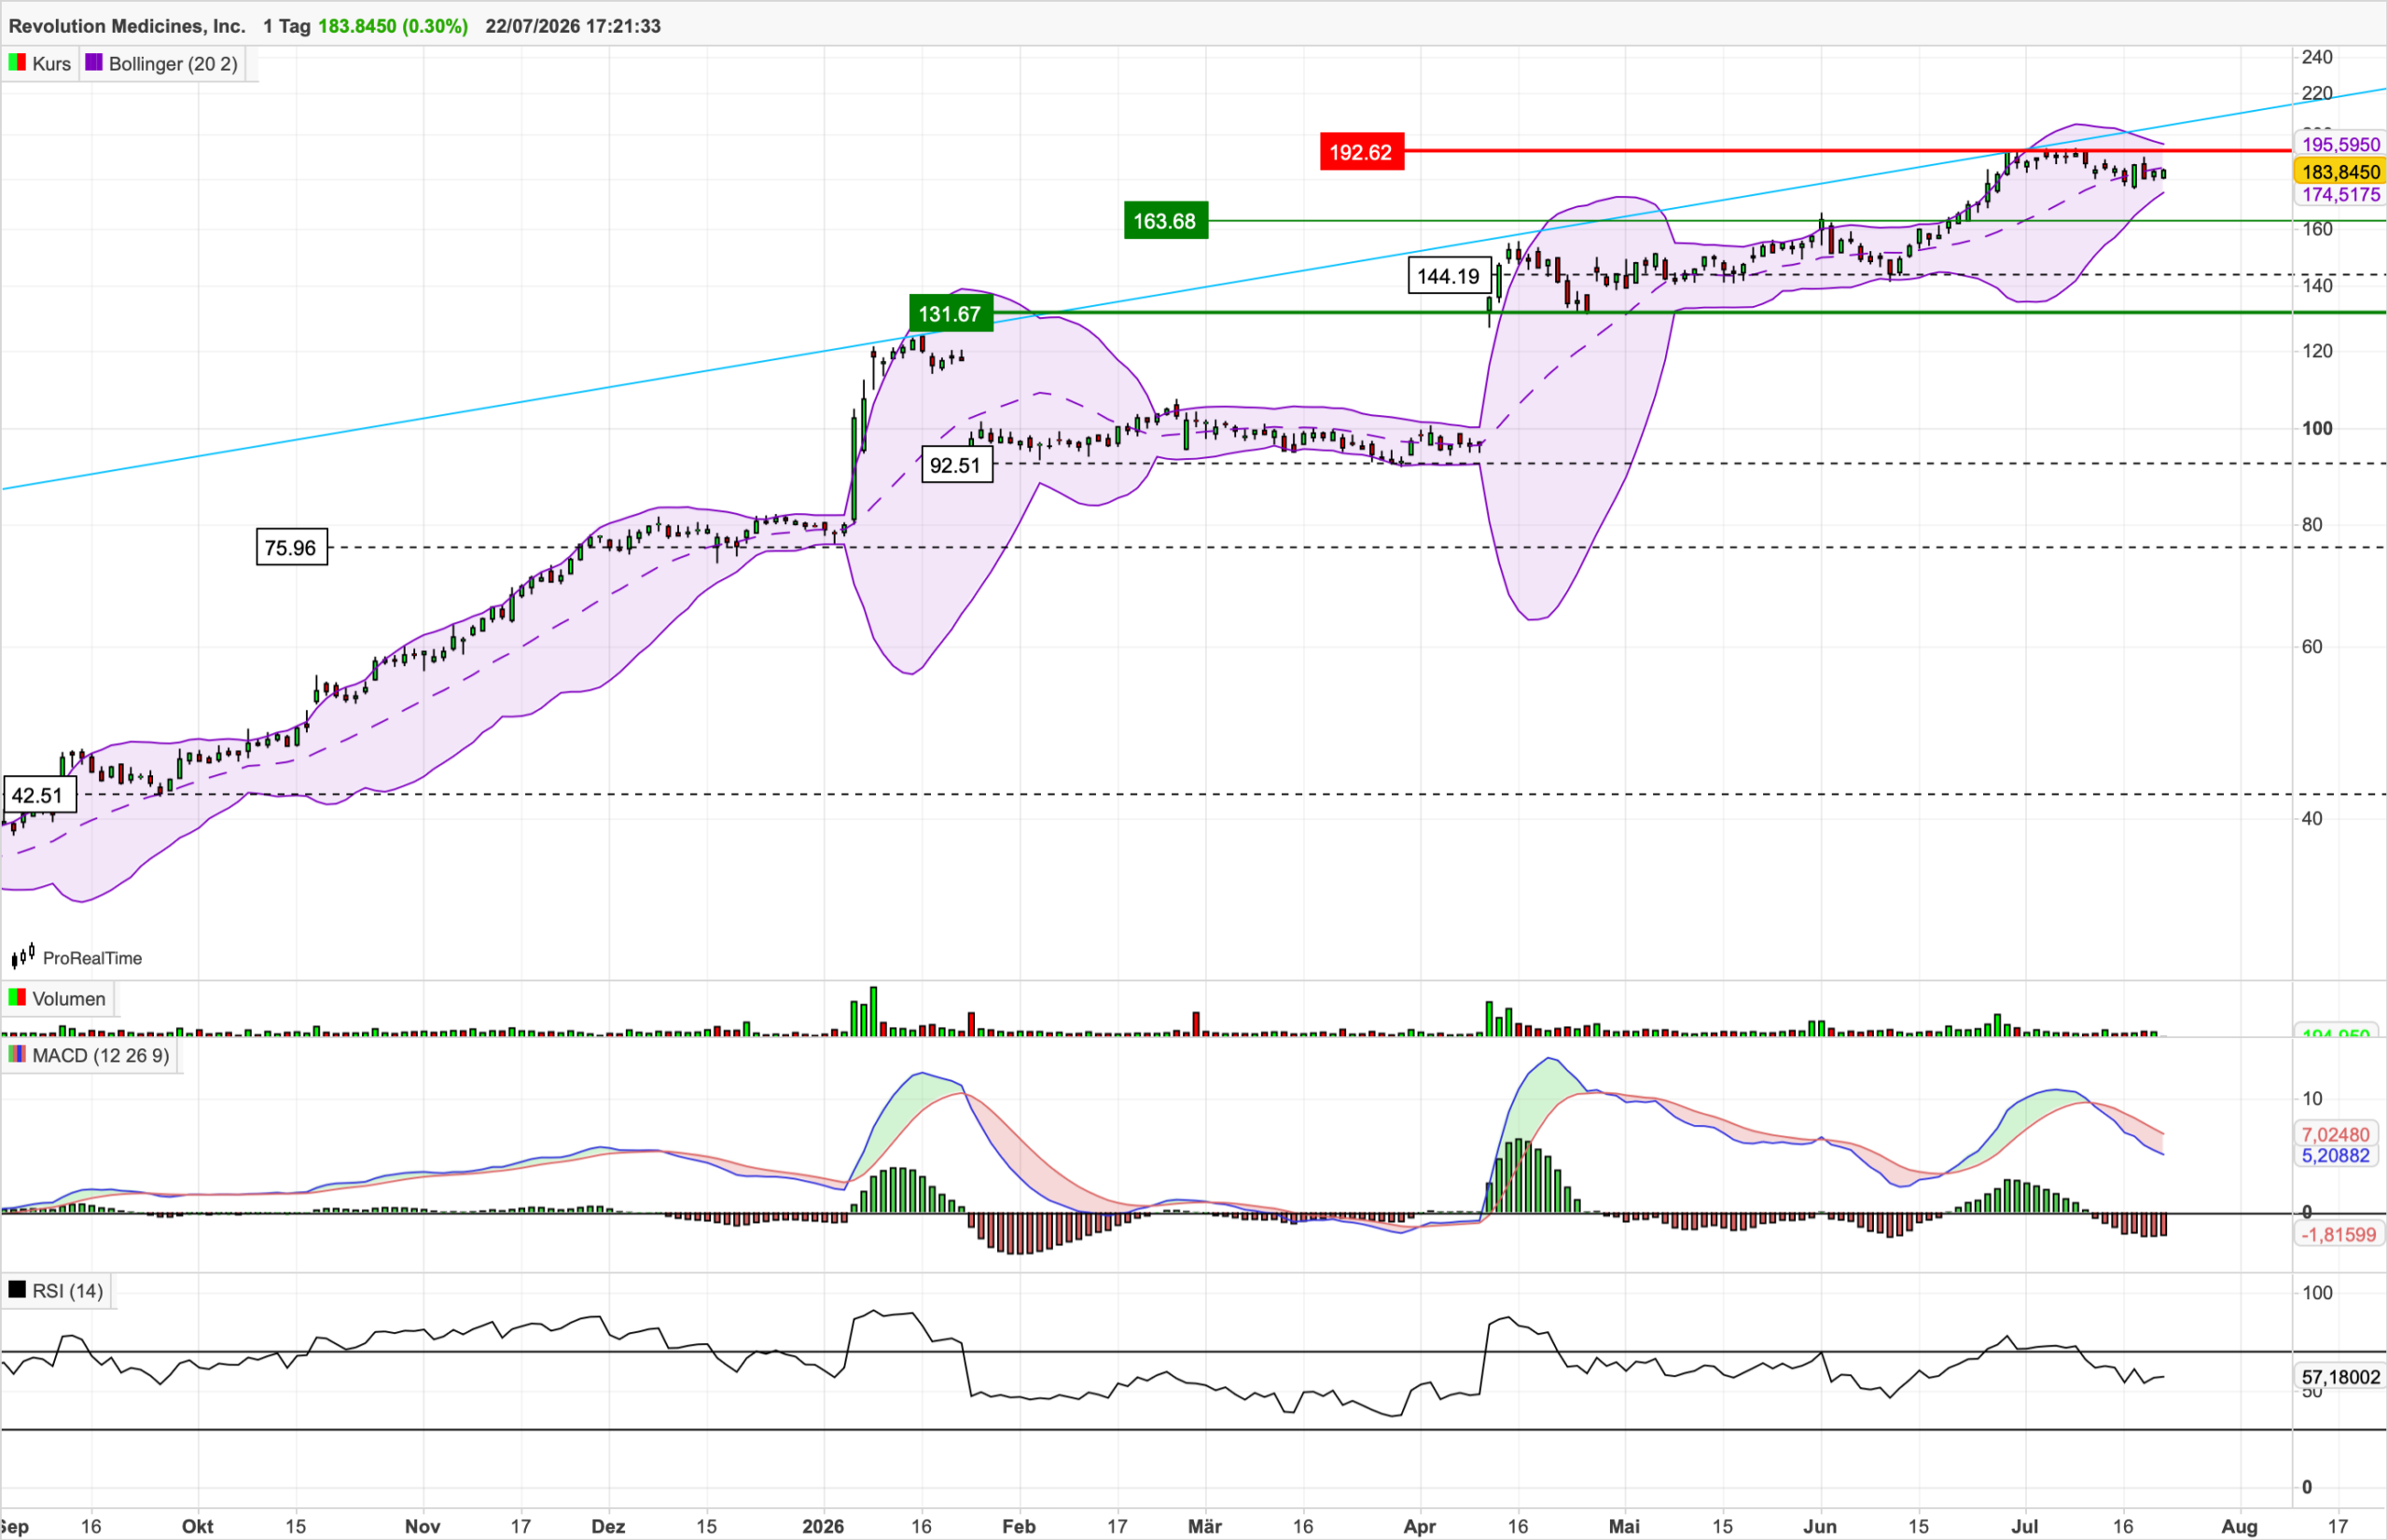
Das langfristige technische Bild von Revolution Medicines bleibt positiv.
Die Aktie notiert aktuell bei rund 215,44 USD und damit unmittelbar unter dem zentralen Widerstandsbereich bei rund 216 USD.
Diese Marke ist technisch besonders relevant, da die Aktie nach der starken Aufwärtsbewegung der vergangenen Monate mehrfach in diesen Bereich vorgedrungen ist. Gleichzeitig verläuft hier die obere Begrenzung des langfristigen Aufwärtstrends.
Der FDA-Zulassung ist bislang kein dynamischer Ausbruch gefolgt. Die Aktie hält sich jedoch unmittelbar unterhalb des Widerstands und gibt trotz der zuvor starken Kursentwicklung kaum nach.
Dies ist zunächst konstruktiv.
| Indikator | Bewertung | Interpretation |
|---|---|---|
| RSI (14) | Positiv | Mit rund 66,9 bleibt das Momentum stark, nähert sich jedoch der überkauften Schwelle von 70. |
| MACD | Positiv | MACD und Signallinie liegen weiterhin deutlich über der Nulllinie. |
| Bollinger-Bänder | Positiv | Die Aktie notiert deutlich über dem Mittelband und nähert sich erneut dem oberen Bollinger-Band. |
RSI (14)
Positiv
- Aktueller RSI: ca. 66,9
- Der RSI bestätigt das starke Aufwärtsmomentum.
- Der Indikator liegt weiterhin unter der klassischen überkauften Schwelle von 70.
Interpretation: Der RSI bestätigt den bestehenden Aufwärtstrend, signalisiert aber gleichzeitig, dass der kurzfristige Spielraum ohne Konsolidierung zunehmend begrenzt wird.
MACD (12/26/9)
Positiv
- MACD und Signallinie befinden sich weiterhin deutlich oberhalb der Nulllinie.
- Die MACD-Linie liegt noch leicht oberhalb der Signallinie.
- Das kurzfristige Momentum verliert damit unmittelbar unterhalb des Widerstands etwas an Dynamik.
Interpretation: Der MACD bestätigt den übergeordneten Aufwärtstrend, liefert derzeit jedoch noch kein neues starkes Beschleunigungssignal.
Bollinger-Bänder (20)
Positiv / kurzfristig angespannt
- Oberes Bollinger-Band: ca. 222,75 USD
- Mittleres Bollinger-Band: ca. 204,08 USD
- Unteres Bollinger-Band: ca. 185,41 USD
- Die Aktie notiert mit 215,44 USD deutlich oberhalb des Mittelbandes.
Interpretation: Die Position innerhalb der Bollinger-Bänder bestätigt den positiven Trend. Gleichzeitig nähert sich der Kurs erneut dem oberen Band, wodurch kurzfristig sowohl ein Ausbruch als auch eine Konsolidierung möglich bleiben.
Wichtige Kursmarken
216 USD – zentraler kurzfristiger Widerstand
Ein nachhaltiger Tagesschluss oberhalb dieser Marke wäre ein erstes neues technisches Kaufsignal.
Darüber folgt mit dem bisherigen Hoch im Bereich von 220–223 USD die nächste relevante Zone. Das obere Bollinger-Band liegt aktuell bei rund 222,75 USD.
Ein erfolgreicher Ausbruch über diesen Bereich würde die Aktie technisch in eine neue Phase führen und könnte mittelfristig den Bereich von 230 USD und darüber öffnen.
204 USD – erste kurzfristige Unterstützung
Hier verläuft das mittlere Bollinger-Band. Ein Rücksetzer in diesen Bereich wäre innerhalb des bestehenden Aufwärtstrends zunächst technisch unproblematisch.
196,73 USD – zentrale Unterstützung
Diese Zone bildet eine wesentlich wichtigere mittelfristige Unterstützung. Solange sie hält, bleibt die aktuelle Aufwärtsstruktur klar intakt.
185–179 USD – zweite Unterstützungszone
Das untere Bollinger-Band liegt bei rund 185,4 USD. Darunter befindet sich bei 179,18 USD eine weitere markante Unterstützungszone.
Ein Rückfall unter diesen Bereich würde das technische Gesamtbild deutlich schwächen.
Chancen
- Der langfristige Aufwärtstrend ist klar intakt.
- Die Aktie notiert unmittelbar am entscheidenden Widerstand von 216 USD.
- RSI und MACD bestätigen grundsätzlich das positive Momentum.
- Die Aktie hält die Gewinne trotz FDA-Event und vorheriger Rally.
- Ein Ausbruch über 216–223 USD könnte einen neuen technischen Impuls auslösen.
- Oberhalb von 223 USD würde sich mittelfristig zusätzlicher Spielraum in Richtung 230 USD und darübereröffnen.
Risiken
- Der Ausbruch über 216 USD ist noch nicht bestätigt.
- Der RSI nähert sich mit rund 67 der überkauften Zone.
- Der MACD zeigt eine nachlassende kurzfristige Dynamik.
- Ein Rückfall unter das Mittelband bei rund 204 USD könnte eine Konsolidierung in Richtung 196,73 USD auslösen.
- Unter 196,73 USD würde sich das kurzfristige technische Bild deutlich abschwächen.
Kernaussage: Das technische Gesamtbild bleibt positiv. Revolution Medicines steht jedoch unmittelbar vor einer wichtigen Entscheidung. Ein nachhaltiger Ausbruch über 216 bis 223 USD würde den langfristigen Aufwärtstrend bestätigen und könnte einen neuen Impuls auslösen. Ohne Ausbruch bleibt zunächst eine Konsolidierung zwischen rund 196 und 216 USD möglich.
MUMAK.me Bewertung Phase 5: Positiv = 1 MUMAK
Revolution Medicines
Was spricht für Revolution Medicines?
- FDA-Zulassung von RASONQUE: Das wichtigste kurzfristige regulatorische Risiko wurde beseitigt.
- Außergewöhnliche Phase-3-Daten: Das mediane Gesamtüberleben erhöhte sich von 6,7 auf 13,2 Monate.
- Breites Label: Die Therapie kann unabhängig von einer zuvor identifizierten RAS-Mutation eingesetzt werden.
- Kein Companion Diagnostic erforderlich: Dies erleichtert den Zugang zur Behandlung.
- Hoher RASONQUE-Preis: 39.800 USD pro 30 Tage schafft erhebliches Umsatzpotenzial.
- Führende RAS(ON)-Plattform: Daraxonrasib wird durch mehrere mutationsspezifische Wirkstoffe ergänzt.
- Große Liquiditätsposition: Rund 3,9 Mrd. USD unterstützen die breite klinische Entwicklung.
- Positive Analystenstimmung: Der Konsens bleibt bei Kaufen.
- Technischer Aufwärtstrend: Die Aktie befindet sich unmittelbar vor einem möglichen neuen Ausbruch.
Was spricht gegen Revolution Medicines?
- Sehr hohe Bewertung: Rund 46 Mrd. USD Marktkapitalisierung setzen bereits erhebliche zukünftige Umsätze voraus.
- Weiter hohe operative Verluste: Auch für 2027 wird noch ein deutlich negatives Ergebnis erwartet.
- Hoher Kapitalverbrauch: Die breite Pipeline erfordert weiterhin Milliardeninvestitionen.
- Kommerzialisierungsrisiko: Der tatsächliche Net Price und die Erstattung müssen sich erst zeigen.
- Pipeline-Erwartungen: Ein großer Teil der Bewertung hängt von First-Line-PDAC, NSCLC und weiteren Programmen ab.
- Wettbewerb: Der Erfolg der RAS-Klasse dürfte weitere Pharma- und Biotechunternehmen anziehen.
- Hohe Kursvolatilität: Nach dem starken Kursanstieg können selbst positive Nachrichten kurzfristig zu Konsolidierungen führen.
Worauf wir achten
- Erste kommerzielle Umsätze von RASONQUE im dritten und vierten Quartal 2026.
- Nettoverkaufspreis und Erstattung im Vergleich zum WAC von 39.800 USD.
- Revision der Analystenschätzungen für 2027, derzeit rund 1,05 Mrd. USD.
- Weitere Kurszielanhebungen nach der FDA-Zulassung.
- Ausbruch über die technische Widerstandszone von 216 bis 223 USD.
- Fortschritte im europäischen Zulassungsverfahren.
- First-Line-Entwicklung bei Pankreaskrebs.
- Phase-3-Daten bei NSCLC.
- Weitere klinische Daten zu Zoldonrasib und der übrigen RAS(ON)-Pipeline.
Zusammenfassung
Revolution Medicines hat mit der FDA-Zulassung von RASONQUE einen entscheidenden Wendepunkt erreicht.
Aus einem Unternehmen mit einer außergewöhnlich aussichtsreichen klinischen Pipeline ist erstmals ein kommerzielles Onkologieunternehmen mit einem zugelassenen Produkt geworden.
Die klinische Grundlage ist stark. RASONQUE reduzierte in der Phase-3-Studie das Sterberisiko gegenüber Chemotherapie um 60 % und erhöhte das mediane Gesamtüberleben von 6,7 auf 13,2 Monate.
Auch die kommerzielle Ausgangslage ist interessant.
Mit einem WAC von 39.800 USD pro 30 Tage liegt der Listenpreis auf einem hohen Niveau. Gleichzeitig benötigt das zugelassene Label keinen Companion Diagnostic Test. Zusammen mit den bereits mehr als 2.000 über Expanded Access behandelten Patienten könnte dies einen schnellen Markthochlauf unterstützen.
Der derzeitige Analystenkonsens von rund 1,05 Mrd. USD Net Sales für 2027 erscheint unter diesen Voraussetzungen nicht aggressiv. Aus heutiger Sicht besteht durchaus die Möglichkeit positiver Umsatzrevisionen.
Dem gegenüber steht jedoch eine bereits sehr hohe Unternehmensbewertung.
Bewertung nach der MUMAK-Methode
| Kategorie | Bewertung |
|---|---|
| Geopolitik | Positiv |
| Branche | Positiv |
| Fundamentaldaten | Positiv |
| News & Sentiment | Positiv |
| Charttechnik | Positiv |
Gesamtbewertung


